Auteur : Aleks Larsen, associé chez Blockchain Capital
Traduction : Chopper, Foresight News
Le secteur financier est confronté depuis longtemps à des coûts élevés de représentation des actifs. Chaque type d'actif possède son propre support et fonctionne dans son propre système : un prêt hypothécaire est un agrégat de nombreux contrats, fichiers PDF, bases de données et accords de service ; une part de fonds privé correspond à un accord de souscription et une ligne dans le registre d'un agent de transfert ; une position en actions est répartie sur plusieurs chaînes d'enregistrement chez des courtiers, des dépositaires et des chambres de compensation. Les exemples similaires sont innombrables.
Lorsque les actifs circulent entre différentes institutions, ils doivent souvent être décomposés, vérifiés, réconciliés, puis reconditionnés pour s'adapter au système du destinataire. La source de ce travail redondant massif réside dans le fait que différentes institutions conservent leurs propres enregistrements de données pour le même actif sous-jacent ou le même titre de revenu.
À l'échelle mondiale, cette fragmentation des marchés engendre d'énormes coûts sociaux cachés. Le bilan mondial détient une mer d'actifs, mais la grande majorité d'entre eux nécessitent des coûts opérationnels sur mesure pour circuler librement entre institutions. Cette friction entrave le redéploiement des capitaux vers les entreprises émergentes, les projets d'infrastructure, l'immobilier résidentiel et d'autres domaines productifs.
La tokenisation résout ce point douloureux à la racine. Le token offre à un actif ou à un titre financier une interface d'interaction standardisée et lisible par machine. Une fois qu'un actif peut être identifié et utilisé sur un réseau partagé, les bourses, plateformes de prêt, institutions de garde, prestataires de services d'actifs et applications peuvent se connecter directement à l'actif, sans avoir à reconstruire de zéro toute l'infrastructure financière sous-jacente à chaque fois. Finalement, les marchés de capitaux fonctionneront sur une infrastructure programmable et universelle, réduisant considérablement les frictions liées à la circulation, au règlement et à la valorisation des actifs.
Pour comprendre la logique de la tokenisation qui redessine le monde, le conteneur maritime est l'analogie la plus pertinente.
Comment le conteneur a donné naissance à la chaîne d'approvisionnement mondiale moderne
Avant les années 1960, le transport de marchandises prenait des formes variées : le café dans des sacs de jute, les machines dans des caisses en bois, le coton en balles, le pétrole brut en fûts. Chaque type de marchandise avait ses propres exigences de manutention, et toute la cargaison était manipulée manuellement sur les docks. Les dockers expérimentés maîtrisaient un art spécifique : le chargement serré, l'équilibrage du poids, l'arrimage des marchandises pour éviter les déplacements et les dommages pendant le transport maritime. La raison fondamentale de cette procédure fastidieuse était l'absence de contenant de chargement uniforme pour le commerce mondial. La conséquence directe était que les navires passaient plus de temps à quai qu'en mer. Les marchandises diverses étaient transbordées, comptées et recomptées entre navires, camions, trains et entrepôts, avec des problèmes fréquents de casse, de perte et de vol.
En 1956, l'entrepreneur de fret de Caroline du Nord, Malcolm McLean, a converti un pétrolier, l'« Ideal-X », qui a navigué du port de Newark vers Houston, transportant des conteneurs standardisés. À l'arrivée, les camions pouvaient directement emporter les caisses sans avoir à les ouvrir. Le coût de chargement par tonne de l'Ideal-X était bien inférieur à celui du mode traditionnel de manutention de marchandises diverses. Le conteneur maritime moderne était né.
Au cours des deux décennies suivantes, le conteneur a été normalisé selon les normes ISO, et toute la chaîne d'approvisionnement a été restructurée autour de lui, chaque maillon devenant une spécialité. Les navires ont été conçus avec des cellules verticales pour empiler les conteneurs en toute sécurité ; les grues ont été adaptées pour le chargement/déchargement rapide de caisses standardisées ; les châssis de camions et les wagons de train ont été produits selon des dimensions et des systèmes de verrouillage uniformes ; les ports se sont transformés en méga-plates-formes de transbordement, déplaçant les conteneurs standardisés entre différents modes de transport.
Le premier impact a été une baisse drastique des coûts de transport (temps et argent). Les délais de fret entre l'Australie et l'Europe se sont considérablement réduits, et la capacité de transport des navires a quadruplé. Les échanges commerciaux ont commencé à se tourner vers les produits manufacturés et les biens intermédiaires ; les entreprises ont délocalisé les étapes de production dans différents pays ; de nouveaux prestataires logistiques sont apparus pour coordonner des réseaux mondiaux de plus en plus complexes, permettant une expansion rapide de la chaîne d'approvisionnement.
Deuxièmement, l'activité économique a également considérablement augmenté. Selon les estimations de la Banque mondiale, quinze ans après l'adoption simultanée du transport par conteneurs par deux partenaires commerciaux, le volume des échanges bilatéraux entre pays développés a considérablement augmenté. Grâce à la restructuration autour du conteneur et des infrastructures associées, les chaînes d'approvisionnement mondiales se sont développées à grande échelle, et l'économie mondiale a connu une croissance rapide.
Le token est le conteneur du domaine financier
Le token est le conteneur qui transporte les titres de revenus financiers. Il ne transporte pas des marchandises physiques, mais divers droits économiques et états opérationnels : propriété d'un actif, droits de transfert, règles de distribution des flux de trésorerie, restrictions d'accès, ainsi que la logique d'interaction pouvant être invoquée par des programmes logiciels.
Une fois qu'un actif possède une interface standardisée lisible par machine, une bourse peut le coter, un marché de prêt peut l'utiliser comme collatéral, une institution de garde peut le conserver, un portefeuille peut distribuer automatiquement les flux de trésorerie. Diverses applications logicielles peuvent identifier l'actif et exécuter les règles de transaction, sans avoir à développer une intégration séparée avec chaque institution partenaire. C'est la différence essentielle entre la tokenisation et la simple numérisation de documents ou l'ajout d'enregistrements dans une base de données : tous les acteurs du marché peuvent utiliser le token comme l'interface d'exécution uniforme de l'actif. Lorsque cet effet s'accumule dans tout l'écosystème, l'énergie qu'il libère sera immense.
Les stablecoins sont l'exemple le plus évident du potentiel de la tokenisation. Un virement international de dollars via le système bancaire traditionnel peut prendre plusieurs jours, tandis qu'un stablecoin peut effectuer un transfert mondial en quelques secondes, avec des frais de transaction quasi nuls. La base de tout cela réside dans le fait qu'un grand nombre de bourses, de gardiens, de prestataires d'entrée/sortie de fonds, d'institutions de paiement et de portefeuilles à travers le monde reconnaissent cette interface de token. Ils constituent les nouveaux ports financiers, grues, camions, trains et cargos, transférant la valeur via les tokens. Cette infrastructure a initialement été construite pour Bitcoin et Ethereum ; une fois le système établi, les stablecoins et autres tokens peuvent réutiliser ce réseau. La prospérité des stablecoins attire à son tour plus d'utilisateurs, de liquidités, d'applications et d'infrastructures, et les tokens émis par la suite bénéficieront également des effets de réseau continuellement croissants.
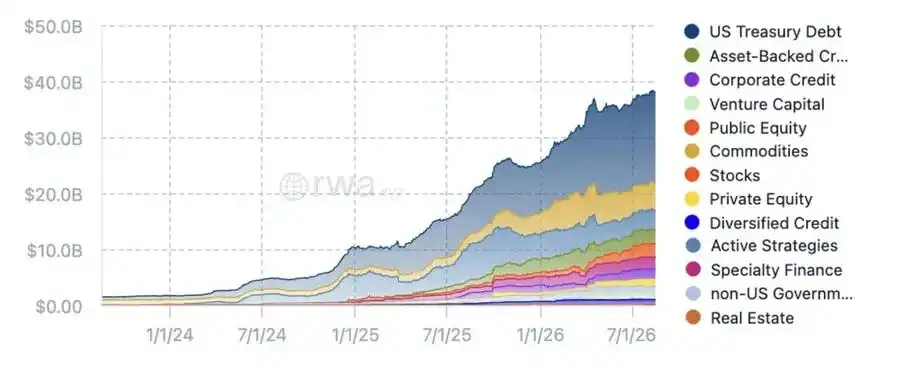
Source : rwa.xyz
Les résultats sont évidents : d'énormes volumes de stablecoins circulent sur le marché, supportant des transactions massives, avec une vitesse de rotation des capitaux bien supérieure à celle de la monnaie traditionnelle M1 ou M2. Le coût des transferts internationaux a chuté d'un ordre de grandeur, permettant à une grande partie de la population mondiale d'accéder de manière stable au système de paiement en dollars. Les stablecoins ont déjà validé la valeur de ce réseau dollar, réalisant un bond qualitatif en termes de coût, de vitesse et de couverture, multipliant l'ampleur de l'activité économique générée par chaque dollar.
Aujourd'hui, ce pool de liquidités en dollars attire davantage d'actifs à se connecter aux canaux de dépôt en stablecoins. La taille des actifs tokenisés de type RWA a augmenté d'environ 10 fois par rapport à il y a deux ans, et le rythme d'accélération continue. Les supports couvrent les obligations d'État américaines, les fonds du marché monétaire, les matières premières, le crédit privé, les actions et diverses parts de fonds, couvrant des marchés mondiaux diversifiés.
Les marchés de capitaux seront restructurés autour des tokens
À l'instar de la chaîne d'approvisionnement mondiale restructurée autour du conteneur, les marchés de capitaux mondiaux seront à l'avenir reconstruits autour des tokens. Le secteur DeFi en montre déjà les prémisses. Un projet de notre portefeuille, Aave V4, permet aux détenteurs éligibles de tokens de mettre leurs actifs en garantie pour obtenir un crédit à taux variable sur le marché des prêteurs. Le protocole intègre l'ensemble des règles de transaction ; c'est l'actif lui-même qui détermine les conditions d'accès. Cela bouleverse complètement la structure de marché du prêt traditionnel. Actuellement, si un individu ou une entreprise souhaite emprunter en mettant un actif en garantie, il doit d'abord s'adresser à une institution financière. L'institution contrôle les conditions d'accès, examine l'emprunteur selon ses propres processus de risque et propose des produits financiers via ses propres canaux. Les services financiers dépendent des relations avec les institutions.
Dans l'écosystème Aave, le seul critère d'évaluation de l'accès est l'actif lui-même. Le smart contract identifie le token, exécute des règles transparentes et se connecte directement au marché des capitaux. Le lien entre le détenteur d'actif et les services financiers est complètement inversé : la capacité financière est attachée à l'actif lui-même, et non à la relation entre l'utilisateur et l'institution.
En d'autres termes, le token donne à l'actif une capacité exécutable, comme un logiciel. Une fois qu'un actif est sur une blockchain publique et reconnu par l'ensemble du réseau, diverses applications peuvent rivaliser pour lui ajouter des services à valeur ajoutée : une bourse offre de la liquidité pour le trading, un marché de prêt offre une capacité de financement, un portefeuille distribue automatiquement les flux de trésorerie, etc. L'émetteur de l'actif n'a besoin de le tokeniser qu'une seule fois, sans avoir à construire un système séparé pour chaque scénario d'application.
Cela modifiera radicalement le modèle commercial des institutions financières. Actuellement, les banques, les courtiers et les sociétés de gestion d'actifs regroupent la garde, le placement, les services de liquidité, la gestion d'actifs, la conformité et les distribuent via des produits fermés. Les réseaux cryptographiques poussent à la décomposition et à l'exploitation indépendante et spécialisée de chaque activité. Une institution est responsable de l'octroi de crédits et de la gestion post-prêt, d'autres fournissent des capitaux, la tarification du risque, la transaction et la circulation, l'assurance ou des services d'application complémentaires. Les actifs, via une interface uniforme, circulent librement entre des services modulaires, sans avoir à être enregistrés et configurés à nouveau dans le système de chaque prestataire.
L'épicentre de l'avantage concurrentiel passe des grandes institutions aux réseaux ouverts. Dans le système financier traditionnel, les grandes institutions peuvent couvrir plus de produits parce qu'elles peuvent supporter les coûts fixes d'infrastructure pour chaque type d'actif et chaque segment de clientèle. Sur les blockchains publiques cryptographiques, une grande partie de l'infrastructure sous-jacente est une ressource partagée. Les nouveaux prestataires de services peuvent se connecter à des actifs, des capitaux et des utilisateurs sans avoir à reconstruire des registres, des bourses, des systèmes de garde et de règlement, abaissant considérablement les barrières à l'entrée et les coûts opérationnels.
L'effet de réseau des stablecoins est déjà dans une boucle vertueuse. Les marchés de capitaux évolueront progressivement vers des réseaux ouverts, avec une multitude de services financiers spécialisés fonctionnant autour d'actifs tokenisés. Dans ce nouveau paradigme, les institutions rivaliseront sur la qualité des capitaux, la capacité de placement, le niveau de gestion des risques, la gestion d'actifs et la puissance de distribution, et non plus sur la propriété exclusive de bases de données ou le monopole de l'accès unique des utilisateurs au marché.
La totalité du bilan mondial finira par être tokenisée
Le résultat le plus important de cette transformation est la création d'un marché mondial des capitaux sans frontières.
Aujourd'hui, les marchés de capitaux sont entravés par les grandes institutions. La grande majorité des particuliers et des entreprises ne peuvent pas accéder directement aux marchés de capitaux ; ils doivent choisir parmi la liste limitée de produits que les institutions veulent bien leur proposer. Les institutions décident elles-mêmes des clients qu'elles servent, des régions qu'elles couvrent, des types d'actifs et des montants de transaction.
Les investisseurs font face à des contraintes inverses : ils ne peuvent pas investir librement dans tous les actifs mondiaux, mais seulement dans ceux que les institutions ont placés, conditionnés et mis à disposition via leur distribution.
Finalement, la grande majorité de la valeur économique mondiale est exclue des marchés de capitaux existants. Les petites créances clients, les projets d'infrastructure locaux, les entreprises privées, le crédit dans les marchés émergents, les flux de trésorerie non standardisés... Bien que possédant une valeur économique intrinsèque, ces actifs sont trop fragmentés, géographiquement dispersés ou de taille trop modeste ; les coûts opérationnels élevés de la finance traditionnelle les empêchent d'obtenir un financement. Les opportunités d'investissement existent, l'offre de capitaux est également abondante, mais il manque un réseau pour les connecter.
La tokenisation change tout cela. Elle fournit aux actifs une interface standardisée, leur permettant d'être découverts à l'échelle mondiale. Lorsque le système financier sera restructuré autour de cette nouvelle interface, le coût de participation pour tous chutera considérablement. La finance deviendra une capacité native du logiciel ; les applications de couche supérieure pourront se spécialiser dans des catégories d'actifs de niche et des marchés régionaux, atteignant des domaines que la finance traditionnelle ne peut pas couvrir. Les processus commerciaux qui ne pouvaient pas accéder aux services financiers sophistiqués pourront facilement intégrer des fonctions de paiement, de financement du fonds de roulement, de gestion des garanties, de gestion de trésorerie ; de nombreux « actifs dormants » inutilisés pourront être connectés au marché des capitaux sur la blockchain. Objectivement, la tokenisation ne peut pas faire en sorte que des actifs totalement dépourvus de valeur de financement obtiennent un soutien financier, mais de nombreux actifs de qualité actuellement exclus du système pourront à l'avenir participer aux échanges de marché.
L'intelligence artificielle amplifiera encore cette transformation en prenant en charge divers travaux opérationnels. Les agents IA pourront évaluer les actifs, tarifer le risque, allouer les capitaux, gérer les garanties, effectuer le règlement des transactions sur un marché mondial lisible par machine, réduisant continuellement le coût des services financiers. L'intelligence artificielle combinée aux canaux de paiement cryptographiques transformera les marchés de transaction personnalisés et intermittents en marchés fonctionnant 24h/24 et 7j/7, mondiaux et automatisés, créant ainsi plus d'opportunités à l'échelle mondiale et brisant les barrières institutionnelles du capital.
L'allocation du capital est l'outil de régulation le plus fondamental des sociétés humaines. Elle détermine la direction dans laquelle les entreprises s'expandent, l'échelle à laquelle les technologies sont déployées, l'emplacement de construction des logements et des usines, et façonne le développement économique régional. Les actifs qui sont trop petits, trop localisés, trop personnalisés ou dont les coûts opérationnels sont trop élevés pour le système financier traditionnel deviendront commercialement viables à placer et à financer une fois que les coûts de connexion, de financement et de gestion chuteront de façon vertigineuse.
C'est aussi le changement profond apporté par le conteneur. Le conteneur a rendu économiquement réalisables de nouveaux modèles de commerce et de production. Les biens peuvent être produits là où les coûts sont les plus bas, assemblés ailleurs et vendus dans le monde entier, car les coûts globaux de coordination de la chaîne d'approvisionnement ont considérablement baissé.
Le token reproduira la même transformation pour le capital. Au cours des prochaines décennies, le bilan mondial passera d'une collection de registres isolés à un marché ouvert que les logiciels pourront parcourir de manière autonome. Le capital circulera librement en fonction de la valeur intrinsèque des actifs, et non plus en fonction de qui contrôle les canaux financiers. Les stablecoins nous en ont déjà donné un aperçu : ce système a le potentiel d'entraîner une énorme expansion du marché mondial des capitaux et d'atteindre des domaines sans précédent.