Les détenteurs à court terme de Bitcoin enchaînent 30 jours de profit, améliorant les chances d'un marché haussier selon CryptoQuant

cointelegraphPublié le 2026-09-15Dernière mise à jour le 2026-09-15

Résumé

Selon une analyse de CryptoQuant, les détenteurs à court terme (STH) du Bitcoin sont restés en situation de profit partiel pendant 30 jours consécutifs, soit la plus longue période ininterrompue de 2026. Ces investisseurs, qui détiennent des BTC depuis moins de six mois, détiennent actuellement 168,2 milliards de dollars de profits contre 102,6 milliards de pertes. Ce phénomène est historiquement un indicateur clé de renversement de tendance haussière pour le prix du BTC, similaire à celui observé à la fin du marché baissier de 2022. Parallèlement, l'ensemble de la base d'investisseurs Bitcoin est en profit net depuis le 19 août. Les prix de revient des STH se situent entre 63 372 $ (pour les détentions de 1 à 3 mois) et 73 190 $ (pour les détentions de 3 à 6 mois), consolidant un plancher de prix. Cette persistance de la profitabilité suggère une solidité du marché et une condition préalable à la reprise d'une tendance haussière durable.

Les spéculateurs du Bitcoin (BTC) ont conservé leurs profits pendant près d'un mois, ce que de nouvelles analyses considèrent comme un signe clé de la solidité du marché.


Points clés :


  • Les détenteurs à court terme de Bitcoin ont été partiellement en profit au cours du mois écoulé, marquant la période consécutive la plus longue de profit de l'année 2026.
  • La profitabilité des DCT — un indicateur historique de retournements haussiers du prix du BTC — s'élève actuellement à 168,2 milliards de dollars de profit contre 102,6 milliards de dollars de perte.
  • L'ensemble de la base d'investisseurs Bitcoin est resté en bénéfice net depuis le 19 août.


Les détenteurs à court terme renforcent l'optimisme quant à un retour du prix du BTC


Les données de la plateforme d'analyse onchain CryptoQuant montrent qu'un sous-ensemble de la cohorte des détenteurs à court terme (DCT) de Bitcoin est en profit depuis le 16 août.


Les investisseurs DCT sont des portefeuilles détenant une sortie de transaction non dépensée (UTXO) depuis moins de six mois. Ils correspondent à des acheteurs plus récents, plus sensibles aux mouvements de prix et à la volatilité à court terme, qui ajustent leur exposition plus facilement que les détenteurs aguerris de Bitcoin.


Depuis le 16 août, la base des investisseurs DCT est divisée en termes de profits sur leur exposition existante. Les jetons DCT détenus en profit totalisent 168,2 milliards de dollars mardi, tandis que 102,6 milliards de dollars sont détenus en dessous de leur prix d'acquisition.
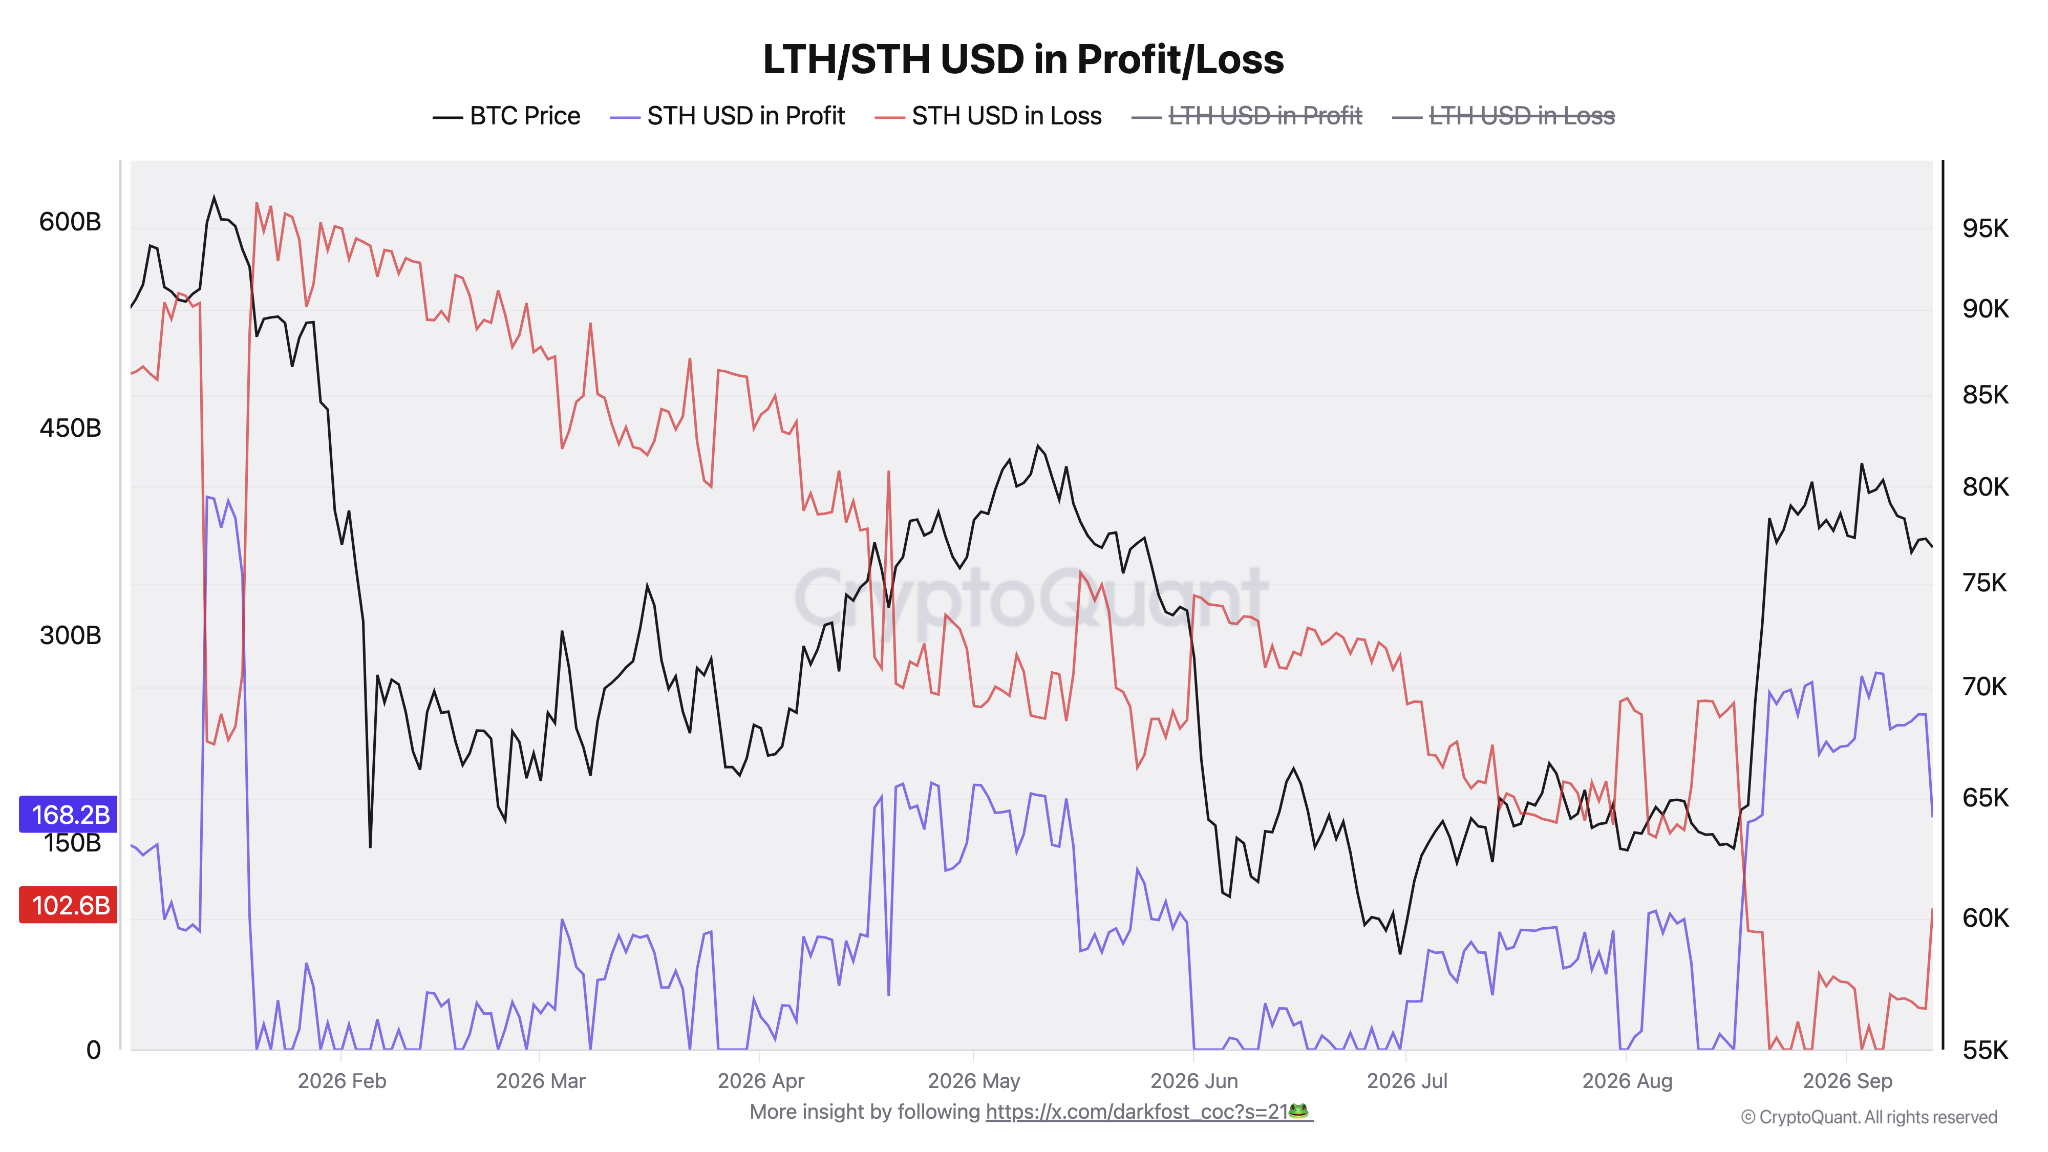

Détentions des DCT Bitcoin en profit et en perte. Source : CryptoQuant


Pour CryptoQuant, cependant, le ratio est moins important que le fait que les DCT aient conservé au moins une partie de leurs profits pendant 30 jours consécutifs.


« C'est la première fois depuis le sommet du marché que les DCT restent en territoire de profit pendant une période soutenue. La dernière fois, c'était en janvier, mais cet épisode n'a pas duré plus d'une semaine. En mai, les pertes détenues par les DCT restaient dominantes », a-t-elle écrit dans un article de blog accompagnant.


Le phénomène de périodes ininterrompues de profitabilité des DCT de plus en plus longues a caractérisé les reprises du marché Bitcoin tout au long des cycles de prix du BTC. Il a également été observé à la fin du marché baissier du Bitcoin en 2022. CryptoQuant y voit donc une condition préalable au retour d'une tendance haussière à long terme du prix du BTC dans ce cycle.


« La tendance baissière ne s'inverse réellement que lorsque les profits s'installent durablement pour les DCT, les poussant alors à conserver leurs positions et à profiter de la hausse », a-t-elle ajouté.
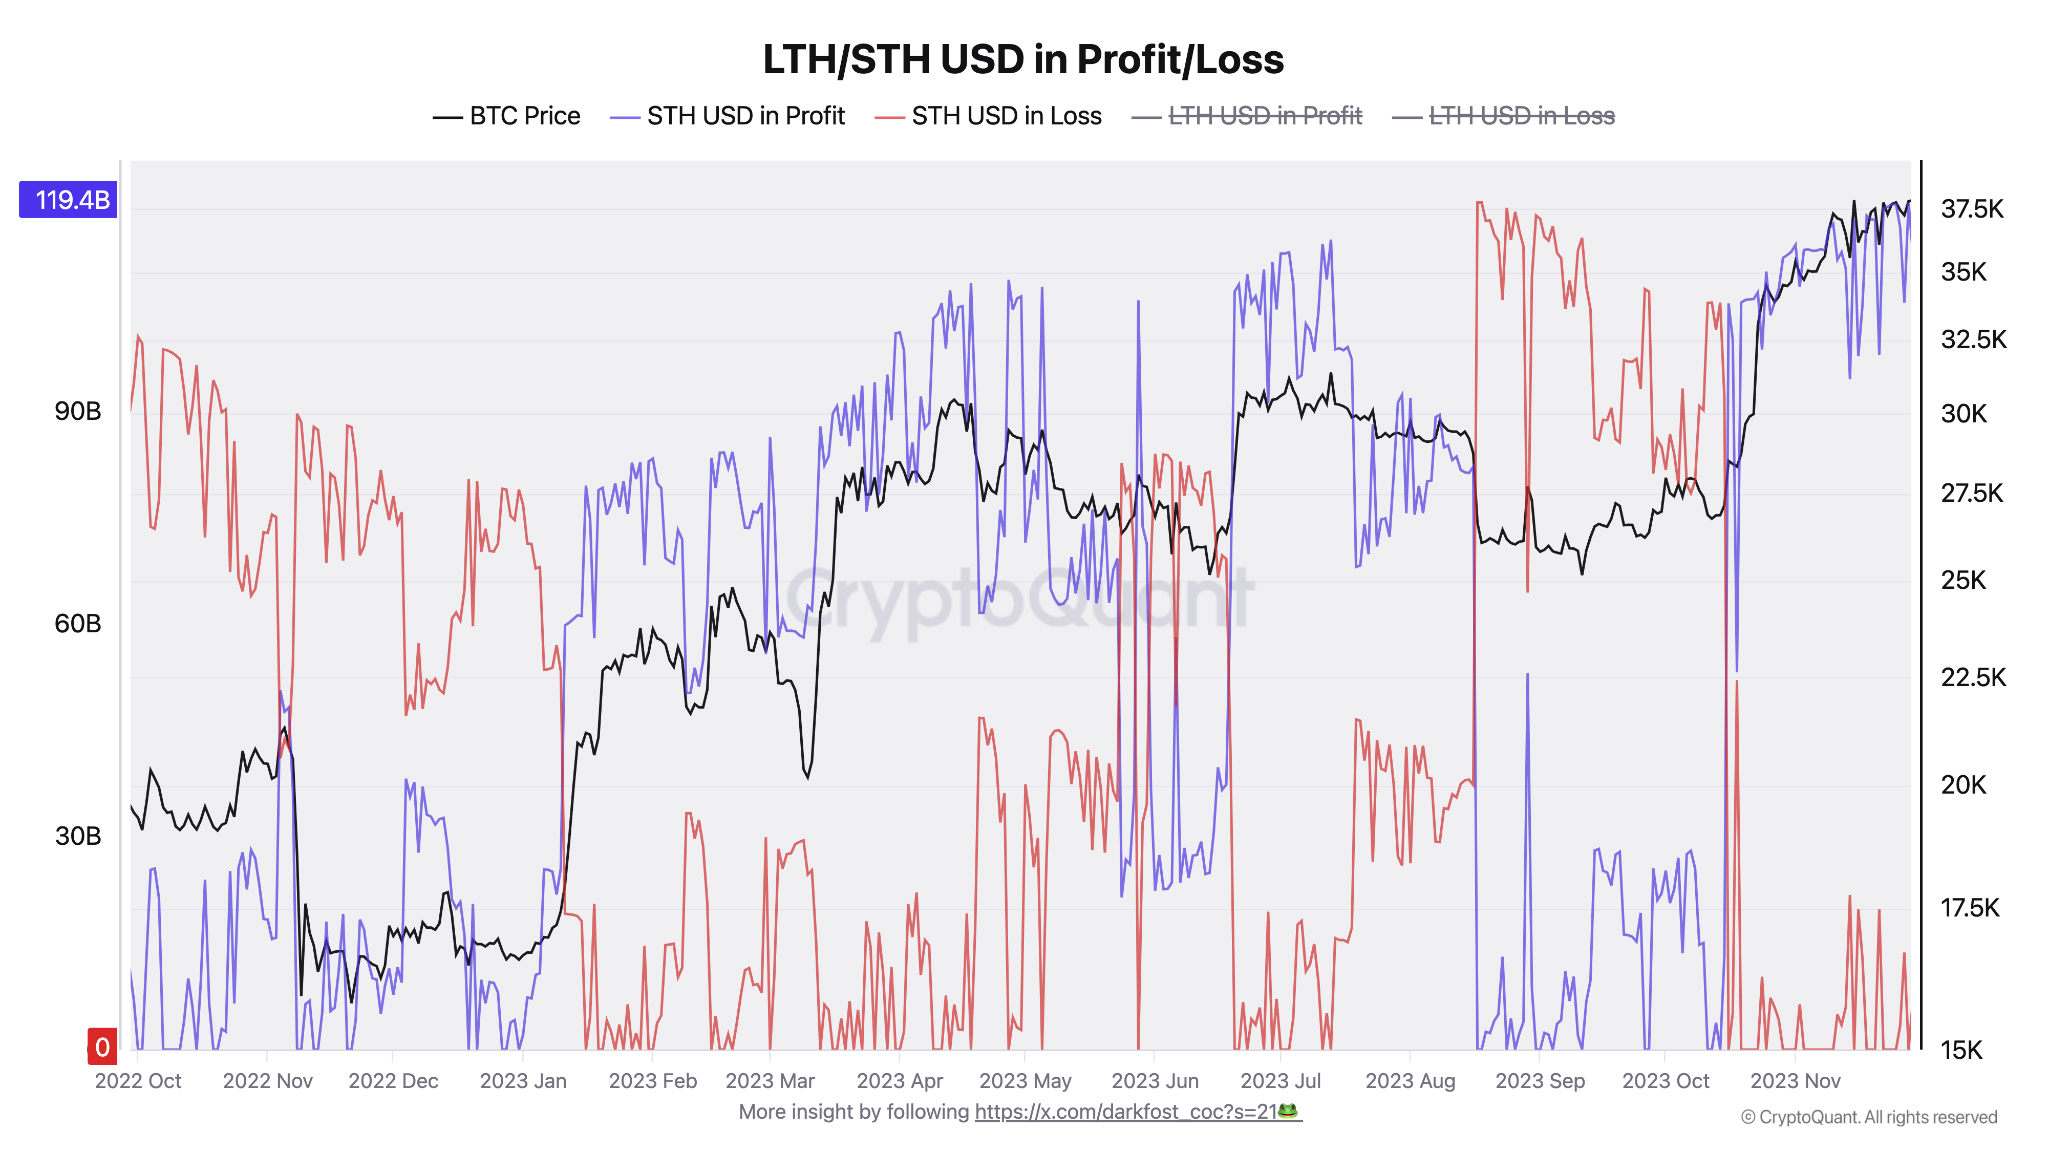

Détentions des DCT Bitcoin en profit et en perte jusqu'à fin 2023. Source : CryptoQuant


Les bases de coût des investisseurs récents se regroupent au-dessus de 70 000 dollars


Les données font écho à une période similaire de profitabilité agrégée actuellement observée dans l'ensemble de la base d'investisseurs Bitcoin, tandis que le BTC/USD conserve la majorité de sa hausse de 25% en août.


À lire aussi : Le vote du CLARITY Act face à la hausse des taux de la Fed : Cinq choses à savoir sur Bitcoin cette semaine


Comme Cointelegraph l'a rapporté, le ratio de profit des sorties dépensées (SOPR), qui suit les profits ou pertes nets de tous les investisseurs, a dépassé son seuil d'équilibre de 1 le 19 août et le maintient légèrement au-dessus depuis. La semaine dernière, la suite d'analyses onchain Checkonchain a affirmé que la profitabilité des DCT en particulier « commençait à ressembler davantage à ces reprises précoces d'un marché haussier ».


La profitabilité des DCT est actuellement tirée par des entités détenant entre un et trois mois, selon les données de CryptoQuant, cette cohorte ayant une base de coût (également appelée prix réalisé) à 63 372 dollars. La base de coût de la partie plus mature de la base DCT — les portefeuilles détenant depuis trois à six mois — se situe désormais à 73 190 dollars.
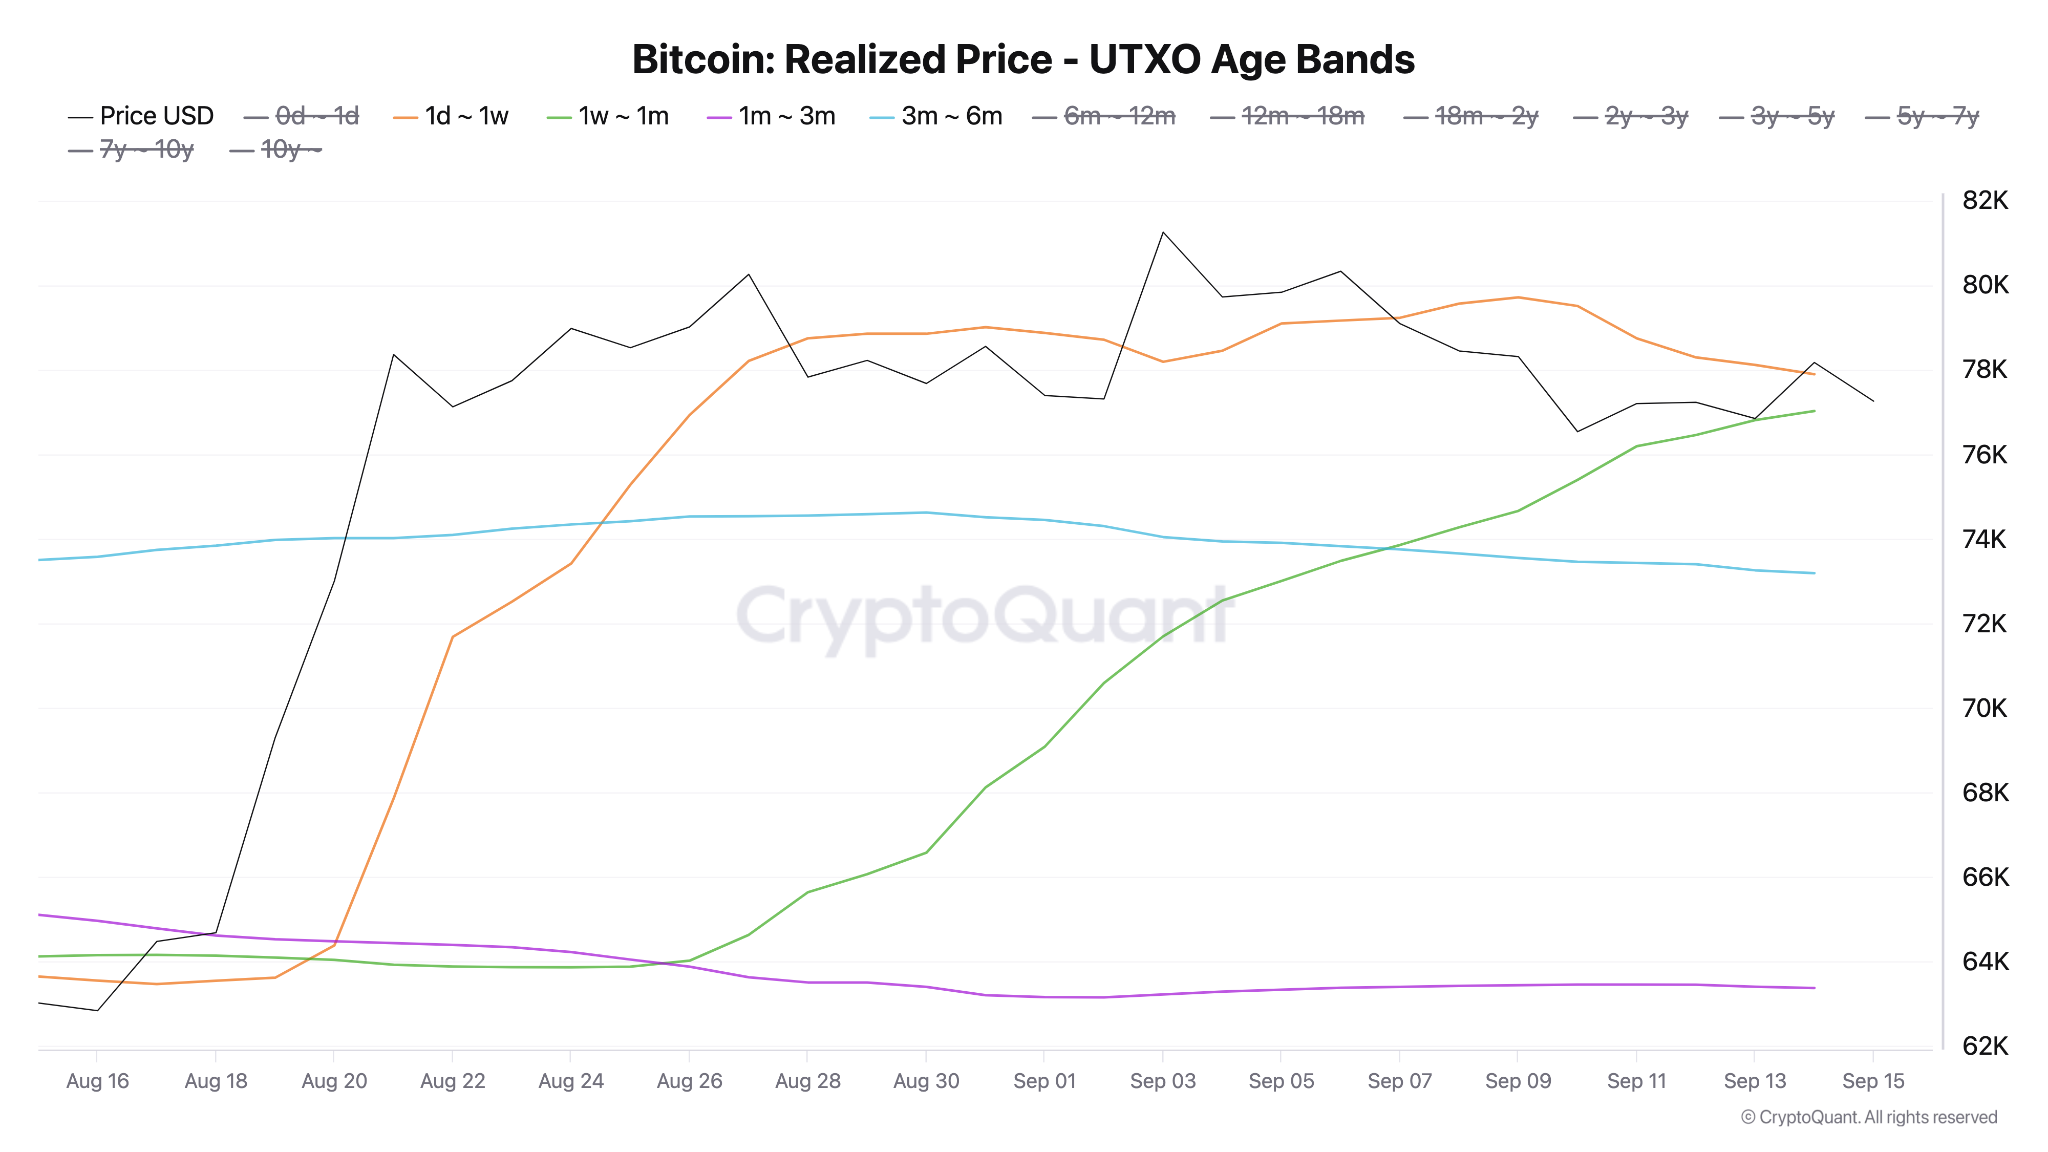

Prix réalisé du Bitcoin par ancienneté du portefeuille. Source : CryptoQuant


Questions liées

QSelon l'article, qu'est-ce qui est considéré comme un signe clé de la force du marché pour le Bitcoin ?

ALe fait que les détenteurs à court terme (STH) du Bitcoin conservent des positions bénéficiaires depuis près d'un mois, soit depuis le 16 août, est considéré comme un signe clé de la force du marché.

QComment l'article définit-il les "détenteurs à court terme" (STH) du Bitcoin ?

ALes détenteurs à court terme (STH) sont définis comme les portefeuilles détenant un UTXO (sortie de transaction non dépensée) depuis moins de six mois. Ils correspondent généralement à des acheteurs récents, plus sensibles aux mouvements de prix et à la volatilité à court terme.

QQuel est le montant total des bénéfices et des pertes détenus par les STH au moment de la rédaction de l'article ?

ASelon les données de CryptoQuant, au moment de la rédaction de l'article, les pièces détenues en bénéfice par les STH totalisaient 168,2 milliards de dollars, tandis que 102,6 milliards de dollars étaient détenus en dessous de leur prix d'acquisition (en perte).

QPourquoi le phénomène de périodes de rentabilité prolongée des STH est-il important selon CryptoQuant ?

ACryptoQuant considère que les périodes ininterrompues de rentabilité des STH sont une caractéristique historique des reprises de marché du Bitcoin et un prérequis pour le retour d'une tendance haussière à long terme. Ce phénomène marque un renversement de la tendance baissière car il incite les STH à conserver leurs positions et à profiter de la hausse.

QQuels sont les niveaux de coût de base (prix réalisé) mentionnés pour les deux cohortes de STH les plus actives ?

ALe coût de base (ou prix réalisé) pour la cohorte des portefeuilles détenant leurs Bitcoins depuis 1 à 3 mois est de 63 372 $. Pour la cohorte plus mature (portefeuilles détenant depuis 3 à 6 mois), le coût de base est plus élevé, à 73 190 $.

Lectures associées

Strategy déclare conditionnellement des dividendes quotidiens alors que STRC évolue sous les 100 $

Strategy, le plus grand détenteur institutionnel de Bitcoin, a déclaré des dividendes quotidiens sur son action préférentielle STRC pour novembre, sous réserve de l'approbation des actionnaires et de l'entrée en vigueur des amendements associés. Le conseil d'administration a approuvé des dividendes en espèces pour chaque jour du 1er au 30 novembre, les paiements débutant le 2 novembre, chaque dividende étant versé le jour ouvrable suivant la date de référence, selon un dépôt 8-K auprès de la SEC. Le taux annualisé resterait à 12 % pour novembre, la direction recommandant ce taux jusqu'à ce que l'action affiche une « cotation saine et durable proche de 100 dollars par action ». Ces dividendes quotidiens pourraient rendre STRC plus attractif et l'aider à se négocier près de sa valeur nominale de 100 dollars. STRC est l'un des principaux véhicules de levée de fonds de Strategy pour acheter du Bitcoin. Vendredi, STRC reculait de 0,2 % à 99,32 dollars. La semaine dernière, Strategy a ajouté 250 Bitcoin pour 21,5 millions de dollars, portant ses avoirs totaux à 848 250 BTC. Durant la semaine close le 4 octobre, l'entreprise a racheté pour 176 millions de dollars d'STRC, soit plus de six fois ses achats de Bitcoin (28 millions). Le 29 juin, Strategy a dévoilé un cadre permettant de financer les dividendes par des ventes de Bitcoin et a porté le taux annuel d'STRC à 12 %.

cointelegraphIl y a 21 mins

Strategy déclare conditionnellement des dividendes quotidiens alors que STRC évolue sous les 100 $

cointelegraphIl y a 21 mins

CXMT redresse les transistors : une voie de rattrapage contournant l'EUV, peut-elle ébranler les trois géants de la mémoire ?

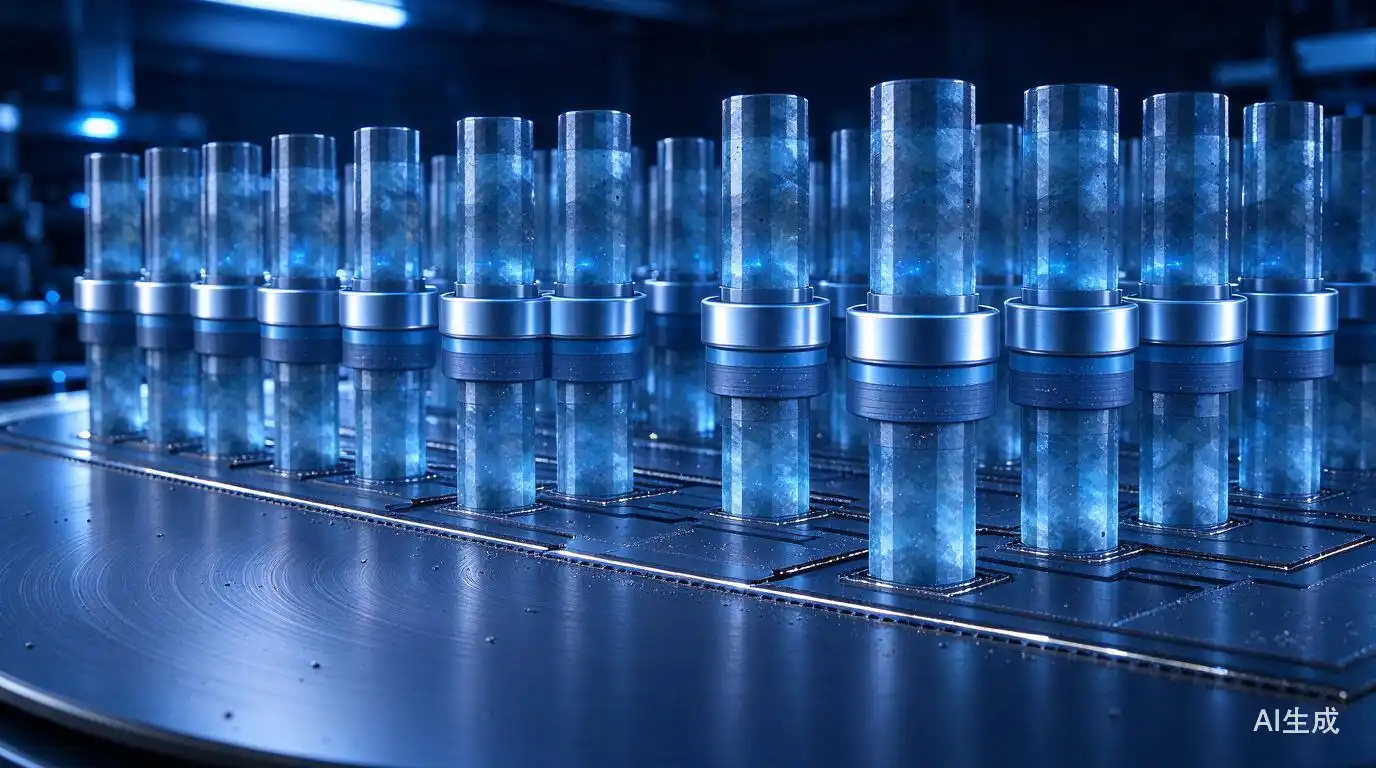
ChangXin (CXMT) annonce des avancées majeures dans la DRAM : architecture 4F2 et transistor vertical à grille enveloppante (VSG). Le passage du 6F2 au 4F2 réduit la surface par cellule d'environ un tiers, soit jusqu'à 50 % de densité en plus à nœud égal. Le transistor, autrefois horizontal, devient vertical : la longueur du canal se découple de l'empreinte au sol, la grille entoure le canal, réduisant fuites et consommation. Surtout, cette architecture permet de s'affranchir partiellement de l'EUV, crucial pour CXMT, soumis aux restrictions d'exportation : les règles de conception sont assouplies d'environ 30 %, soit l'équivalent de deux générations de gravure. Le 4F2 n'est pas propre à CXMT : Samsung est le plus avancé (production prévue vers 2028), SK Hynix suivrait un nœud plus tard, Micron reste en retard (vers 2030). CXMT annonce un premier produit DDR5 RDIMM fin 2026, mais sans détails sur le rendement ou les volumes. Les défis restent nombreux : effet de corps flottant, fabrication des piliers de silicium au-dessus des lignes de bits, découplage des circuits périphériques par collage hybride, résistance des métaux (molybdène, ruthénium), interférences et montée en rendement. À court terme (2026-2027), l'impact sur l'offre reste limité. À moyen terme (après 2028), le risque est une hausse de l'offre supérieure aux attentes, surtout que la majorité des nouvelles capacités DDR vient de Chine. La DRAM classique étant la principale source de profits, une montée en puissance de CXMT pourrait peser fortement sur les marges des trois grands. Samsung pourrait en profiter pour reprendre l'avantage ; Hynix reste protégé par sa position dans le HBM ; Micron paraît le plus vulnérable. Les équipementiers (Applied Materials, Tokyo Electron, Lam, ASMI) et les fournisseurs de matériaux pourraient bénéficier de ces nouveaux procédés.

marsbitIl y a 2 h

CXMT redresse les transistors : une voie de rattrapage contournant l'EUV, peut-elle ébranler les trois géants de la mémoire ?

marsbitIl y a 2 h

Les trois grandes banques japonaises testent une stablecoin en yen commune pour les paiements transfrontaliers

Les trois plus grandes banques japonaises — Mizuho, MUFG et Sumitomo Mitsui Banking Corporation (SMBC) — ont achevé un essai conjoint d'une stablecoin adossée au yen, confirmant la faisabilité d'un modèle destiné aux paiements transfrontaliers entre entreprises. Le test, mené du 17 au 23 juillet, a été annoncé le 16 octobre 2026. Mitsubishi UFJ Trust and Banking et la société technologique TISI y ont également participé. L'essai portait sur des paiements entre les activités japonaises de Mitsubishi Corporation et ses sites étrangers, afin de vérifier qu'une stablecoin émise conjointement par plusieurs banques peut fonctionner dans le cadre opérationnel et réglementaire existant. Le projet a bénéficié du soutien de l'Agence japonaise des services financiers (FSA) via son FinTech Proof-of-Concept Hub en novembre 2025. Selon la structure testée, Mizuho, MUFG et SMBC agissaient comme mandants conjoints chargés de l'émission, tandis que Mitsubishi UFJ Trust and Banking était fiduciaire. Le jeton a été émis sous un accord de fiducie, en tant que droits bénéficiaires de fiducie spécifiés selon la loi japonaise sur les services de paiement. L'essai a examiné l'émission, le transfert et le remboursement de la stablecoin, ainsi que les performances du système, les exigences opérationnelles et les mesures de conformité, notamment la lutte contre le blanchiment et le financement du terrorisme. Mitsubishi UFJ Trust and Banking a évalué les opérations fiduciaires et la protection des utilisateurs ; TISI a intégré l'infrastructure de portefeuille au système d'émission ; SMBC a fourni la plateforme blockchain développée avec TISI. Le modèle envisage une circulation sur les réseaux clients des trois banques sans plafond d'émission fixe, avec une gestion des actifs fiduciaires via des dépôts bancaires. Ces éléments restent des hypothèses de conception susceptibles d'évoluer. Les banques ont confirmé la faisabilité du modèle d'émission conjointe et en ont tiré des enseignements pratiques. La stablecoin n'est toutefois pas encore commercialisée. En juin, les banques visaient un début de transactions réelles durant l'exercice 2026, s'achevant en mars 2027. Les participants continueront d'évaluer les questions en suspens : protection des utilisateurs, cybersécurité, conformité réglementaire et stabilité du système, avant un usage pratique.

TheNewsCryptoIl y a 2 h

Les trois grandes banques japonaises testent une stablecoin en yen commune pour les paiements transfrontaliers

TheNewsCryptoIl y a 2 h

Trading

Spot
活动图片