Auteur : Jae, PANews
Le 4 septembre à l'aube, le Bitcoin a brièvement dépassé les 82 000 dollars, avant de retomber aux alentours de 80 000 dollars. Cependant, le marché crypto a en réalité connu son rebond le plus puissant depuis octobre 2025 à partir de la mi-août. Le Bitcoin a enregistré une hausse d'environ 25 % sur le dernier mois, et les ETF américains au comptant sur Bitcoin ont affiché un afflux net mensuel de 3,52 milliards de dollars, établissant un nouveau record annuel.
Cependant, plus dramatique que le marché au comptant, c'est l'explosion collective du secteur des trésoreries d'actifs numériques (DAT). Selon les statistiques de PANews, les 10 principales actions DAT ont toutes clôturé en hausse en août, avec une progression mensuelle moyenne d'environ 106 %, tandis que leurs actifs sous-jacents de trésorerie n'ont augmenté qu'en moyenne de 45 %. Même en excluant les cas extrêmes, la performance excédentaire des DAT par rapport à leurs actifs sous-jacents reste très significative.
On peut dire que les capitaux accordent une prime de marché supplémentaire à certaines DAT. Dans la composition de cette prime, on trouve le bêta de la hausse des prix des cryptomonnaies, l'effet de levier du financement, le revenu du staking, et le potentiel narratif des écosystèmes.
Tout en vert en août, un rallye multipliant les cours par deux
Selon les observations de PANews, les 10 principales actions DAT incluses dans les statistiques représentent actuellement une capitalisation boursière de plus de 82 milliards de dollars, en hausse de 46 % en glissement mensuel ; leur volume d'échanges en août était d'environ 2,5 milliards d'actions, soit une augmentation de 33 % en glissement mensuel, ce qui indique que l'attention des capitaux est revenue sur le secteur des DAT.
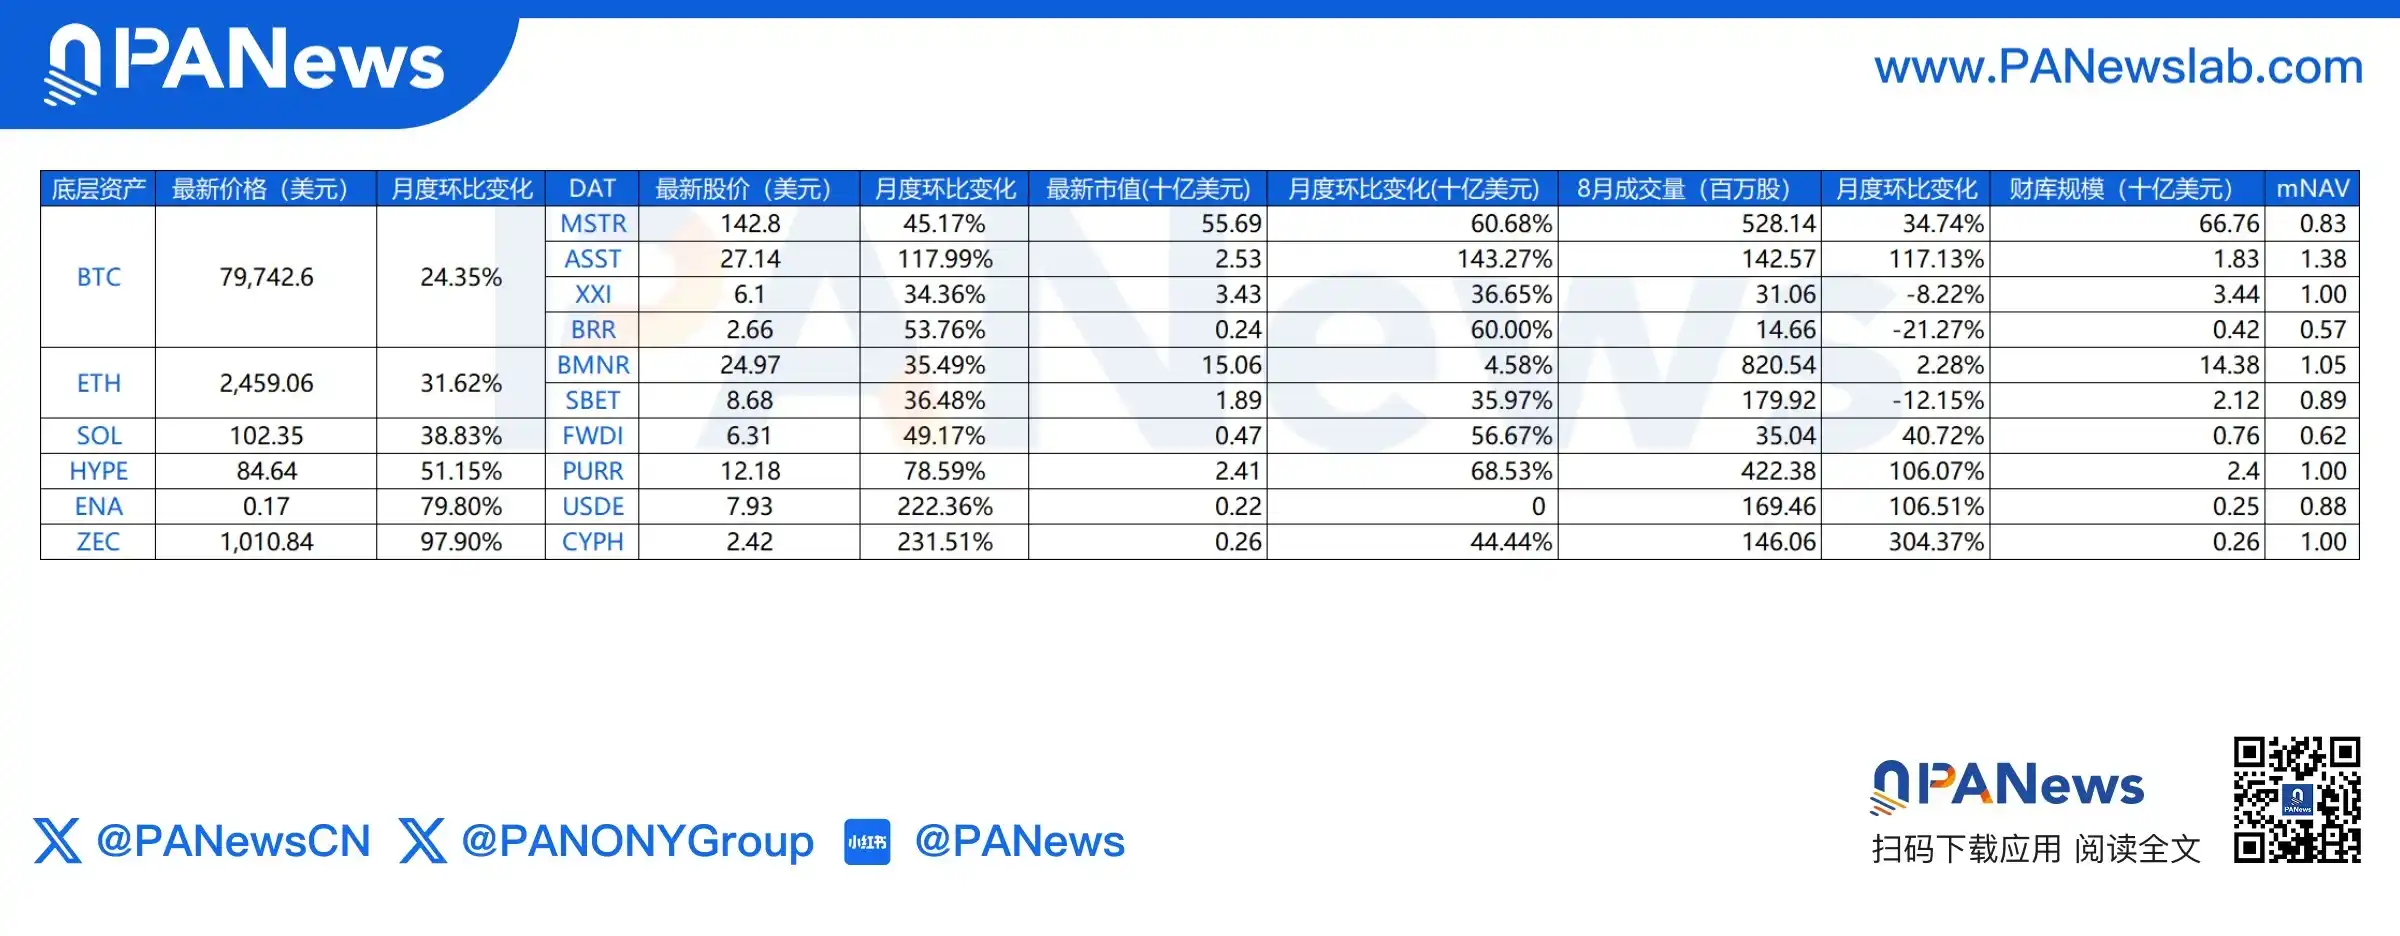
Le phénomène le plus intéressant de cette vague est que les hausses des actions DAT ont généralement surpassé celles de leurs actifs de trésorerie, présentant des caractéristiques marquées de "Bêta + effet de levier". En termes de performance des prix, les 10 principales actions DAT ont toutes généré une performance excédentaire par rapport à leurs actifs de trésorerie. Parmi elles, trois actions DAT méritent une attention particulière :
-
ASST : les actifs de trésorerie en BTC ont augmenté de 24,35 % sur la période, tandis que l'action a progressé de 117,99 %, soit un rendement excédentaire d'environ 94 points de pourcentage.
-
CYPH : les actifs de trésorerie en ZEC ont augmenté de 97,9 % sur la période, tandis que l'action a progressé de 231,51 %, soit un rendement excédentaire d'environ 134 points de pourcentage ;
-
USDE : les actifs de trésorerie en ENA ont augmenté de 79,8 % sur la période, tandis que l'action a progressé de 222,36 %, soit un rendement excédentaire d'environ 143 points de pourcentage ;
En revanche, le leader du secteur, MSTR, a affiché une performance relativement modérée, avec une hausse d'environ 45,17 % sur le dernier mois, pour un rendement excédentaire d'à peine 21 points de pourcentage.
Une règle émerge également : plus la capitalisation boursière d'une DAT est faible, plus la liquidité de son action est basse, et plus sa narration est récente, plus son élasticité de prix par rapport à ses actifs de trésorerie tend à être élevée. C'est la différence la plus marquante entre cette vague DAT et l'ère où "MicroStrategy régnait en maître" : alors que les portefeuilles des DAT se diversifient du Bitcoin vers d'autres actifs, les actifs de petite et moyenne capitalisation, grâce à leur flottant plus réduit et à leurs narrations plus variées, ont affiché des performances encore plus spectaculaires que celles du leader.
MSTR concentre près de 70 % de la capitalisation des DAT leaders, l'effet de levier sur la trésorerie crée une élasticité bidirectionnelle
Cependant, MicroStrategy reste l'exemple le plus abouti du modèle DAT, sa capitalisation représentant environ 68 % de la capitalisation boursière cumulée des 10 principales actions DAT.
La logique commerciale fondamentale d'une DAT n'est pas la simple corrélation linéaire "la crypto monte → l'action monte", mais plutôt un outil de levier qui amplifie le taux de rendement des actifs de la trésorerie.
Le 23 août, le BTC a augmenté de plus de 20 % en une semaine. À cette date, MicroStrategy détenait 840 447 BTC, pour une valeur nette des actifs BTC d'environ 49,68 milliards de dollars. Le 31 août, MicroStrategy a annoncé avoir acheté environ 4 603 BTC pour 3,7 milliards de dollars, à un prix moyen d'environ 80 318 dollars, portant son portefeuille total à 845 050 BTC.
C'est précisément le cycle de capital du modèle DAT : le BTC monte → le bilan s'améliore → la capacité de financement par actions s'accroît → plus de fonds sont obtenus pour acheter du BTC → l'exposition au BTC par action augmente encore.
Ce mécanisme de rétroaction positive confère aux actions DAT une élasticité supérieure à celle de leurs actifs de trésorerie sous-jacents. Lorsque le prix des actifs de la trésorerie augmente, le rendement composé des actions DAT dépasse naturellement largement la simple hausse du prix de la crypto. Cette caractéristique fait également des actions DAT des "amplificateurs de rendement" lors des phases de rebond du marché.
L'aspect le plus attrayant d'une DAT est l'effet de levier, mais son aspect le plus dangereux est également l'effet de levier. La roue de l'élan fonctionne toujours dans les deux sens : aussi violente qu'elle est à la hausse, aussi violente elle l'est à la baisse.
La taille totale des actifs de trésorerie des 10 actions DAT s'élève à environ 92,62 milliards de dollars, tandis que leur capitalisation boursière totale ne représente que 88,8 % de la valeur de leurs actifs de trésorerie. En d'autres termes, le secteur des DAT n'est pas uniformément caractérisé par une prime élevée ; certaines actions sont en réalité déjà évaluées en dessous de la valeur de leurs actifs de trésorerie.
Il convient de rester vigilant : une NAV ajustée inférieure à 1 ne signifie pas "arbitrage sans risque". Outre les actifs de trésorerie, une société a également des dettes, des actions privilégiées, un risque de dilution, des frais de gestion, des coûts de financement, des actifs mis en garantie, des risques réglementaires, des pertes opérationnelles et une série d'autres postes déductibles.
Selon un rapport de Bloomberg, la DAT Bitcoin Nakamoto, fondée par l'entrepreneur crypto David Bailey, qui avait contribué à faire évoluer la position du président américain Donald Trump en faveur du BTC, a vu son action chuter d'environ 99 % par rapport à son pic, réduisant à néant sa prime de marché.
La volatilité des DAT provient à la fois du prix sous-jacent des cryptomonnaies et de l'expansion et de la contraction de leur prime d'évaluation, cette dernière ayant souvent une amplitude de fluctuation plus grande que la première.
Du BTC à l'ETH/SOL, les DAT ajoutent une couche de revenus via le staking
MicroStrategy représente l'approche de la première génération des DAT "accumulateurs". Un autre changement notable est que le modèle DAT se diffuse vers davantage d'actifs cryptographiques, et les stratégies évoluent également, conférant aux DAT des propriétés d'"actifs productifs".
Les trésoreries Ethereum sont un échantillon classique de cette évolution. Prenons Bitmine par exemple : à ce jour, elle détient plus de 5,9 millions d'ETH, soit environ 5 % de l'offre totale d'ETH, ainsi que 211 BTC et plus de 500 millions de dollars en liquidités et titres négociables. La valeur de ses actifs cryptographiques ajoutée à ses liquidités atteint 15,6 milliards de dollars. Environ 5,07 millions de ces ETH sont mis en staking, générant des revenus sur la blockchain.
SharpLink adopte une approche similaire, avec un portefeuille de plus de 890 000 ETH, continuellement mis en staking et dans des stratégies de rendement sur la blockchain.
Les trésoreries Solana suivent le mouvement. Forward Industries détient environ 7,807 millions de SOL et actifs équivalents, soit environ 1,3 % de l'offre en circulation de Solana, et les met presque entièrement en staking.
Comparées aux trésoreries Bitcoin qui dépendent fortement des fluctuations de prix, les trésoreries ETH/SOL bénéficient d'un soutien de valeur supplémentaire grâce aux revenus du staking.
Cela signifie que le modèle d'évaluation des DAT est en train de subir une évolution de second ordre :
-
Première étape : Valeur de la trésorerie ≈ Prix de l'actif × Quantité détenue, pilotée par les prix ;
-
Deuxième étape : Valeur de la trésorerie ≈ Prix de l'actif × Quantité détenue + Revenus du staking/sur la blockchain, avec un soutien de flux de trésorerie ;
Ce modèle pourrait devenir le champ de bataille principal de la compétition dans le secteur des DAT au cours de la prochaine phase.
La différenciation du secteur se manifeste, l'appétit pour le risque se déverse vers les DAT d'altcoins
Les capitaux se déplacent des trésoreries BTC et ETH vers les trésoreries d'altcoins à plus haut bêta, l'intérêt du marché pour les actions DAT comme HYPE et ZEC augmentant significativement. C'est également un signal que le marché entre dans sa deuxième phase : après que les actifs majeurs ont attiré des capitaux frais, ceux-ci se déversent vers des actifs de petite et moyenne capitalisation, l'appétit pour le risque se déplaçant progressivement vers le bas de l'échelle.
Les DAT d'altcoins sont de plus petite taille et peuvent plus facilement produire des mouvements extrêmes.
PURR en est un exemple typique. À ce jour, elle détient environ 30,1 millions de HYPE, pour une valeur de portefeuille de 2,54 milliards de dollars. Parallèlement, la société a racheté environ 5,8 millions d'actions PURR, réduisant ainsi son flottant.
Plus important encore, l'ancrage de valeur de PURR ne réside pas seulement dans le prix de HYPE, mais aussi dans un ensemble de narrations combinées : Fluctuations du prix de HYPE + Croissance du portefeuille de HYPE + Croissance de l'écosystème Hyperliquid + Rachats et destructions de HYPE + Capacité de financement de la DAT.
Parmi celles-ci, les revenus de l'écosystème et la tokenomie d'Hyperliquid fournissent le principal soutien de valeur. Au cours des 12 derniers mois, l'écosystème Hyperliquid a généré environ 712 millions de dollars de bénéfices non distribués, dont jusqu'à 99 % de la valeur a été redistribuée aux détenteurs de HYPE via un mécanisme de rachat. Les investisseurs qui achètent PURR parient essentiellement sur la croissance de l'écosystème Hyperliquid.
CYPH, qui détient du ZEC, présente également un potentiel d'imagination. À ce jour, elle détient 323 394 ZEC, soit environ 1,91 % de l'offre en circulation de Zcash. Ensuite, via une transaction avec Winklevoss Capital, la société s'est également introduite dans le secteur minier de Zcash, détenant environ 18 % de la puissance de calcul totale du réseau. L'évaluation de CYPH intègre donc à la fois la valeur de la trésorerie en ZEC, l'activité minière et la narration autour des actifs de confidentialité.
USDE est une nouvelle venue parmi les DAT, ayant fait son entrée sur le Nasdaq fin juin, avec ENA comme actif de trésorerie. USDE détient environ 3,029 milliards d'ENA, d'une valeur d'environ 510 millions de dollars, soit 20 % de l'offre totale d'ENA. Le modèle commercial d'USDE couvre simultanément six domaines : l'infrastructure de l'écosystème Ethena, les nœuds de validation, le DVN de LayerZero, la stablecoin Harness, la distribution de USDe et la trésorerie en ENA.
En d'autres termes, USDE tente de construire une roue de l'élan complète : Croissance de l'écosystème Ethena → Augmentation des revenus d'infrastructure → Hausse de la valeur d'ENA → Financement sur les marchés de capitaux → Expansion supplémentaire de la trésorerie en ENA et de ses investissements écosystémiques.
La narration écosystémique + une faible capitalisation + un flottant limité et récent à l'introduction ont conjointement engendré une hausse mensuelle supérieure à 200 %, mais cela ressemble davantage à un cas particulier de "DAT à faible capitalisation, haute volatilité et forte narration".
Aujourd'hui, la différenciation du marché des DAT est déjà visible. Les capitaux et l'attention se concentrent vers les actifs leaders, tandis que l'élasticité et le potentiel d'imagination se trouvent du côté des actifs de petite et moyenne taille.
Le fait que les DAT aient collectivement surpassé les prix des cryptomonnaies récemment envoie un signal : les DAT sont en train de devenir un outil à haut bêta connectant le marché boursier traditionnel aux actifs cryptographiques.
Ce qui mérite une analyse plus approfondie que les chiffres de hausse, c'est la source du rendement excédentaire. S'il provient principalement de la croissance réelle des actifs par action, des flux de trésorerie issus du staking et des activités écosystémiques, alors les DAT sont en train d'évoluer vers un tout nouveau mode de gestion d'actifs cryptographiques.
De "qui détient le plus de cryptos" à "qui crée le plus de valeur par action", la compétition dans le secteur des DAT entre dans une dimension supérieure. Et tous les leviers et primes devront finalement être soumis à l'épreuve des cycles.