Les marchés boursiers américains à un moment « extrêmement fragile », la saison des résultats est lancée

链捕手Publié le 2026-07-11Dernière mise à jour le 2026-07-11

Résumé

Le marché américain, bien qu'apparemment calme en surface, montre des signes de vulnérabilité extrême à un moment crucial : le début de la saison des résultats. Selon l'indicateur de vulnérabilité "Turbu-lens" de l'UBS, le marché a atteint son niveau le plus fragile depuis septembre 2025. Ce contexte coïncide avec des attentes de bénéfices très élevées pour le S&P 500 (+24% anticipé pour le Q2), ce qui accroît le risque de correction en cas de déception. La volatilité apparentément basse du VIX est jugée trompeuse et temporaire, la saison des résultats étant susceptible de la faire remonter. Les experts soulignent une divergence inquiétante : la volatilité des actions individuelles dépasse largement celle de l'indice, une situation qui pourrait se résorber par une hausse soudaine de la volatilité des indices. D'autres facteurs pèsent : la tension géopolitique maintient le pétrole autour de 80 dollars, risquant de soutenir l'inflation et la prudence de la Fed, tandis que les rendements obligataires montent. Le marché du crédit, par son manque d'enthousiasme (écarts de CDS resserrés de façon limitée), ne valide pas pleinement les derniers sommets boursiers. Face à ces risques, les stratégies de couverture au niveau des indices pourraient être moins efficaces. L'UBS recommande plutôt de se concentrer sur les opportunités de volatilité au niveau des titres individuels, via des options sur actions ou des trades de corrélation par paires, notamment dans les secteurs technologiqu...

Auteur : Zhang Yaqi, Wall Street News

La volatilité au niveau des indices boursiers américains semble calme en surface, mais la pression interne s'accumule. Sous la triple pression de la situation géopolitique, des anticipations de politique monétaire et des signaux du marché du crédit, la fragilité du marché a grimpé à son plus haut niveau depuis plusieurs années – et une saison des résultats aux attentes élevées et au risque important s'ouvre précisément à ce moment.

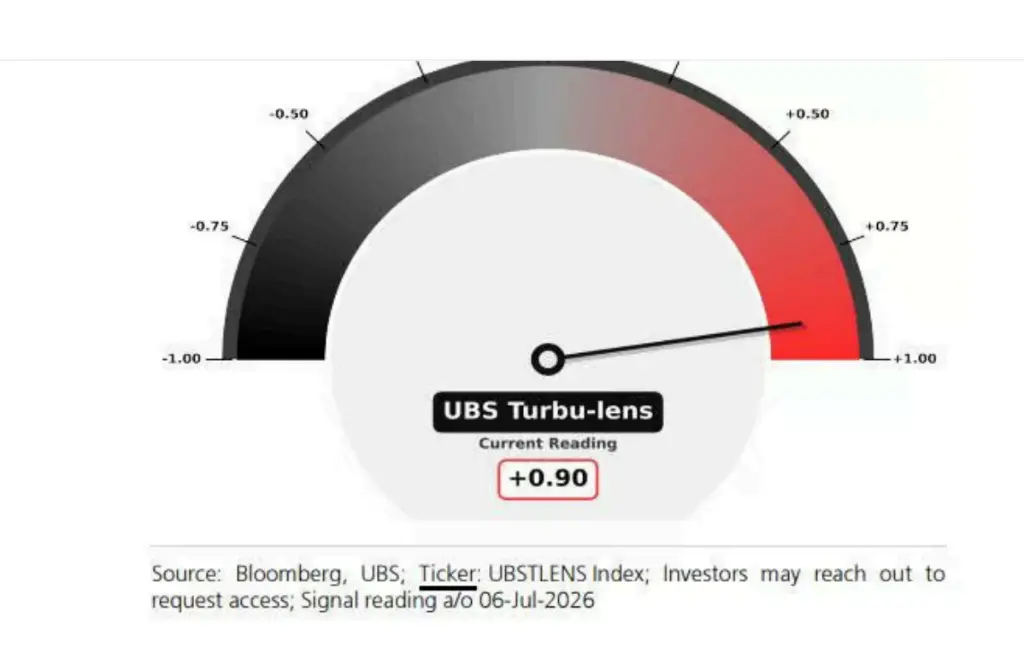
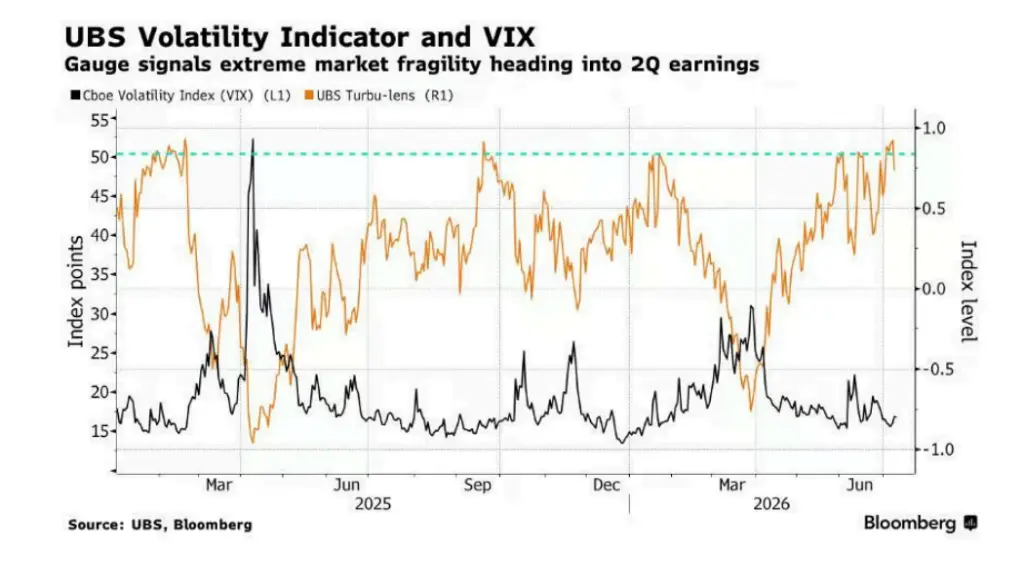
L'indicateur de fragilité du marché « Turbu-lens » de l'équipe de stratégie dérivés d'UBS affiche actuellement une lecture de 0.9 (sur une échelle de -1 à 1), son plus haut niveau depuis mi-septembre 2025. Historiquement, de telles lectures ont souvent précédé des hausses soudaines et temporaires du VIX. L'équipe de Maxwell Grinacoff, stratège en produits dérivés d'UBS, avertit que cet indicateur pointe vers une « fragilité extrême du marché », alors que la saison des résultats démarre. Parallèlement, l'équipe souligne que si les stratégies systémiques augmentaient pleinement leur levier, la lecture de cet indicateur « pourrait véritablement atteindre +1 ».
Les attentes élevées du marché amplifient encore les risques. Les analystes anticipent une croissance des bénéfices du S&P 500 au deuxième trimestre aussi élevée que 24%, et de 12% pour l'indice européen Stoxx 600. Contrairement aux saisons des résultats passées, les analystes ont continuellement relevé leurs prévisions juste avant la période de publication, une confiance si forte implique qu'en cas de déception du marché, la marge de correction pourrait être d'autant plus grande.
Le VIX est actuellement à un niveau bas, mais ce calme est trompeur. L'équipe d'Anshul Gupta, stratège chez Barclays, note que la récente baisse du VIX coïncide avec une fenêtre calendaire où la volatilité des prix se réduit généralement saisonnièrement, une « période de douceur éphémère » dont la durabilité est limitée, et que le lancement de la saison des résultats pourrait relancer le VIX.

Plus préoccupant encore, la faiblesse de la volatilité des indices masque une divergence extrême au sein du marché – la volatilité des titres individuels dépasse désormais celle des indices de plus de trois fois. Grinacoff indique que la probabilité que cet écart se réduise pendant l'été est élevée, moment où un re-pricing de la politique monétaire ou une perturbation géopolitique pourrait déclencher une hausse soudaine de la volatilité au niveau des indices.

En matière de stratégie de couverture, étant donné que les échanges dispersés et la rotation sectorielle pourraient persister dans les semaines à venir pendant la période des résultats, les couvertures au niveau des indices pourraient avoir une efficacité limitée. Grinacoff suggère que « les options sur actions individuelles offrent peut-être de meilleures opportunités au niveau tactique ».
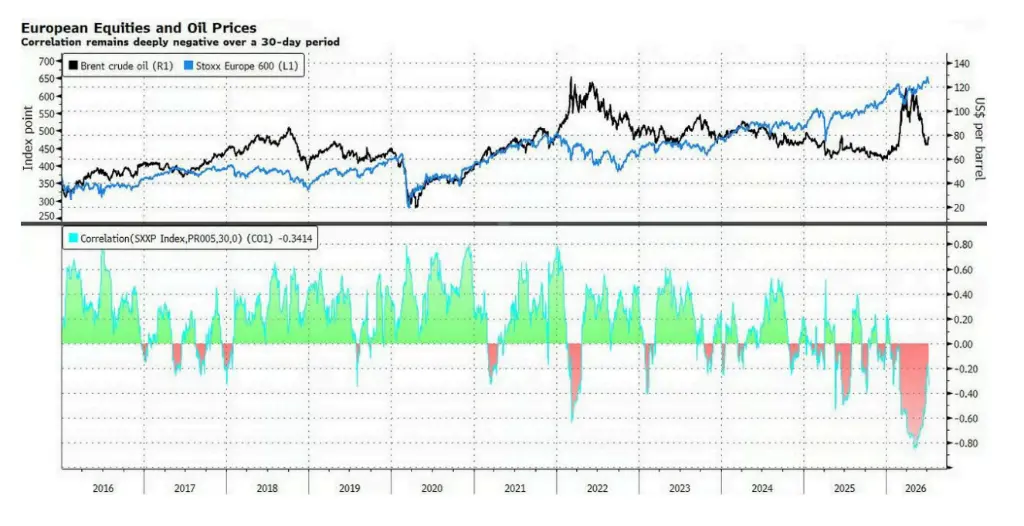
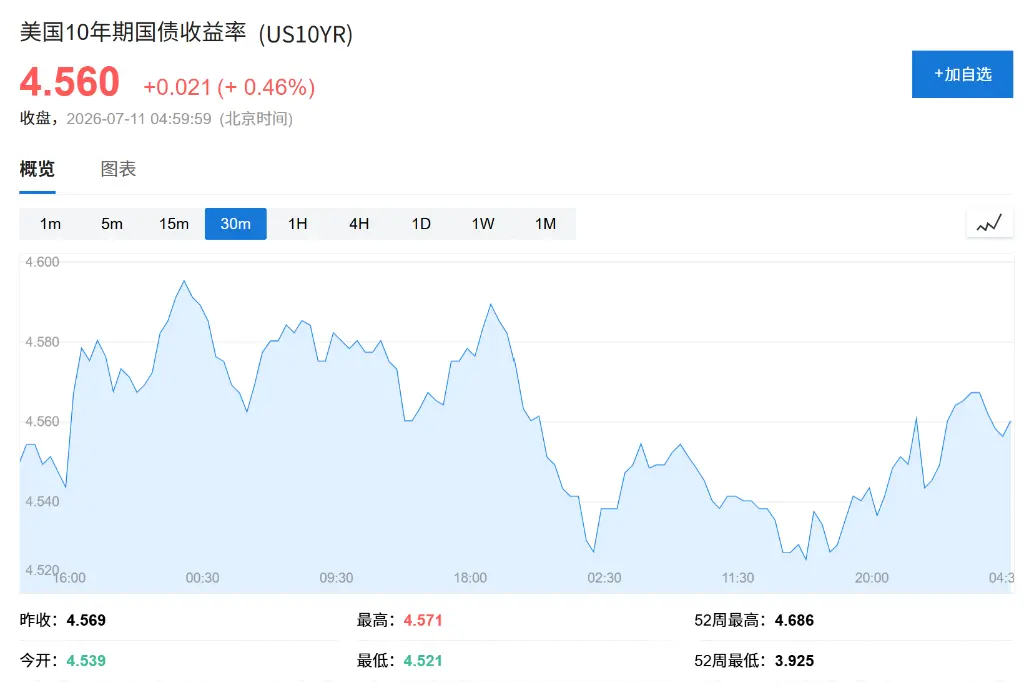
La volatilité des prix du pétrole due à la situation géopolitique exerce une pression constante sur les marchés boursiers mondiaux. Le prix du pétrole Brent s'est rapproché des 80 dollars le baril, une tendance qui pourrait maintenir les anticipations d'inflation à un niveau élevé et inciter la Fed à conserver une attitude attentiste. Bien que les anticipations de hausse des taux aient peu évolué après la publication des comptes-rendus de la Fed, le rendement des obligations du Trésor à 10 ans s'est discrètement rapproché du niveau de 4,6%. La hausse de la volatilité sur le marché obligataire envoie un signal négatif aux marchés boursiers mondiaux, ou du moins limite l'espace pour de nouvelles hausses.
L'équipe de stratèges de Citi (incluant Alice Zheng) souligne que le marché présente actuellement un positionnement déséquilibré face à la hausse des prix du pétrole, l'Europe étant particulièrement vulnérable – en raison de sa forte dépendance aux importations d'énergie et de son exposition plus faible aux actifs bénéficiant de l'IA. « Si la hausse des prix du pétrole se poursuit, le repli des marchés boursiers européens pourrait être assez marqué, d'autant que le marché avait déjà largement intégré l'anticipation d'une fin du conflit », écrivent les stratèges.

Les performances du marché du crédit sonnent l'alarme quant à la dynamique haussière actuelle des actions. Par rapport aux sommets historiques récemment atteints par les indices boursiers, le resserrement des écarts (spreads) des swaps sur défaillance de crédit (CDS) a été assez limité ; le marché du crédit n'a pas pleinement validé la hausse des actions. Alors que les actions ont récemment corrigé, les deux marchés sont à nouveau en phase, mais les analystes estiment que pour soutenir une hausse plus vigoureuse des actions, il faudrait voir un signal de resserrement plus net du marché du crédit.

Face aux risques mentionnés ci-dessus, UBS conseille aux investisseurs de capturer les opportunités de volatilité au niveau des titres individuels via des transactions de corrélation par paires (pair-wise correlations trades). Au niveau sectoriel, UBS estime que les secteurs technologique, énergétique et financier du marché américain sont les plus adaptés pour mettre en place des transactions de volatilité par paires, tandis que pour le marché européen, les secteurs de l'énergie, de la technologie et de la consommation discrétionnaire sont recommandés.

Questions liées

QQu'est-ce que l'indicateur "Turbu-lens" de l'UBS révèle sur la situation actuelle du marché boursier américain ?

AL'indicateur "Turbu-lens" de l'équipe de stratégie dérivés de l'UBS a un niveau de 0,9 (sur une échelle de -1 à 1), son plus haut niveau depuis mi-septembre 2025. Ce niveau élevé signale une "extrême fragilité du marché" et historiquement, de telles lectures ont souvent précédé une augmentation soudaine et temporaire de l'indice de volatilité (VIX).

QPourquoi la saison des résultats (earnings season) est-elle considérée comme particulièrement risquée en ce moment ?

ALa saison des résultats est considérée comme très risquée car elle commence à un moment où la fragilité du marché est extrême. De plus, les attentes sont très élevées (croissance des bénéfices attendue à 24% pour le S&P 500), et les analystes ont continuellement relevé leurs prévisions juste avant la période de publication. Si les résultats déçoivent, l'ajustement à la baisse pourrait être important.

QQuels facteurs, autres que les résultats des entreprises, exercent une pression sur la volatilité potentielle des marchés selon l'article ?

APlusieurs facteurs exercent une pression : 1) La situation géopolitique et la volatilité des prix du pétrole (Brent près de 80 dollars), qui pourraient maintenir les attentes d'inflation élevées. 2) Les signaux du marché obligataire, avec les rendements des bons du Trésor à 10 ans proches de 4,6%. 3) La divergence entre les marchés actions et crédit, où le resserrement des spreads de CDS n'a pas suivi la hausse des actions, limitant la marge de manœuvre pour une nouvelle hausse.

QQuelle stratégie de couverture (hedging) l'analyste de l'UBS, Grinacoff, recommande-t-il pour la période actuelle et pourquoi ?

AMaxwell Grinacoff de l'UBS recommande d'envisager des options sur actions individuelles (single-stock options) plutôt qu'une couverture au niveau des indices. Il estime que cette approche tactique offre de meilleures opportunités, car la dispersion des transactions et la rotation sectorielle devraient se poursuivre pendant la saison des résultats, ce qui peut limiter l'efficacité des couvertures au niveau des indices.

QSelon les stratégistes de Citigroup, pourquoi les marchés européens sont-ils particulièrement vulnérables à une hausse persistante des prix du pétrole ?

ALes stratégistes de Citigroup, dont Alice Zheng, estiment que les marchés européens sont particulièrement vulnérables pour deux raisons principales : 1) L'Europe est très dépendante des importations d'énergie. 2) Les marchés européens ont une exposition plus faible aux actifs bénéficiant de l'IA (intelligence artificielle) par rapport aux États-Unis. Un maintien de la hausse du pétrole pourrait donc entraîner une correction significative, d'autant plus que les marchés avaient largement anticipé la fin des conflits géopolitiques.

Lectures associées

Vouloir acheter du Doge, c’est d’abord acheter Nvidia : les crypto-actions Meme sont-elles le moteur du bull market ?

Vouloir acheter un dogecoin, c'est d'abord acheter des actions NVIDIA. Ce n'est pas une blague, mais le jeu le plus populaire actuellement sur la blockchain Robinhood. Le mème 'Artificial Inu', couplé au jeton NVDA, a vu sa capitalisation passer de 1,5 million de dollars le 1er août à plus de 320 millions début septembre. En deux mois, l'activité DeFi sur la chaîne est passée de près de zéro à 7-8 milliards de dollars de TVL, avec un volume quotidien de DEX dépassant 1,6 milliard. Un nouveau terme émerge : le « stock-meme ». Certains y voient le moteur du prochain marché haussier, transférant les actions de Wall Street directement sur la blockchain comme nouveaux jetons de pari. D'autres n'y voient qu'une nouvelle version de Pump.fun, habillée avec des codes boursiers. Le mécanisme repose sur des paires de liquidités où les mèmes sont appariés à des jetons d'actions tokenisées (comme NVDA ou MU). Acheter le mème stimule la demande pour le jeton-action sous-jacent. Des protocoles comme The Index vont plus loin, en utilisant les frais pour acheter un panier d'actions redistribuées aux détenteurs. Cependant, ce modèle révèle des faiblesses structurelles. Le prix des jetons-action est ancré à leur équivalent en bourse, mais leur émission est contrôlée par un participant autorisé unique. En dehors des heures d'ouverture de Wall Street, l'offre est inélastique, conduisant à des écarts de prix massifs (comme observé avec HIMS). La cloche d'ouverture reste l'autorité ultime. L'analyse des données montre une activité spéculative intense mais peu durable : 61% des portefeuilles n'apparaissent qu'un jour, et les robots génèrent plus de 50% du volume. Bien que le nombre de détenteurs de jetons-action augmente, une grande partie de la liquidité totale (TVL) est stakée pour du rendement plutôt qu'utilisée pour le trading. La question centrale est de savoir si les « stock-memes » peuvent être un moteur de marché haussier. Leurs partisans soulignent leur capacité à attirer de nouveaux utilisateurs avec des symboles grand public (NVIDIA, Musk) et à donner enfin de la liquidité aux RWA. Les sceptiques pointent l'absence d'afflux net de nouveaux capitaux (les résidents nord-américains sont exclus), les frais élevés qui en font un jeu à somme négative, et la dépendance aux horaires boursiers traditionnels. La régulation des SEC concernant la qualification des titres tokenisés reste également une épée de Damoclès. La méta des mèmes a changé de peau, passant des animaux aux codes boursiers. Le feu est allumé. Mais la source durable de carburant – un afflux de capitaux extérieurs – n'est pas encore avérée.

marsbitIl y a 32 mins

Vouloir acheter du Doge, c’est d’abord acheter Nvidia : les crypto-actions Meme sont-elles le moteur du bull market ?

marsbitIl y a 32 mins

La Conjecture de Riemann Poussée à 99,55% de la Limite Théorique, IA à Architecture Méta-Agentielle : Resculpter le Cerveau en Réfléchissant

Les avancées en IA atteignent un nouveau palier avec l'architecture Eureka, développée par un consortium international. Contrairement aux modèles aux structures fixes, Eureka permet à l'IA de "façonner" dynamiquement une architecture cognitive spécialisée ("cerveau") pour résoudre des tâches spécifiques, particulièrement adaptée aux défis scientifiques de long terme et incertains. Lors de tests rigoureux, Eureka a parfaitement accompli 170 tâches complexes de récursion longue, générant 3948 certificats vérifiables sans aucune fausse validation. Son potentiel s'est illustré sur deux fronts scientifiques majeurs : en mathématiques, face à l'Hypothèse de Riemann, un agent spécialisé a étendu une preuve clé (posivité de la forme quadratique de Weil locale) d'une portée de a≤0.25 à a≤0.345, atteignant 99.55% d'une première limite théorique. En physique théorique, un autre agent a "reconstruit" des théories quantiques, découvrant cinq nouvelles structures relationnelles et démontrant rigoureusement que des théories aux comportements similaires peuvent différer en essence. La méthode repose sur la fusion de l'exécution des tâches et du façonnage de l'architecture. Eureka compile dynamiquement une tâche en un "graphe d'obligations", identifie les "points chauds" nécessitant des compétences spécialisées, puis génère des "macro-agents" autonomes dédiés, équipés de leur propre mémoire, outils et processus. Cette évolution architecturale est contrôlée et déclenchée uniquement si le bénéfice dépasse le coût. Les résultats sont significatifs : réduction de 57.8% de la charge contextuelle principale, évitement de 65.38% des calculs redondants, et exécution concurrente parfaite sur 16 000 tâches. Cette approche ouvre la voie à des applications prometteuses pour accélérer la recherche mathématique, faire avancer la physique théorique ou gérer des projets d'ingénierie à grande échelle, où la capacité de l'IA à remodeler sa propre cognition en fonction du problème devient un avantage décisif.

marsbitIl y a 32 mins

La Conjecture de Riemann Poussée à 99,55% de la Limite Théorique, IA à Architecture Méta-Agentielle : Resculpter le Cerveau en Réfléchissant

marsbitIl y a 32 mins

Trading

Spot
活动图片