Une vente massive d'obligations à long terme impose une réévaluation budgétaire sévère

cryptonews.ruPublié le 2026-08-15Dernière mise à jour le 2026-08-15

Résumé

Une vente massive et synchronisée des obligations à long terme a entraîné une forte hausse des rendements à des niveaux inédits depuis des années, voire des décennies. Les rendements des obligations du Trésor américain à 30 ans ont atteint environ 5,25 %, un sommet depuis 2001, tandis que ceux des Bunds allemands à 30 ans approchent 3,73 %, leur plus haut niveau depuis 2011. Les rendements des obligations françaises (OAT) et japonaises ont également atteint des niveaux historiquement élevés. Cette hausse marque la fin de l'ère de l'argent bon marché et constitue un signal clair des marchés obligataires : les investisseurs exigent désormais une prime pour compenser les risques d'inflation, l'offre abondante de dette publique et la fin du soutien massif des banques centrales. Celles-ci, comme la Réserve Fédérale et la Banque du Japon, se retirent progressivement du marché en réduisant leurs achats d'obligations. La pression principale vient des politiques budgétaires. Des pays comme les États-Unis, la France ou le Japon, qui ont accumulé d'importantes dettes tout en augmentant leurs dépenses, voient leurs coûts de financement s'alourdir. Aux États-Unis, les paiements d'intérêts annuels dépassent désormais 1 000 milliards de dollars. La hausse des rendements à long terme affecte également les ménages via les taux hypothécaires et les entreprises via le coût de leurs emprunts. Les marchés de la dette imposent désormais leurs conditions.

Des ventes synchrones ont poussé les rendements des principales obligations à long terme à des niveaux inédits depuis de nombreuses années, voire des décennies dans certains cas. Le rendement des obligations du Trésor américain à 30 ans a atteint environ 5,25%, son plus haut niveau depuis 2001, tandis que le rendement des obligations allemandes à 30 ans (Bund) s'approchait de 3,73%, son plus haut niveau depuis 2011.

« Bonjour de l'Allemagne, où le marché obligataire envoie un message sans équivoque : le rendement des Bunds à 30 ans est monté à 3,73 %, son plus haut niveau depuis 2011 », a écrit sur X le journaliste, auteur et rédacteur en chef financier allemand Holger Zschäpitz. « L'Allemagne paie aujourd'hui pour emprunter autant qu'elle le faisait à l'époque de la crise de l'euro. L'ère de l'argent ultra-bon marché est révolue. »
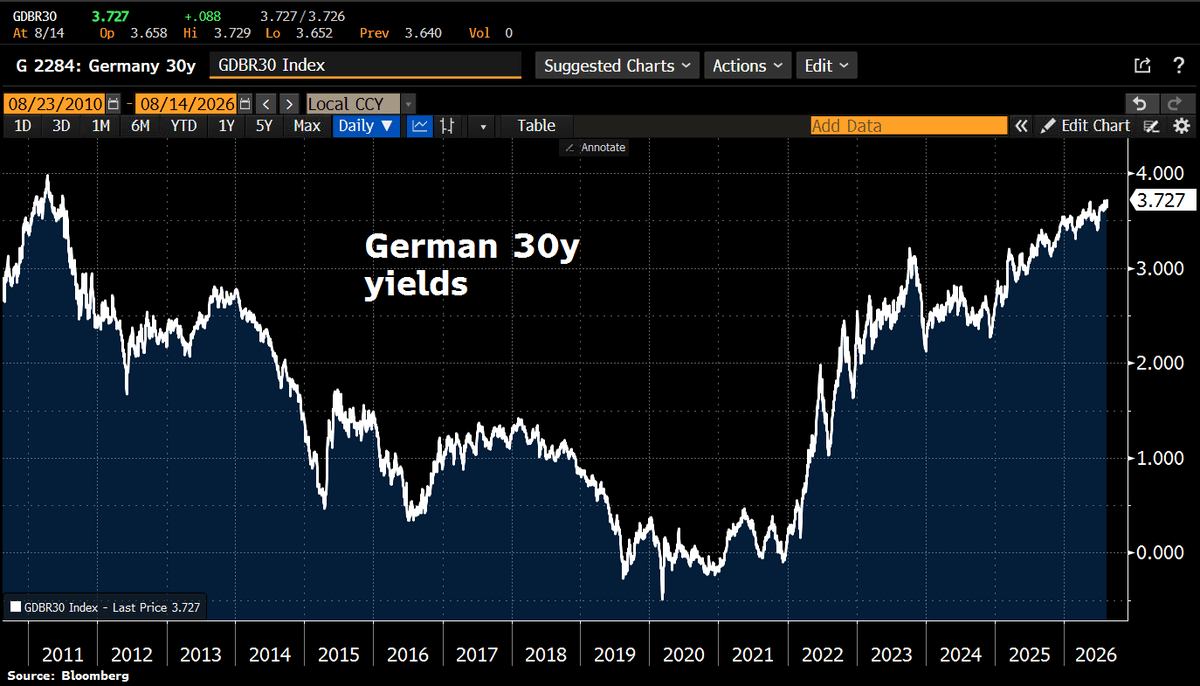
Graphique du rendement des Bunds, fourni par Holger Zschäpitz dans son post sur X du 15 août 2026.

Le rendement des obligations françaises à long terme OAT (Obligations Assimilables du Trésor) est revenu aux niveaux caractéristiques de la période de la crise financière mondiale. Le rendement des obligations d'État japonaises à 5 ans a dépassé les 2,14 %, marquant une rupture nette après des années de politique monétaire artificiellement accommodante.

Les investisseurs réclament une compensation

Le rendement des obligations est le prix que les gouvernements paient aux investisseurs pour leur argent. Lorsque les rendements augmentent fortement, les prix des obligations baissent et l'emprunt devient rapidement plus cher.

Pendant plus d'une décennie après la crise financière de 2008, les banques centrales ont maintenu des taux bas et acheté des volumes énormes de dette publique. Cela a conduit à la baisse des rendements, qui en Europe et au Japon sont même tombés en territoire négatif. La pandémie a doublé cette tendance : les gouvernements ont emprunté librement et les banques centrales ont empêché le marché de poser des questions gênantes.

Ce système s'effondre. Les investisseurs qui prêtent de l'argent pour des décennies à venir veulent désormais une protection contre l'inflation, l'émission effrénée d'obligations et la perte de pouvoir d'achat de l'argent qu'ils récupéreront.

« Cette semaine, nous assistons à une hausse significative des rendements des obligations d'État à long terme des pays européens fortement endettés », a expliqué Robin Brooks, chercheur principal au programme d'études économiques de la Brookings Institution. « La situation est la plus visible en France, où le rendement des 10y10y (ligne orange) et des 10y20y (ligne rouge) a atteint de nouveaux sommets historiques. »

Brooks a ajouté :

« La patience du marché face au dysfonctionnement budgétaire touche à sa fin. »

Les marchés de la dette commencent à dicter leurs conditions

Le point de pression est la politique budgétaire - l'écart croissant entre les dépenses publiques et les recettes fiscales. Les États-Unis, la France, le Japon et d'autres économies développées ont accumulé une dette énorme, tout en augmentant leurs dépenses pour la défense, les infrastructures, l'énergie et les défis du vieillissement de la population.

Aux États-Unis, selon les derniers calculs, les dépenses annuelles du gouvernement fédéral pour le service de la dette ont dépassé les 1 000 milliards de dollars. Chaque cycle de refinancement verrouille des taux plus élevés, transformant la dette d'hier en problème budgétaire de demain.
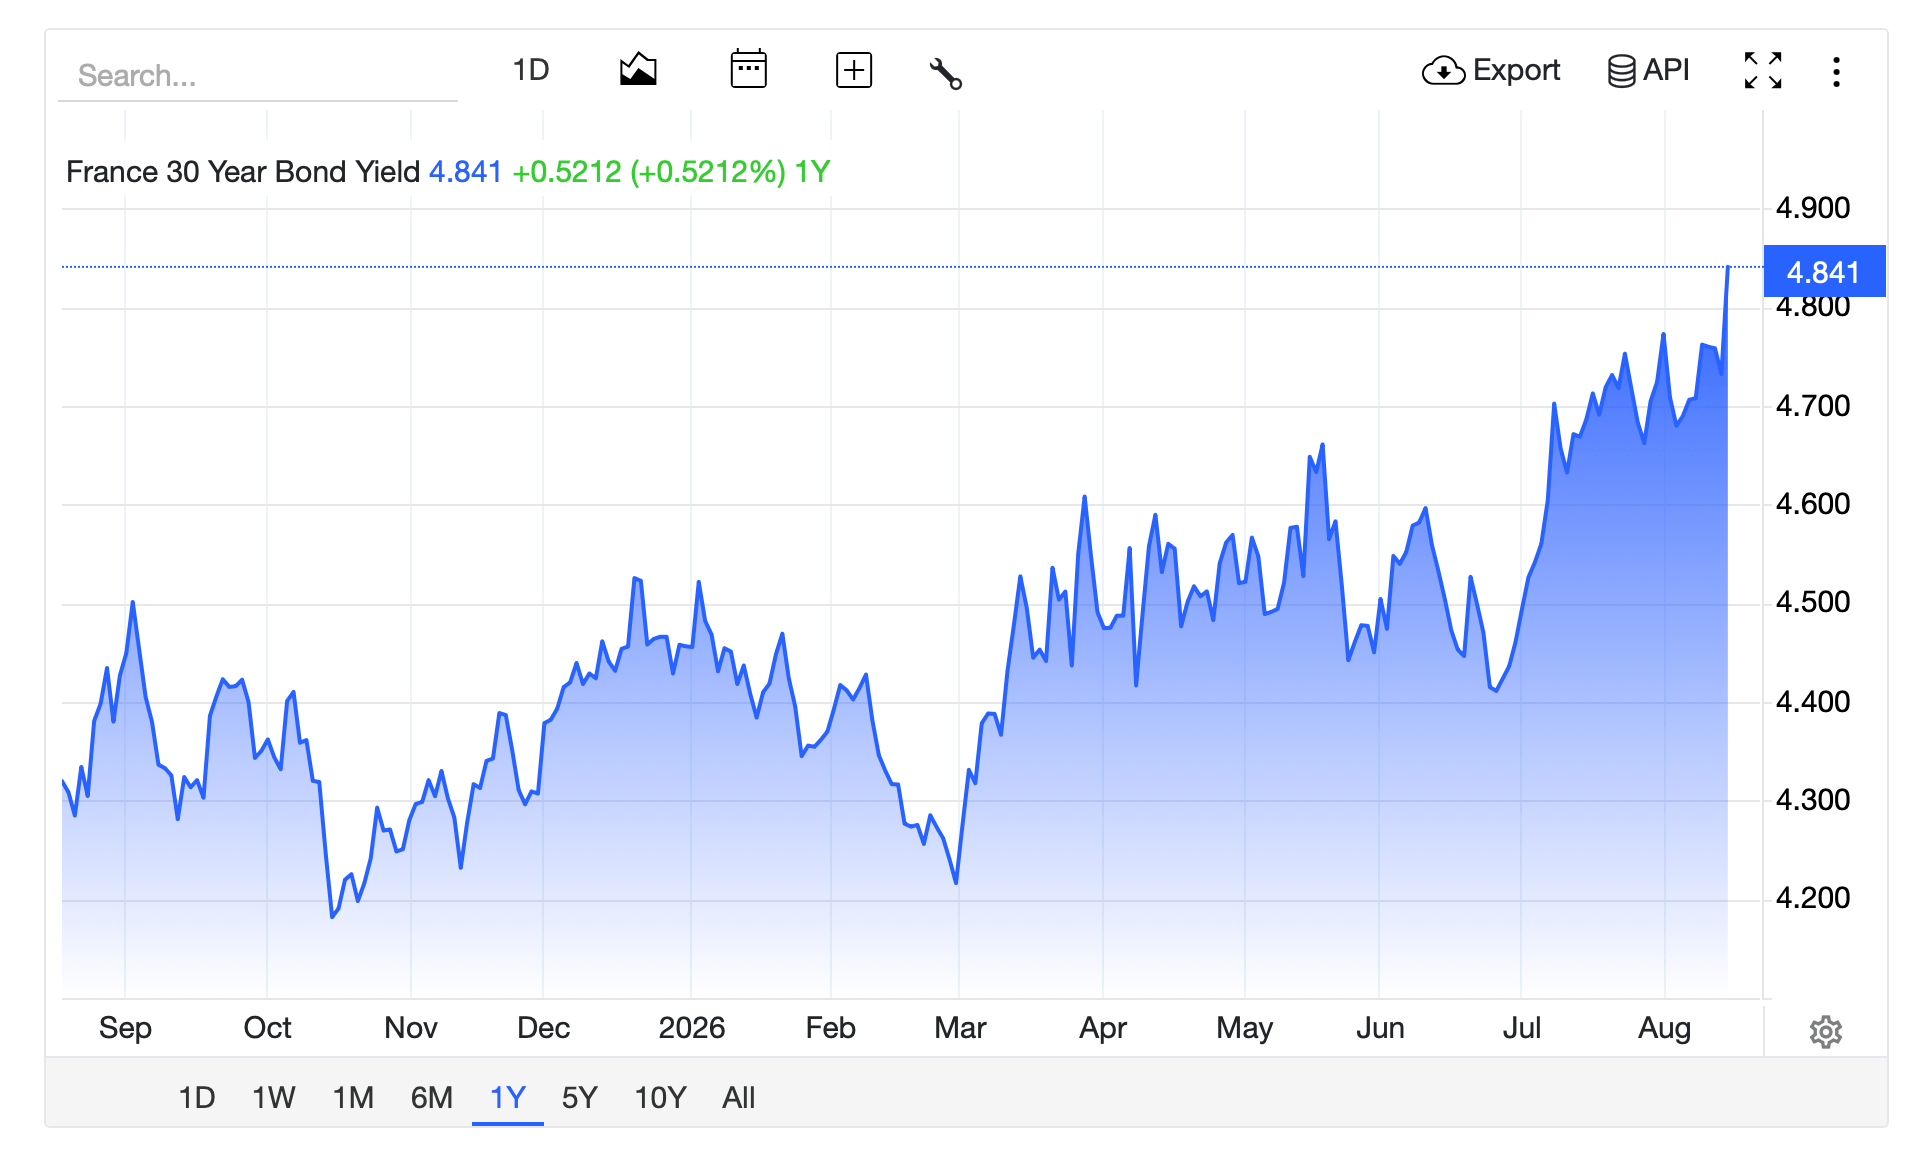
Rendement des obligations françaises à 30 ans selon tradingeconomics.com.

La France a ses propres problèmes politiques et budgétaires. Les acteurs du marché obligataire suivent de près les négociations sur les dépenses et les projections d'endettement, ce qui contribue à la hausse des rendements des obligations françaises par rapport aux obligations de référence allemandes.

L'Allemagne, longtemps considérée comme l'emprunteur le plus sûr de la zone euro, prévoit d'augmenter ses dépenses en infrastructures et en défense. Cela signifie une plus grande offre d'obligations, c'est-à-dire plus de titres de dette publique en concurrence pour attirer l'argent des investisseurs.

Les banques centrales se retirent du marché

La situation du Japon est difficile à ignorer, car la Banque du Japon a maintenu les rendements bas pendant des années grâce au contrôle de la courbe des taux - une politique destinée à maintenir les coûts d'emprunt à un niveau bas. Alors qu'elle abandonne progressivement ce régime, les marchés réévaluent les prix en fonction de taux plus élevés et d'un soutien officiel bien moindre.

« L'argent bon marché était un phénomène temporaire », a écrit le compte X Wealthmoose. « La dette, elle, est éternelle. Maintenant, le marché obligataire présente la facture. »

La même tendance est observée ailleurs. La Réserve fédérale et d'autres banques centrales ont réduit leurs portefeuilles obligataires via un resserrement quantitatif, supprimant ainsi un gros acheteur du marché.

Les gouvernements inondent le marché d'obligations, tandis que les banques centrales en achètent de moins en moins. Les investisseurs privés peuvent acquérir ces titres, mais seulement à un rendement plus élevé. Cette compensation supplémentaire est la prime de terme - le prix à payer pour immobiliser son argent dans des obligations à long terme.

La facture dépasse les budgets publics

La hausse des rendements à long terme touche d'abord les ménages via les taux des prêts hypothécaires. Aux États-Unis, les taux des prêts hypothécaires à 30 ans suivent souvent le rendement des obligations du Trésor, rendant l'achat d'un logement et le refinancement plus coûteux.

Les entreprises sont confrontées à des taux plus élevés lorsqu'elles émettent des obligations à long terme. Les actions souffrent également, car des rendements obligataires plus élevés attirent les liquidités et réduisent la valeur actuelle que les investisseurs attribuent aux profits futurs. Les épargnants, les fonds de pension et les compagnies d'assurance peuvent gagner plus sur les obligations. Cependant, cette redistribution des ressources coûte cher aux gouvernements et aux emprunteurs habitués à l'ère de l'argent bon marché.

end-content
Questions liées

QQuels facteurs principaux ont contribué à la vente massive d'obligations à long terme mentionnée dans l'article ?

ALes principaux facteurs sont la fin de l'ère des politiques monétaires ultra-accommodantes, la hausse des craintes d'inflation persistante, l'augmentation massive des émissions d'obligations souveraines pour financer les déficits budgétaires, et le désengagement des banques centrales qui réduisent leurs bilans (assouplissement quantitatif). Les investisseurs demandent désormais une rémunération plus élevée pour prêter à long terme.

QQuelles ont été les conséquences immédiates de cette vente massive sur les rendements obligataires dans plusieurs pays ?

ALes rendements ont atteint des niveaux inédits depuis de nombreuses années. Par exemple, le rendement des obligations du Trésor américain à 30 ans a atteint environ 5,25% (niveau le plus élevé depuis 2001), celui des Bunds allemands à 30 ans a approché 3,73% (maximum depuis 2011), et les rendements des OAT françaises sont revenus à des niveaux de la crise financière mondiale de 2008.

QPourquoi l'article affirme-t-il que 'la patience des marchés envers la dysfonction budgétaire touche à sa fin' ?

AParce que les investisseurs refusent désormais de financer à bas coût des déficits publics élevés et une dette croissante sans compensation pour les risques (inflation, solvabilité). La hausse brutale des rendements sur les obligations à très long terme (10-30 ans) des pays comme la France est interprétée comme un signal fort des marchés exigeant une réévaluation stricte et une discipline budgétaire de la part des gouvernements.

QComment le retrait des banques centrales du marché des obligations influence-t-il la situation actuelle ?

ALes banques centrales (comme la Fed, la BCE et la BOJ) réduisent leurs bilans en ne réinvestissant plus les obligations arrivant à échéance (quantitative tightening) ou en assouplissant leurs politiques de contrôle des taux. Cela supprime un acheteur majeur du marché, laissant les gouvernements dépendre davantage des investisseurs privés. Ces derniers exigent alors des rendements plus élevés pour absorber l'offre accrue d'obligations.

QQuelles sont les répercussions économiques plus larges de la hausse des rendements obligataires à long terme au-delà des budgets gouvernementaux ?

ACela entraîne une hausse des taux hypothécaires à long terme, ce qui renchérit l'achat et le refinancement de l'immobilier. Les entreprises voient également le coût de leurs financements obligataires à long terme augmenter. Les marchés actions sont pénalisés car les flux se déplacent vers les obligations plus rémunératrices et la valeur actuelle des bénéfices futurs diminue. Bien que les épargnants et les fonds de pension puissent bénéficier de rendements plus élevés, le coût global du crédit pour l'économie augmente.

Lectures associées

Galaxy Research : Les marchés prédictifs évoluent vers les marchés conditionnels, 22 DAO ont déjà confié 505 millions de dollars à la gouvernance par les marchés

**Rapport Galaxy : Le marché conditionnel, prochaine étape des marchés de prédiction, 22 DAO confient 505 millions de dollars à la gouvernance par le marché** Les marchés de prédiction évoluent vers des **marchés conditionnels**, une catégorie plus large incluant les *marchés décisionnels* et les *marchés d'impact*. Ces marchés permettent de négocier non pas la probabilité d'un événement, mais l'impact de cet événement sur la valeur d'un actif, offrant ainsi des outils de couverture plus précis. **Marchés Décisionnels** : Ils permettent aux DAO de prendre des décisions de gouvernance via des marchés. Auparavant limités à MetaDAO sur Solana, ils s'étendent désormais aux chaînes EVM avec Umia, qui introduit des marchés à résultats multiples. Actuellement, **22 DAO gèrent 505 millions de dollars d'actifs via ce mécanisme**, principalement via l'écosystème MetaDAO. **Marchés d'Impact** : Plusieurs projets (Lightcone, Proof, If Market) approchent du lancement sur le réseau principal. Ils permettent de parier sur la valeur future d'un actif sous condition (ex: "prix du BTC si la Fed baisse les taux"). Proof privilégie une intégration verticale avec son propre exchange à perpétuelle pour l'efficacité. If Market opte pour un modèle au comptant synthétique. L'infrastructure se développe aussi, avec Branchpoint qui propose une couche de nommage sémantique partagée (Branchmap) pour standardiser les événements et les actifs conditionnels. **Contexte élargi** : Cette tendance répond au besoin de couvrir des risques de plus en plus complexes et spécifiques (géopolitiques, réglementaires, environnementaux), mal servis par les produits dérivés traditionnels comme les contrats perpétuels. L'activité croissante sur les options chain (Derive) et des cas d'usage réels (Castle Tech assurant un éleveur contre un risque législatif via un marché de prédiction) illustrent cette demande pour des instruments financiers sur-mesure, orientés événements. En conclusion, l'espace des marchés conditionnels est en pleine expansion et expérimentation, promettant d'élargir significativement la palette des outils de gestion des risques et de prise de décision sur la blockchain.

marsbitIl y a 15 mins

Galaxy Research : Les marchés prédictifs évoluent vers les marchés conditionnels, 22 DAO ont déjà confié 505 millions de dollars à la gouvernance par les marchés

marsbitIl y a 15 mins

Notes de podcast | Dialogue avec Sun Yuchen : Une solitude extrême est aussi une forme de liberté

Résumé du podcast : Dialogue avec Sun Yuchen – Une solitude extrême est aussi une forme de liberté Justin Sun, fondateur de TRON, partage ses réflexions lors d'un podcast. Il met en garde contre la sous-estimation par Wall Street de la « Q-Day » (Quantum Threat Day) : une attaque quantique ou par IA avancée contre les clés publiques anciennes de Satoshi Nakamoto pourrait compromettre environ 1 million de bitcoins. TRON travaille déjà sur des normes cryptographiques post-quantiques. Il explique la position dominante de TRON, avec plus de 94 milliards de dollars d'USDT en circulation (plus de la moitié du marché) et plus de 400 millions d'utilisateurs réels, bénéficiant d'un fort effet de réseau. Au quatrième trimestre, TRON lancera des actions tokenisées (comme QQQ, S&P 500). Sun Yuchen a créé le « Sun Yuchen Award », une récompense d'un million de dollars pour des percées mathématiques, attribuable aussi bien à des humains qu'à des IA. OpenAI en a déjà remporté un. Il revient sur son investissement dans World Liberty Financial (WLFI), un projet de la famille Trump, expliquant qu'à l'époque, c'était « inévitable ». Son enfance a profondément façonné sa philosophie : placé dans un internat de go à Wuhan à neuf ans, puis confronté au divorce de ses parents, il a connu une grande solitude, qu'il considère aujourd'hui comme une forme de liberté précoce. Cette indépendance forcée lui a donné, selon lui, le courage de prendre des décisions audacieuses. Il aborde enfin ses décisions médiatisées (déjeuner avec Buffett, achat d'une banane à 6,2 millions de dollars, contrat pour un vol lunaire) non comme du marketing calculé, mais comme la recherche d'expériences de vie uniques et précieuses.

marsbitIl y a 19 mins

Notes de podcast | Dialogue avec Sun Yuchen : Une solitude extrême est aussi une forme de liberté

marsbitIl y a 19 mins

L’indice des prix à la consommation américain explose en septembre : le BTC teste les 80 000 dollars, les semi-conducteurs américains en forte baisse collective

L'inflation américaine est repartie à la hausse en septembre, avec un IPC à 3,7 % (supérieur aux attentes) et un IPC de base à 2,6 %. Ces données ont provoqué un choc sur les marchés : les rendements des obligations d'État ont bondi, tandis que les actifs à risque ont chuté. Les indices boursiers américains ont reculé, le secteur technologique et des semi-conducteurs étant particulièrement touché. Le Bitcoin a brièvement franchi la barre des 80 000 dollars. La résurgence de l'inflation, notamment portée par les prix de l'énergie (l'essence a augmenté de 9,1 % en un mois), a ravivé les craintes d'un resserrement monétaire de la Fed. Cependant, le marché mise toujours sur un statu quo des taux en octobre, jugeant probable que la banque centrale préfère attendre des données supplémentaires, d'autant que le marché du travail montre des signes de refroidissement. Cette poussée inflationniste constitue également un défi politique pour le président Trump à l'approche des élections de mi-mandat. La hausse des prix à la pompe et des coûts de la vie pèse sur le pouvoir d'achat des ménages, et les électeurs pourraient en tenir rigueur au parti au pouvoir. L'inflation, au-delà de son impact économique, devient ainsi un enjeu électoral sensible.

marsbitIl y a 46 mins

L’indice des prix à la consommation américain explose en septembre : le BTC teste les 80 000 dollars, les semi-conducteurs américains en forte baisse collective

marsbitIl y a 46 mins

Trading

Spot
活动图片