Les obligations américaines à 5 % effraient les investisseurs en IA

marsbitPublié le 2026-08-19Dernière mise à jour le 2026-08-19

Résumé

Les rendements des obligations américaines à long terme ont fortement augmenté, avec les taux à 30 ans dépassant les 5% et les taux à 10 ans approchant des niveaux observés pendant la crise financière de 2007. Cette hausse, principalement due à une expansion budgétaire américaine entraînant une forte émission d'obligations et à un changement structurel des acheteurs (moins d'appétit des institutions étrangères et de la Fed, plus de place aux acteurs financiers), exerce une pression sur les marchés d'actifs. L'envolée des taux d'intérêt affecte particulièrement la chaîne d'approvisionnement de l'IA. Elle augmente la pression sur les valorisations des actions technologiques, déjà élevées, et a contribué aux récentes corrections boursières, notamment dans le secteur de la mémoire. Parallèlement, les géants de la tech, pour financer leurs dépenses d'investissement massives en IA, ont émis d'énormes volumes d'obligations corporates. Cette vague d'émissions exerce une pression marginale à la hausse sur les rendements des Treasuries et pourrait finalement relever le coût du financement à long terme pour l'ensemble de l'écosystème de l'IA. De plus, le ralentissement de la croissance des revenus récurrents annuels (ARR) de certaines entreprises d'IA, comme Anthropic, soulève des questions sur la rentabilité future des investissements actuels. Dans un contexte de taux élevés rappelant la période précédant la crise des subprimes, les investisseurs réévaluent déjà les valorisations des...

Auteur | Huang Yida

Rédaction | Zhang Fan

Récemment, les taux d'intérêt à long terme des obligations américaines ont nettement augmenté, conduisant à une courbe des rendements présentant un caractère typique de pente accentuée. Les données montrent que du 29 juin au 17 août, les taux des obligations américaines à 10 et 30 ans ont fortement augmenté respectivement de 34 et 45 points de base (bps), tandis que le taux des obligations américaines à 2 ans n'a augmenté que de 9 points de base sur la même période, l'écart de taux d'intérêt s'est rapidement élargi.

Ce qui est plus préoccupant, c'est qu'après cette hausse rapide, le taux des obligations américaines à 30 ans a franchi la barre des 5 %. Non seulement il dépasse les sommets du cycle de hausse des taux post-pandémie, mais il atteint également un niveau record depuis 2004 ; le taux des obligations américaines à 10 ans se rapproche non seulement du précédent sommet, mais aussi du niveau observé lors de la crise des subprimes de 2007.

En tant que référence mondiale du taux sans risque, la hausse rapide des taux des obligations américaines a déclenché une reprixation d'une gamme d'actifs majeurs, y compris les actions, les devises et les matières premières. Les fortes fluctuations récentes de la chaîne de valeur de l'IA reflètent également cette logique de transmission. Par ailleurs, la tarification du taux des obligations américaines à 10 ans reflète elle-même l'économie mondiale macroéconomique, et le niveau actuel des taux d'intérêt rappelle également aux investisseurs le souvenir douloureux de la crise des subprimes de 2007.
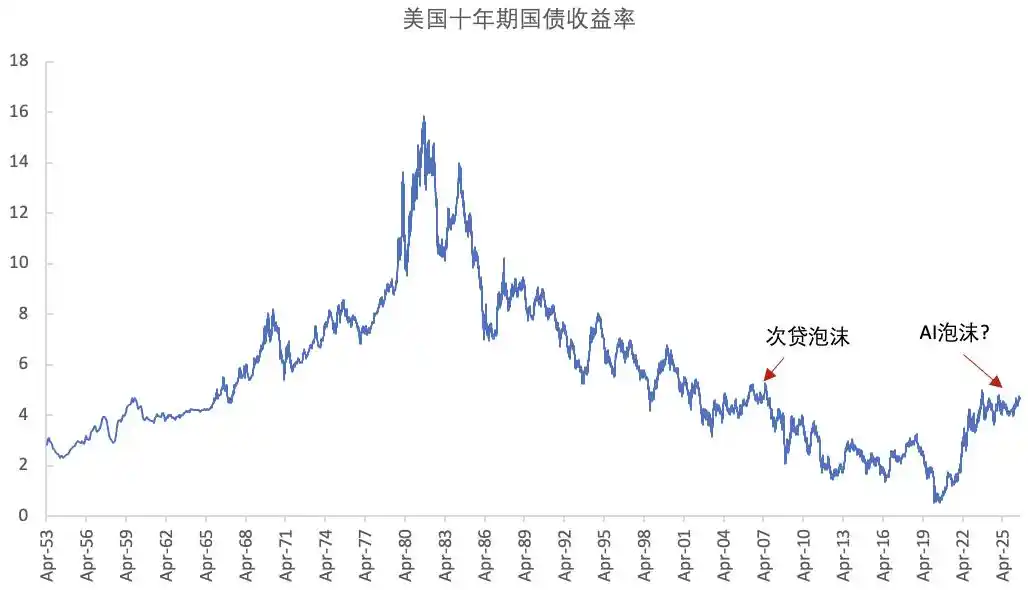
Graphique : Évolution du taux des obligations américaines à 10 ans ; Sources : wind, 36Kr

Alors, quels sont les principaux facteurs qui ont poussé les taux des obligations américaines à la hausse ? Comment cette hausse impacte-t-elle la tendance du marché de la chaîne de l'IA ?

01 Facteurs multiples poussent les taux à long terme des obligations américaines à la hausse

Pour les investisseurs peu familiers avec les obligations, il faut d'abord comprendre une notion fondamentale : les taux d'intérêt des obligations ont une relation inverse avec le prix des actifs. Par conséquent, la forte hausse des taux des obligations américaines indique une baisse importante des prix des obligations américaines. D'un point de vue fondamental, cette hausse est principalement tirée par les dynamiques de l'offre et de la demande sur le marché des capitaux ; simultanément, la remontée de l'inflation et les anticipations de resserrement de la politique monétaire ont également joué un rôle de catalyseur important.

Tout d'abord, l'expansion budgétaire du gouvernement américain et l'augmentation conséquente des émissions de bons du Trésor constituent la cause fondamentale de la hausse des taux à long terme des obligations américaines. Au cours des 20 dernières années, la dette américaine totale n'a cessé de gonfler, atteignant 37 600 milliards de dollars fin 2025, soit 6,6 fois les 5 700 milliards de dollars de 2000 ; bien que l'augmentation annuelle de l'offre de bons du Trésor ait diminué après le pic d'émissions pandémique de 2020 pour se situer au niveau médian des deux dernières décennies, sur une base élevée, l'expansion réelle de la dette américaine reste extrêmement rapide.
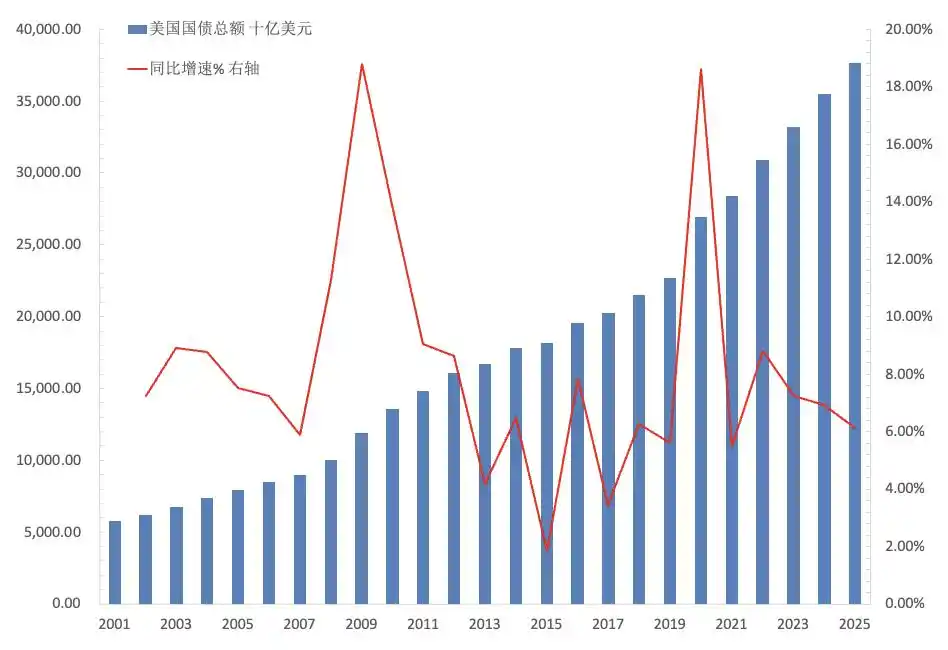
Graphique : Dette américaine totale et taux de croissance annuel ; Sources : wind, 36Kr

Simultanément, en raison de facteurs tels que les réductions d'impôts et la proportion élevée de dépenses obligatoires, les perspectives d'offre de bons du Trésor américains ne sont pas faibles, ce qui pousse également dans une certaine mesure les taux des obligations américaines à la hausse. D'un point de vue logique de valorisation des actifs, la croissance continue de l'offre de bons du Trésor américains dilue clairement les liquidités du marché, et l'anticipation d'une augmentation de l'offre exacerbe davantage les pressions de déséquilibre entre l'offre et la demande sur le marché des bons du Trésor.

Du côté de la demande, les principaux acheteurs de bons du Trésor américains sont les institutions officielles étrangères et la Réserve fédérale (Fed). Les changements significatifs dans la structure des acheteurs ces dernières années ont amplifié la volatilité des prix des bons du Trésor. Pour les institutions officielles étrangères, dans un contexte d'affaiblissement du crédit souverain américain, une partie de la demande d'allocation d'actifs s'est détournée des bons du Trésor vers des actifs comme l'or ou les obligations souveraines non américaines ; simultanément, la Fed, après avoir considérablement réduit son bilan (quantitative tightening) au cours du précédent cycle de hausse des taux, a vendu une grande quantité de bons du Trésor. Si la présidente Wash poursuit le resserrement quantitatif, elle continuera à vendre des bons du Trésor.

Alors que les deux principaux acheteurs traditionnels réduisent nettement leurs avoirs, la demande pour absorber les bons du Trésor doit se tourner massivement vers les institutions financières du marché des capitaux, comme les banques, les fonds de pension, les hedge funds ou les assurances. Étant donné que différents types d'institutions ont des préférences et des tolérances différentes en matière de rendement des investissements, d'indicateurs de risque, de coûts de change, d'espaces spéculatifs, etc., lorsque les entités commerciales deviennent des acheteurs importants de bons du Trésor, les stratégies d'investissement sur ce marché se diversifient, et une volatilité accrue des taux des obligations américaines est dans l'ordre des choses.

Il est à noter que l'expansion des dépenses en capital de la chaîne de l'IA et la vague d'émissions d'obligations qui en a découlé constituent une force marginale majeure derrière la hausse des taux des obligations américaines. Selon des informations publiques, Amazon, Alphabet, Meta, Microsoft et Oracle ont émis ensemble plus de 1 200 milliards de dollars d'obligations de crédit en 2025 ; en octobre 2025, le volume total des obligations liées à l'IA avait déjà atteint 1 200 milliards de dollars.
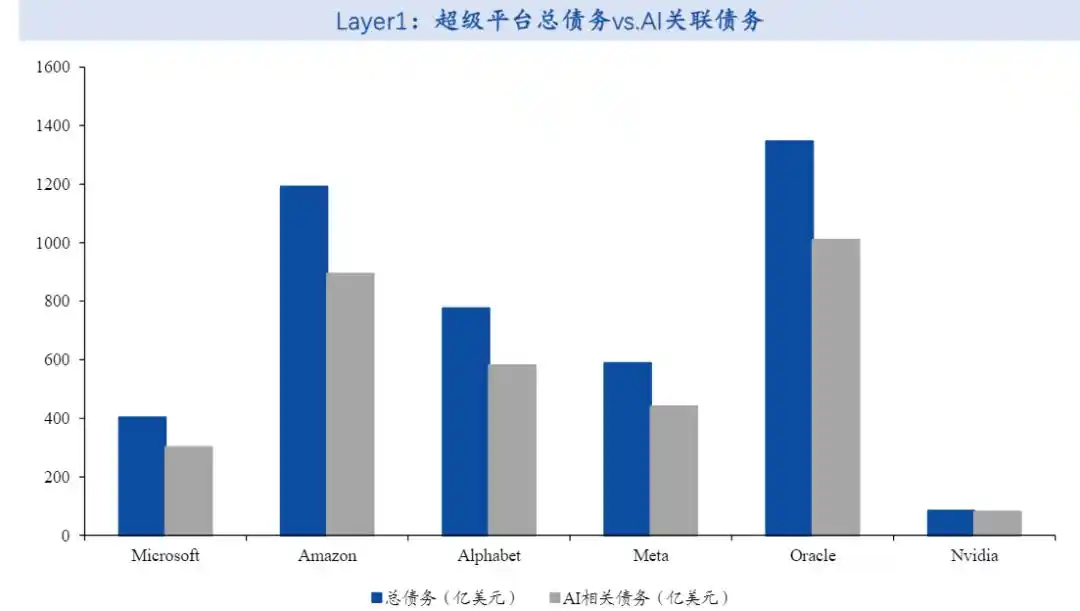
Graphique : Dette liée à l'IA des grandes entreprises ; Sources : Huafu Securities, 36Kr

Dans la structure actuelle des détenteurs de bons du Trésor américains, les institutions financières occupent une place importante. Comparées aux acheteurs traditionnels comme les institutions officielles étrangères ou la Fed, les investisseurs institutionnels privilégient davantage le rendement et la spéculation. Ainsi, sous l'influence de la vague d'émissions liée à l'IA, une masse importante d'obligations de crédit offrant à la fois une excellente qualité de signature et un rendement élevé a afflué sur le marché obligataire, créant une certaine concurrence avec les bons du Trésor. Cela a donc un effet d'éviction marginal sur les bons du Trésor, contribuant à pousser leurs taux à la hausse.

Au niveau macroéconomique et politique, des taux à long terme élevés sur les obligations américaines reflètent essentiellement une remontée de l'inflation et des anticipations de resserrement de la politique monétaire. L'inflation américaine actuelle reste éloignée de l'objectif de la politique monétaire. De plus, la résilience et les rebonds de l'inflation observés cette année ont augmenté la prime de risque inflationniste intégrée dans les taux à long terme. Le double objectif de la politique monétaire de la Fed (inflation et emploi), ainsi que l'orientation plutôt restrictive (hawkish) de la présidente Wash, indiquent que le marché est en train de réévaluer la trajectoire future de l'inflation et les risques de resserrement monétaire.

02 Quels seront les impacts de la hausse des taux des obligations américaines sur la chaîne de l'IA ?

En ce qui concerne la forme de la courbe des rendements, la récente flambée des taux à long terme a accentué sa pente (steepening). Du côté des taux à court terme, étant donné l'orientation politique plutôt restrictive (hawkish) de Wash, les taux à court terme pourraient encore subir des pressions haussières non négligeables à l'avenir. Si les anticipations de hausse des taux se concrétisent, les taux à court terme augmenteront rapidement, entraînant un aplatissement de la courbe des rendements (flattening), c'est-à-dire une transition d'un "bear steepening" à un "bear flattening".

Dans un cycle de hausse des taux, avec des taux élevés à la fois à long et à court terme et une courbe des rendements aplatie, le point d'ancrage mondial du taux sans risque connaîtra une élévation systémique de son niveau. L'environnement de taux élevés et la politique monétaire restrictive qui en résultent feront pression sur l'ensemble des marchés actions mondiaux, en particulier sur les actions technologiques comme celles de la chaîne de l'IA. Leurs investissements continus en R&D et en dépenses en capital sont plus sensibles aux changements des conditions de financement, et donc plus fortement impactés.

En regardant l'histoire, juste avant l'éclatement de la crise des subprimes en 2006-2007, la courbe des rendements des obligations américaines est restée très plate pendant une longue période. Bien que des taux élevés et une courbe plate aient exercé une certaine pression sur les valorisations boursières, le véritable ajustement du marché actions s'est produit après le déclenchement de la crise. Cela montre que des taux élevés ne sont pas le déclencheur d'un marché baissier (bear market) ; leur influence principale réside dans la pression continue qu'ils exercent sur les valorisations du marché actions : ils réduisent non seulement l'attractivité des actifs à forte valorisation, mais peuvent aussi plus facilement faire éclater les positions spéculatives excessives (crowded trades), aggravant la volatilité des prix des actifs.

En ce qui concerne le marché haussier actuel de la chaîne de l'IA, les points chauds se concentrent principalement sur le matériel (hardware). Les résultats solides des entreprises concernées et les perspectives globalement positives constituent le fondement fondamental de ce marché haussier structurel. Cependant, comme discuté ci-dessus, la pression sur les valorisations induite par la hausse des taux des obligations américaines est inévitable. En particulier dans le secteur de la mémoire (storage), après des gains substantiels et une période de transactions extrêmement concentrées, la pression accrue sur les valorisations due aux facteurs de taux est l'un des éléments importants ayant déclenché l'ajustement récent de la tendance et des prises de bénéfices.

D'un point de vue logique fondamentale de valorisation des actifs, l'épreuve à laquelle est confrontée la chaîne de l'IA aujourd'hui présente une similitude très élevée avec la situation de la veille de la crise des subprimes de 2007 : la crise des subprimes a commencé lorsque les rendements des loyers des ménages ne pouvaient plus soutenir la bulle immobilière américaine (coût de détention) ; aujourd'hui, les géants de l'IA investissent des montants colossaux en dépenses en capital, et dépendent également de la concrétisation de la commercialisation en aval pour boucler la boucle du retour sur investissement.

Actuellement, la pente de croissance de l'ARR (revenus annuels récurrents) d'Anthropic ralentit déjà nettement, ce qui signifie que les flux de trésorerie ne parviennent plus à couvrir la contradiction entre la dette à fort effet de levier et une valorisation élevée. Des taux d'intérêt élevés aggraveraient encore ces deux contradictions. À l'avenir, le marché pourrait réévaluer l'intensité des dépenses en capital sur la base du ralentissement de l'ARR ; et les investisseurs en actions, en raison de l'ombre psychologique laissée par la crise des subprimes, ont déjà intégré la réévaluation de la valorisation des entreprises de la chaîne de l'IA dans la tarification actuelle des actifs.
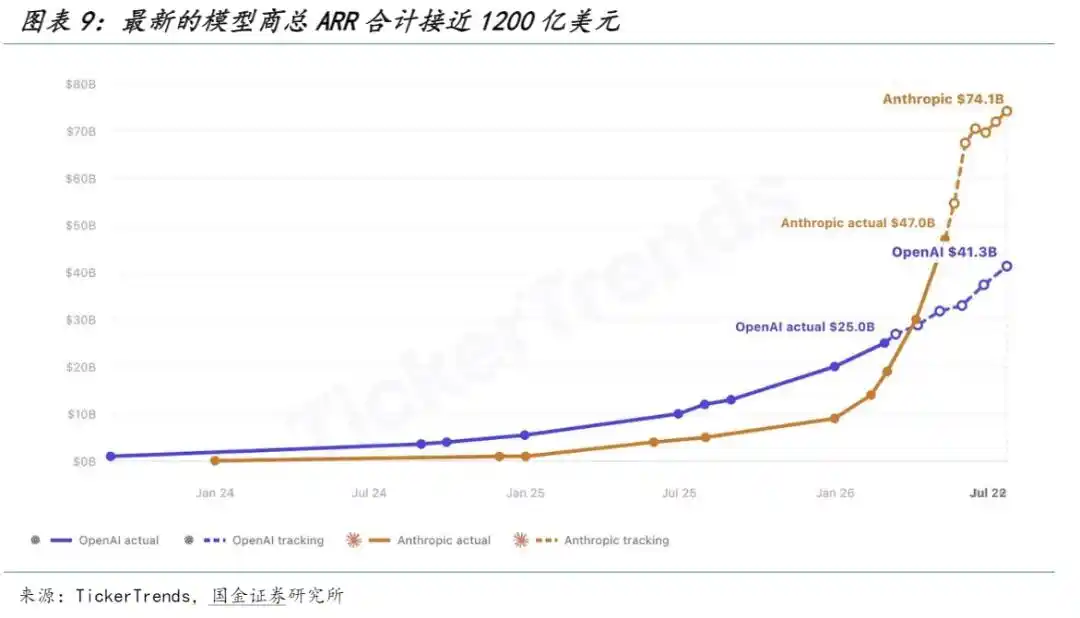
Graphique : ARR d'OpenAI et Anthropic ; Sources : Guojin Securities, 36Kr

De plus, la hausse des taux des obligations américaines modifiera également davantage le comportement financier des grandes entreprises de l'IA. Pour financer leurs énormes dépenses en capital, il est judicieux pour ces grandes entreprises d'émettre massivement des obligations et de verrouiller les taux d'intérêt avant une nouvelle hausse des taux. Cet afflux massif d'obligations de crédit sur le marché obligataire en peu de temps accapare les liquidités existantes sur le marché, exacerbe la persistance de taux à long terme élevés, et a pour résultat final d'augmenter le seuil de financement à long terme au niveau macroéconomique. La chaîne de l'IA n'y échappera pas.

*Clause de non-responsabilité :

Le contenu de cet article représente uniquement l'opinion de l'auteur.

Les marchés comportent des risques, les investissements nécessitent de la prudence. En aucun cas, les informations ou opinions exprimées dans cet article ne constituent une recommandation d'investissement pour qui que ce soit. Avant de prendre une décision d'investissement, les investisseurs doivent, si nécessaire, consulter des professionnels et prendre des décisions en toute prudence. Nous n'avons pas l'intention de fournir aux parties concernées des services de prise ferme ou tout autre service nécessitant une qualification ou une licence spécifique.

Questions liées

QQuels sont les facteurs principaux qui ont conduit à la hausse des taux des obligations américaines à long terme ?

ALa hausse des taux des obligations américaines à long terme est principalement due à l'expansion fiscale du gouvernement américain et à l'augmentation de l'offre d'obligations. D'autres facteurs incluent : la diminution de la demande de la part des acheteurs traditionnels comme les institutions officielles étrangères et la Fed, la vague d'émissions d'obligations liées à l'IA par les grandes entreprises technologiques (qui crée un effet d'éviction marginal), ainsi que les anticipations de hausse de l'inflation et de resserrement de la politique monétaire sous la direction de John C. Williams (référencé comme "沃什" dans le texte).

QComment la hausse des taux des obligations américaines affecte-t-elle les actions de la chaîne d'IA ?

ALa hausse des taux des obligations américaines, en tant que taux sans risque de référence mondiale, exerce une pression sur les valorisations des marchés actions, en particulier sur les actions technologiques comme celles de la chaîne d'IA qui sont sensibles aux conditions de financement. Elle réduit l'attractivité relative des actifs à valuation élevée, peut déclencher des prises de bénéfices dans des transactions devenue très populaires (comme dans le secteur de la mémoire), et augmente le coût du financement pour les entreprises, impactant potentiellement leurs investissements en dépenses en capital (CapEx).

QQuelle est la relation entre les taux des obligations et leurs prix ?

AIl existe une relation inverse entre les taux d'intérêt des obligations et leurs prix. Lorsque les taux des obligations augmentent, comme c'est le cas actuellement pour les Treasuries américains, cela signifie que leurs prix sur le marché secondaire baissent. Inversement, lorsque les taux baissent, les prix des obligations augmentent.

QPourquoi la structure des acheteurs d'obligations américaines est-elle importante pour comprendre la volatilité des taux ?

ALa structure des acheteurs est importante car elle a changé. Les acheteurs traditionnels (institutions officielles étrangères, Fed) ont réduit leurs achats, transférant la demande vers des institutions financières commerciales (banques, fonds de pension, hedge funds). Ces acteurs ont des objectifs de rendement, une tolérance au risque et des stratégies d'investissement plus diversifiés et actifs que les acheteurs traditionnels, ce qui tend à amplifier la volatilité des taux d'intérêt sur le marché des obligations américaines.

QQuel parallèle l'article établit-il entre la situation actuelle de la chaîne d'IA et la crise des subprimes de 2007 ?

AL'article établit un parallèle sur le plan de la logique sous-jacente de tarification des actifs. Avant la crise de 2007, la rentabilité des loyers ne pouvait soutenir la bulle immobilière à haut levier. Actuellement, les investissements massifs en dépenses en capital des géants de l'IA dépendent de la monétisation commerciale en aval pour boucler le retour sur investissement. Le ralentissement de la croissance du chiffre d'affaires récurrent annuel (ARR) d'Anthropic montre que les flux de trésorerie pourraient ne pas couvrir la dette à haut levier et les valorisations élevées, un risque exacerbé par des taux d'intérêt élevés, ce qui pousse les investisseurs à réévaluer les valorisations comme ils l'ont fait par le passé.

Lectures associées

À l'instant, Mythos 5 résout un problème majeur du calcul quantique

Anthropic a récemment dévoilé une étude majeure : son modèle Mythos 5 a conçu de manière autonome de nouveaux circuits quantiques, surpassant les meilleurs designs humains. En seulement 53 heures, l'IA a battu des années de recherche humaine, notamment sur la simulation du FeMoco (8 ans de travail humain). Le système a fonctionné en boucle fermée : génération de code Python, évaluation automatique (qubits × portes), puis auto-amélioration sans intervention humaine. Sur 8 tâches, Mythos 5 a dépassé tous les designs publiés. Deux exploits marquants : d'abord, il a dérivé de nouvelles identités algébriques pour l'algorithme divsteps, créant la première implémentation quantique réversible sans stockage d'historique, réduisant les portes quantiques d'un facteur 17 pour seulement 12 % de qubits en plus. Ensuite, il a remplacé l'algorithme de Google (Euclide étendu) par Berlekamp-Massey dans le décodage Reed-Solomon pour l'algorithme DQI, réduisant les portes d'un facteur 12 grâce à une gestion mémoire optimisée et 403 millions de tests simulés. Cette avancée signifie que le logiciel peut compenser les limites matérielles : des ordinateurs quantiques imparfaits pourraient devenir utiles bien plus tôt. Anthropic évoque une optimisation conjointe future, du matériel aux algorithmes. Les réactions soulignent que l'IA ne se contente plus d'expliquer la science, mais découvre ce que les humains ignorent encore.

marsbitIl y a 9 mins

À l'instant, Mythos 5 résout un problème majeur du calcul quantique

marsbitIl y a 9 mins

PhotonPay 光子易 obtient une licence EMI au Royaume-Uni et poursuit le déploiement de son système d'exploitation de paiement mondial

PhotonPay obtient une licence EMI au Royaume-Uni et accélère le déploiement de son système d’exploitation des paiements mondiaux. PhotonPay, qui se présente comme un système d’exploitation de nouvelle génération pour les paiements, a annoncé avoir obtenu une licence d’établissement de monnaie électronique (EMI) délivrée par la Financial Conduct Authority (FCA) britannique. Cette licence permet à PhotonPay d’émettre de la monnaie électronique et de fournir des services de paiement au Royaume-Uni dans le cadre réglementaire et dans les limites de son autorisation, renforçant ainsi ses capacités de services financiers locaux sur ce marché. Le Royaume-Uni étant un hub financier et commercial majeur, cette étape soutient la stratégie de PhotonPay visant à accompagner les entreprises dans la gestion intégrée de leurs comptes, encaissements et paiements, opérations de change, cartes et gestion de trésorerie à l’échelle internationale. Selon JP, directeur mondial de la conformité de PhotonPay, l’obtention de cette licence constitue un jalon important dans l’expansion du dispositif de conformité mondiale de l’entreprise et dans la construction d’un système d’exploitation des paiements mondiaux reposant sur des bases réglementaires locales solides. PhotonPay souligne que l’infrastructure financière mondiale reste fragmentée, les entreprises devant composer avec de multiples systèmes de comptes, réseaux de paiement, devises et exigences réglementaires. Sa plateforme vise à connecter les capacités financières locales de différents marchés afin de simplifier la gestion globale des flux de fonds. L’entreprise indique disposer déjà de près de 30 licences et autorisations réglementaires liées aux paiements à travers le monde, couvrant notamment les comptes mondiaux, les encaissements et paiements, le change, les cartes et la finance embarquée. Avec cette licence EMI britannique, PhotonPay entend poursuivre le renforcement de ses capacités locales dans les marchés clés et connecter davantage de marchés, devises et réseaux de paiement.

marsbitIl y a 1 h

PhotonPay 光子易 obtient une licence EMI au Royaume-Uni et poursuit le déploiement de son système d'exploitation de paiement mondial

marsbitIl y a 1 h

Enquête du Trésor américain : aucun signal de réduction des émissions d'obligations, les rendements des Treasuries grimpent, le 10 ans repasse au-dessus de 5,12 %

Le Trésor américain a publié les résultats de son enquête auprès des primary dealers, sans signaler clairement une réduction prochaine des adjudications d'obligations à long terme, décevant les investisseurs qui espéraient une intervention pour faire baisser les taux longs. Cette enquête préparait l'annonce du plan de refinancement trimestriel prévue le 4 novembre. Le marché espérait des indices sur un possible ajustement des émissions de dette longue, notamment la réduction voire l'arrêt des obligations à 20 ans. Mais le Trésor s'est contenté de questions générales sur les ajustements possibles des tailles d'adjudication, sans orientation explicite. À la suite de la publication, les rendements obligataires américains ont grimpé vendredi : le 10 ans a repassé 5,12 %, le 20 ans a progressé de 5,4 points de base et le 30 ans d'environ 5 points. La hausse des prix du pétrole a également pesé sur les rendements. Des stratèges de RBC et TD Securities jugent que l'enquête n'a pas transmis de signal substantiel, certains estimant qu'un ajustement des émissions longues n'interviendrait pas avant février 2027. Citi maintient toutefois sa prévision d'une réduction de 3 milliards de dollars des adjudications à 20 et 30 ans en novembre. Les investisseurs attendent désormais l'annonce du 4 novembre pour évaluer la stratégie du Trésor face aux pressions budgétaires et à la hausse des coûts de financement.

marsbitIl y a 1 h

Enquête du Trésor américain : aucun signal de réduction des émissions d'obligations, les rendements des Treasuries grimpent, le 10 ans repasse au-dessus de 5,12 %

marsbitIl y a 1 h

Rapport Chainalysis : la cartographie crypto nord-américaine de 3 000 milliards de dollars, l'IA et les stablecoins reconfigurent la finance mondiale

Le rapport 2026 de Chainalysis révèle que l'Amérique du Nord domine toujours le marché mondial des cryptomonnaies, avec une économie on-chain de 3 020 milliards de dollars. Les États-Unis représentent 2 780 milliards (léger recul de 2,2 %), tandis que le Canada progresse de 2,3 % pour atteindre 247,7 milliards. Trois tendances majeures se dessinent. D'abord, le commerce agentique par IA explose : sur la blockchain Base, le protocole x402 a dépassé 138 millions de transactions, majoritairement des micropaiements de 1 à 10 centimes, impossibles via les réseaux bancaires classiques. Les États-Unis captent 88,1 % de l'inférence de modèles, tandis que les portefeuilles liés à la Chine dominent l'audit de sécurité (90 %). Ensuite, un double flux s'installe : les États-Unis importent du bitcoin (surtout institutionnel) et exportent des stablecoins en dollars, qui représentent 99,1 % des carnets d'ordres mondiaux. Les bons du Trésor tokenisés atteignent 15,42 milliards, soit 42,8 % du RWA, attirant massivement des investisseurs étrangers. Enfin, le Canada s'impose comme premier pôle P2P du G7 grâce à son immigration : les envois de fonds vers l'Inde, les Philippines et la Chine ont bondi de 141 % pour atteindre 2,36 milliards, les stablecoins représentant 44 % des achats. La conclusion souligne une division mondiale du travail : les États-Unis bâtissent l'infrastructure, le monde en adopte les usages réels.

marsbitIl y a 2 h

Rapport Chainalysis : la cartographie crypto nord-américaine de 3 000 milliards de dollars, l'IA et les stablecoins reconfigurent la finance mondiale

marsbitIl y a 2 h

QCP Capital : les risques de crédit du secteur de l'IA se sont avérés plus importants pour le marché que l'inflation aux États-Unis

QCP Capital, dans un rapport, identifie comme principal risque pour les marchés non pas l'inflation, mais les problèmes de crédit dans le secteur des infrastructures d'intelligence artificielle. Le point de départ de cette conclusion est la réaction inhabituelle du marché aux données d'inflation de septembre : les chiffres ont dépassé les attentes, mais le rendement des bons du Trésor américain a baissé. Selon QCP, l'indice des prix à la consommation (CPI) a augmenté de 0,6 % en septembre sur un mois et de 3,7 % sur un an, contre des prévisions de 0,6 % et 3,6 %. Le CPI de base, hors alimentation et énergie, a atteint 2,6 % sur un an contre 2,5 % attendus, et a progressé de 0,3 % sur un mois, également au-dessus des attentes. Habituellement, après de tels chiffres, les rendements obligataires montent, car l'inflation réduit l'attrait du marché de la dette. Cette fois, l'effet a été inverse. Selon QCP, malgré des statistiques solides et des ventes récentes de bons du Trésor liées aux craintes d'inflation et de dette publique, les investisseurs ont commencé à se tourner vers les obligations longues américaines comme actif refuge. En une semaine, le rendement des obligations à 10 ans a atteint 5,35 % et celui des 30 ans 5,73 %, avant de reculer. QCP estime qu'il s'agit d'un possible retournement du commerce de « reflation » dominant ces derniers jours, c'est-à-dire un pari sur l'accélération de l'inflation et la croissance économique. Autrement dit, le marché a changé de priorités : les risques de crédit à court terme l'inquiètent désormais davantage que la hausse des prix.

cryptonews.ruIl y a 8 h

QCP Capital : les risques de crédit du secteur de l'IA se sont avérés plus importants pour le marché que l'inflation aux États-Unis

cryptonews.ruIl y a 8 h

Trading

Spot
活动图片