Le rapport de compte rendu d'appel avec la direction publié par Citi le 5 août attribue à SanDisk une recommandation « Acheter », avec un prix cible de 2500 $. Basé sur le cours de clôture du 5 août utilisé dans le rapport, 1350,50 $, cela correspond à un rendement potentiel anticipé de 85,1 %.
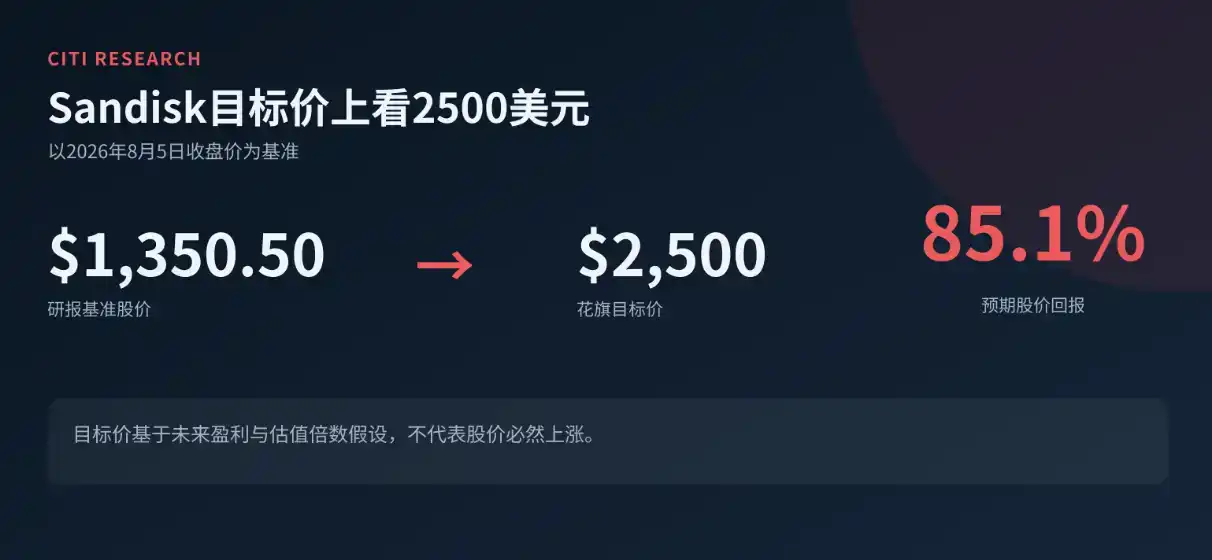
Ce prix cible ne signifie pas que l'action SanDisk augmentera forcément de 85 %. Il repose sur les hypothèses de Citi concernant les bénéfices futurs et les multiples de valorisation, et le prétendu « potentiel de hausse » évolue avec les prix du marché.
En effet, après la publication de résultats solides, l'action SanDisk n'a pas continué à monter. Selon Reuters, le cours a chuté jusqu'à 13,3 % en séance le 6 août, pour atteindre 1178 $. Les inquiétudes du marché portaient principalement sur un possible ralentissement de la hausse des prix du NAND, ainsi que sur le fait que les prévisions de l'entreprise n'ont pas répondu aux attentes plus élevées que les investisseurs s'étaient précédemment forgées.
Ce qui mérite vraiment l'attention dans ce rapport, ce n'est pas seulement le prix cible de 2500 $, mais la tentative de Citi de redéfinir SanDisk : la demande des centres de données IA et les contrats à long terme peuvent-ils lui valoir une valorisation supérieure à celle des actions cycliques traditionnelles du NAND ?
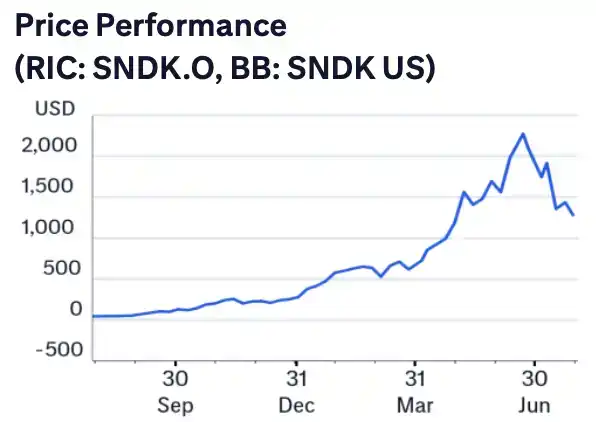
Performance de l'action SanDisk et prix cible de 2500 $ de Citi. Citi donne un prix cible de 2500 $ basé sur le cours de clôture du 5 août à 1350,50 $, correspondant à un rendement anticipé de 85,1 %. Source : Citi Research
Des résultats solides, alors pourquoi la forte baisse du cours ?
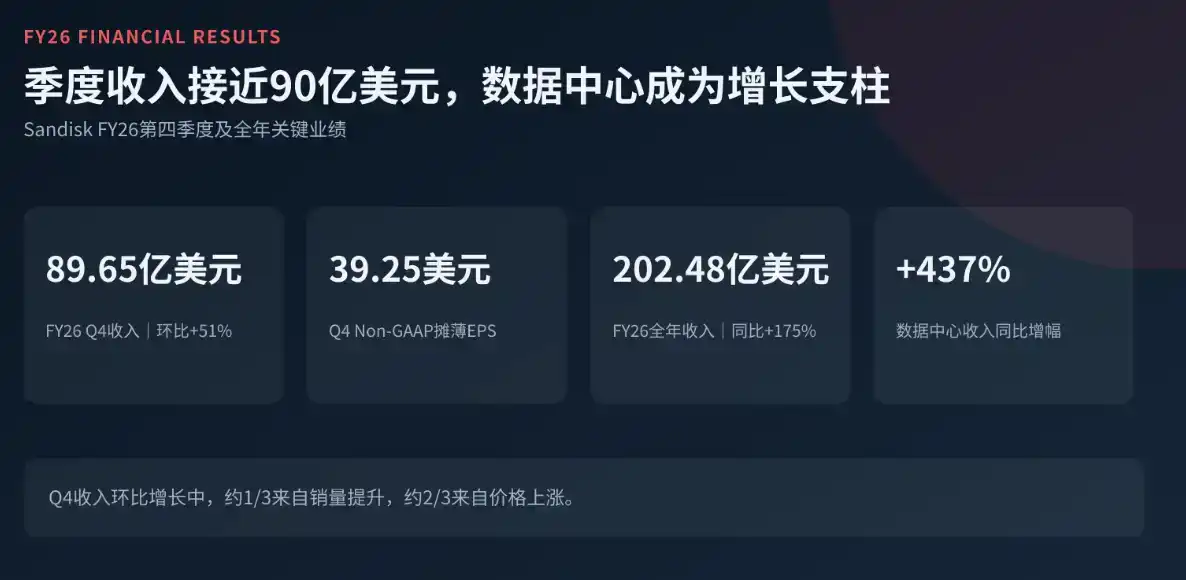
SanDisk a publié le 5 août un chiffre d'affaires du quatrième trimestre de l'exercice FY26 de 8,965 milliards de dollars, en hausse de 51 % en séquentiel ; le bénéfice par action dilué non-GAAP était de 39,25 $.
Le chiffre d'affaires annuel de l'exercice FY26 était de 20,248 milliards de dollars, en hausse de 175 % sur un an ; dont une croissance de 437 % pour l'activité centres de données. L'entreprise prévoit pour le premier trimestre de l'exercice FY27 un chiffre d'affaires de 10,3 à 10,8 milliards de dollars, et un bénéfice par action dilué non-GAAP de 44 à 46 $.
Ces données confirment que les centres de données sont devenus un pilier de croissance important pour SanDisk. L'entreprise indique que la croissance séquentielle du chiffre d'affaires au quatrième trimestre provenait pour environ un tiers d'une augmentation des volumes et pour environ deux tiers d'une hausse des prix. Cela signifie que cette croissance des performances dépend simultanément de la demande des centres de données, de l'amélioration du portefeuille de produits et de la vigueur des prix du NAND.
Mais la chute du cours après la publication des résultats reflète également un seuil d'attente du marché significativement relevé. Après la forte hausse précédente de l'action SanDisk, les investisseurs ne se demandent plus si la demande de stockage pour l'IA augmente, mais combien de temps les prix du NAND peuvent encore monter et si les prévisions de bénéfices peuvent continuer à être révisées à la hausse.
Les prévisions pour le premier trimestre FY27, bien que toujours solides, n'ont pas satisfait les attentes informelles plus élevées de certains investisseurs. Le ralentissement potentiel de la vitesse de hausse des prix a également amené le marché à réévaluer la pérennité des marges bénéficiaires actuelles élevées.
94 milliards de dollars de contrats à long terme : pourquoi Citi est prêt à accorder une valorisation plus élevée ?
Le principal argument de Citi en faveur de SanDisk repose sur les accords à long terme dits de « nouveau modèle économique » (NBM) de l'entreprise.
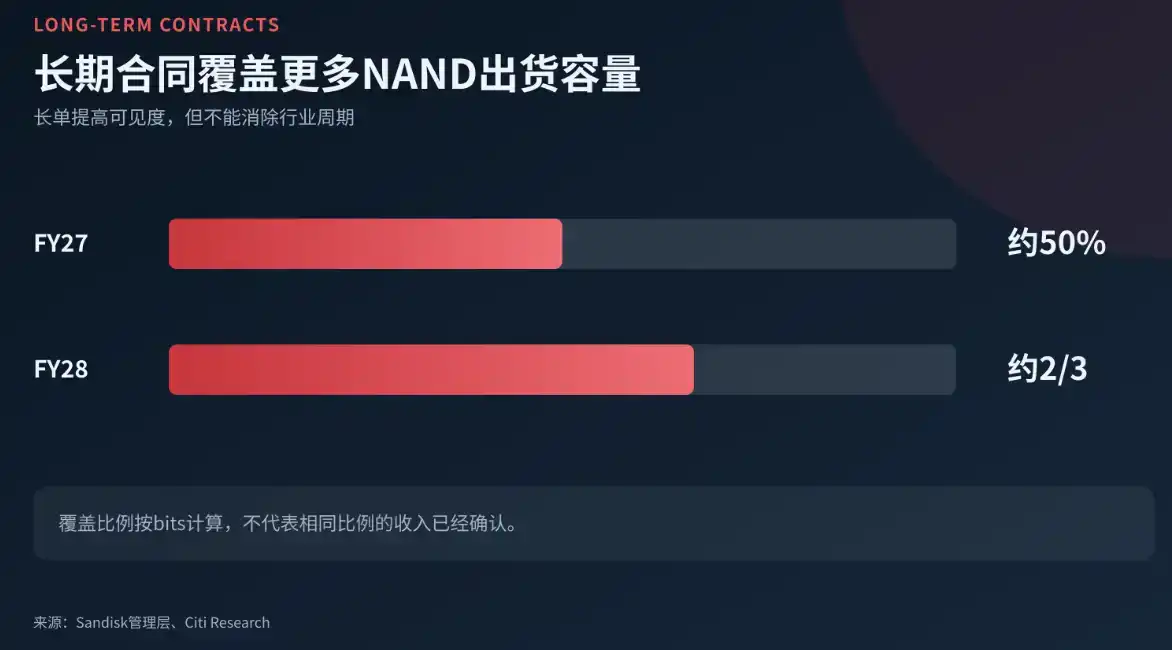
Selon les informations fournies par la direction lors du compte rendu d'appel post-résultats à Citi, les contrats à long terme couvrent environ 50 % des bits de SanDisk pour l'exercice FY27, et environ deux tiers des bits pour l'exercice FY28. Ici, les bits font référence au volume de capacité NAND expédié, et non à la part de chiffre d'affaires.
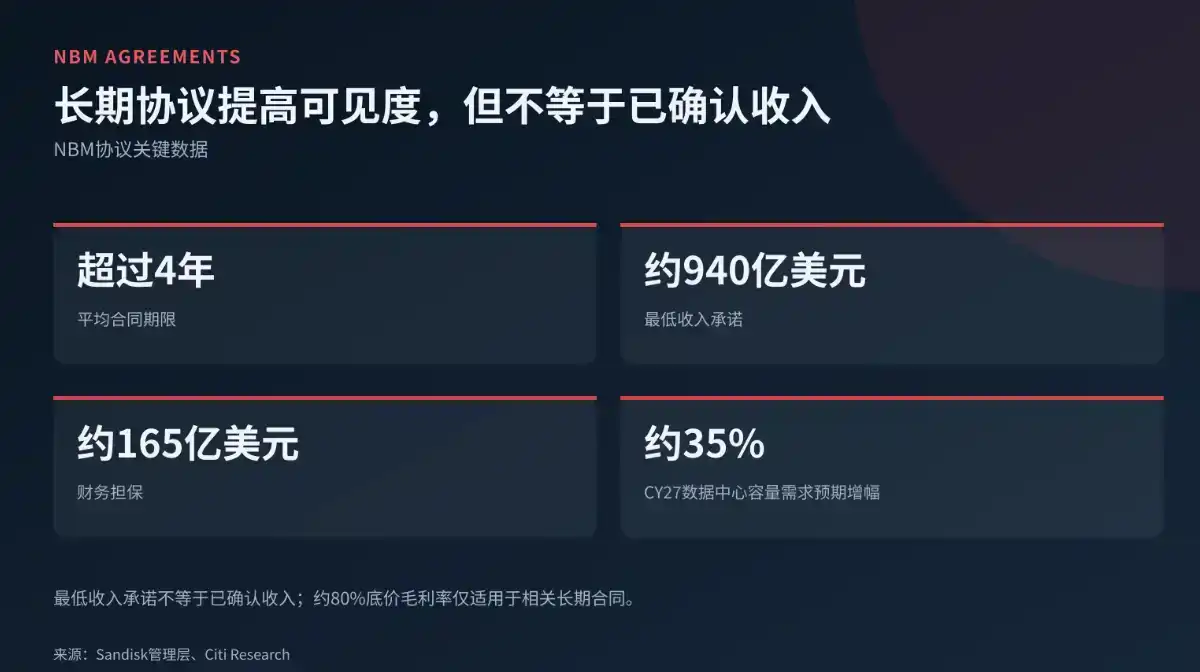
La durée moyenne de ces contrats dépasse quatre ans, correspondant à un engagement de revenu minimum d'environ 94 milliards de dollars, assorti d'une garantie financière d'environ 16,5 milliards de dollars.
Le rapport ne divulgue pas les volumes d'achat spécifiques par client, les mécanismes d'ajustement des prix et les conditions de déclenchement des garanties. Par conséquent, les 94 milliards de dollars ne peuvent pas être directement interprétés comme un chiffre d'affaires comptable déjà confirmé. Une façon plus précise de le dire serait : sous réserve de l'exécution normale des contrats, l'entreprise a obtenu un engagement de revenu minimum d'une ampleur considérable.
Le communiqué officiel de résultats de SanDisk indique que depuis l'annonce de 5 accords NBM lors de la conférence téléphonique des résultats d'avril, l'entreprise a signé 5 accords supplémentaires, comprenant 3 accords avec de nouveaux clients et 2 extensions d'accords existants.
Les contrats à long terme modifient la façon dont les investisseurs observent SanDisk. Le NAND était historiquement un secteur typiquement cyclique : les prix montent et les marges s'élargissent lorsque la demande est forte, puis la libération de capacités peut entraîner une offre excédentaire. Les revenus et bénéfices de l'entreprise étaient facilement affectés par les prix trimestriels, les stocks et le rythme d'achat des clients.
Les contrats à long terme ne peuvent pas éliminer ce cycle, mais ils permettent de verrouiller à l'avance une partie des volumes expédiés et un prix minimum, augmentant ainsi la prévisibilité des revenus et des flux de trésorerie futurs.
Citi estime que cette visibilité sur les revenus est suffisante pour justifier une valorisation de SanDisk à des multiples supérieurs à ceux des sociétés NAND traditionnelles. Le rapport valorise SanDisk sur la base d'environ 11 fois le BPA anticipé pour CY27E, supérieur à la médiane d'environ 8 fois qu'il indique pour Kioxia, et à la fourchette de valorisation plus large du secteur d'environ 6 à 8 fois.
Le tableau des prévisions de Citi liste également un BPA FY27 de 222,15 $ pour SanDisk et un BPA FY28 de 225,88 $. Il est important de noter que FY27 et CY27 relèvent de bases temporelles différentes ; le BPA FY27 de 222,15 $ ne peut pas être directement considéré comme le BPA CY27 utilisé pour calculer le prix cible.
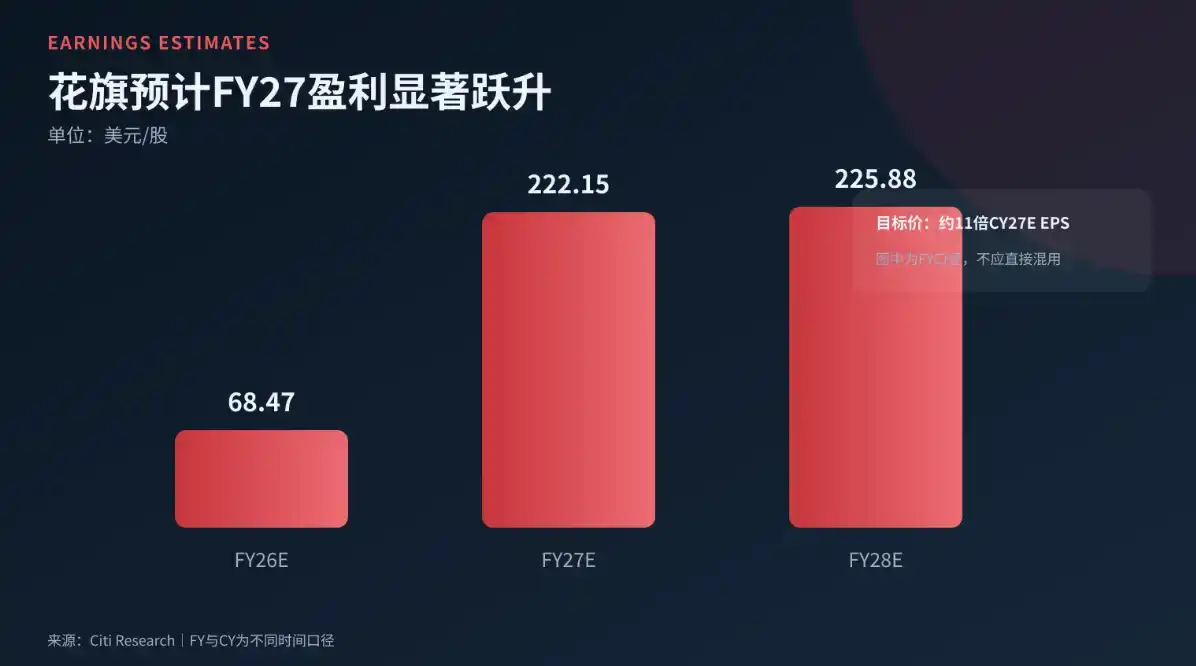
Prévisions de BPA de Citi pour SanDisk. Citi prévoit un BPA FY27 de 222,15 $ et un BPA FY28 de 225,88 $ pour SanDisk ; son prix cible de 2500 $ utilise une valorisation d'environ 11 fois le BPA anticipé CY27E, les bases CY et FY ne doivent pas être mélangées directement. Source : Citi Research
L'expansion de l'inférence IA : les centres de données ont besoin de plus de stockage
Les solutions de mémoire flash NAND de SanDisk couvrent les SSD, les cartes mémoire, les clés USB, les dispositifs de stockage portables et les produits de stockage embarqués, mais le marché se concentre actuellement sur les SSD d'entreprise, en particulier ceux destinés aux clients du cloud et des centres de données.
La direction a indiqué à Citi que les hyperscalers du cloud, après avoir signé les accords initiaux, continuaient d'augmenter leurs engagements d'achat de NAND, la demande étant principalement tirée par l'évolution des besoins en inférence IA et l'augmentation des dépenses en capital du cloud.
L'infrastructure IA ne se limite pas aux GPU et à la HBM. Avec l'expansion des charges de travail d'inférence, les centres de données ont également besoin de plus de dispositifs de stockage pour héberger les modèles et les données opérationnelles. Les avantages des SSD d'entreprise en termes de latence d'accès, de consommation d'énergie et de densité de déploiement font du NAND un autre bénéficiaire de l'expansion de l'infrastructure IA.
Le rapport de Citi prévoit une croissance d'environ 35 % de la demande de capacité de stockage des centres de données pour CY27. Cet indicateur mesure la demande en capacité exaoctets, et non en valeur des ventes. La croissance réelle des revenus sera également influencée par les prix du NAND, le mix de produits et les termes des contrats clients.
La direction a également indiqué qu'à l'heure actuelle, rien ne laisse penser que les difficultés des clients à se procurer de la DRAM ralentissent les déploiements de NAND. Si les hyperscalers retardaient les déploiements en raison de pénuries de DRAM, de HBM ou d'autres composants de serveurs, la demande de NAND associée pourrait également être reportée ; mais au moment de ce compte rendu téléphonique, SanDisk n'avait pas encore observé une telle situation.
Les contrats à long terme réduisent la volatilité des résultats, mais n'éliminent pas le cycle du NAND
Outre les volumes expédiés, le prix des contrats à long terme est également un argument important de Citi en faveur de SanDisk.
Selon les informations fournies par la direction à Citi, la marge brute des contrats à long terme concernés, lorsqu'ils sont exécutés au prix plancher, est d'environ 80 % ; si les prix du marché sont supérieurs au plancher contractuel, la marge bénéficiaire pourrait être encore soutenue.
Ce chiffre est percutant, mais il doit être limité au cadre des contrats à long terme. Il ne peut pas être compris comme signifiant que l'ensemble des activités de SanDisk bénéficie d'une garantie permanente de marge brute de 80 %, et ne signifie pas non plus que tous les contrats sont exécutés selon exactement la même structure de prix et de coûts.
La marge brute globale de SanDisk au quatrième trimestre FY26 était de 84,6 %, et l'entreprise donne une prévision de marge brute pour le premier trimestre FY27 de 83 % à 85 %. Citi indique que cette prévision reflète le mix d'activités et la hausse des coûts des composants SSD, et non un affaiblissement des prix du NAND.
Le niveau actuel de stocks de l'entreprise, d'environ 170 jours, est également une variable à observer. La direction affirme que des stocks élevés constituent un tampon actif pour l'exécution des contrats, destiné à répondre aux engagements à long terme ; la hausse des coûts des composants SSD comme la DRAM a également augmenté la valeur des stocks.
Par conséquent, des stocks élevés ne peuvent pas être simplement assimilés à une demande faible, mais ils ne sont pas non plus sans risque. Si la hausse des prix du NAND continue de ralentir, l'impact sur les bénéfices des coûts des stocks, des prix contractuels et du rythme de livraison pourrait être amplifié par le marché.
L'offre n'a pas non plus disparu. SanDisk et Kioxia développent et produisent ensemble des plaquettes NAND via Flash Ventures. Les documents déposés par l'entreprise auprès de la SEC indiquent que cet accord de coentreprise est actuellement prolongé jusqu'en 2034, mais SanDisk doit également supporter environ la moitié des coûts fixes et les investissements en capital correspondants.
Cette coopération fournit une base d'approvisionnement à long terme, mais ne signifie pas que SanDisk dispose d'une capacité illimitée, à l'abri des coûts et des cycles sectoriels.
Citi souligne que si des capacités sous-utilisées dans le secteur étaient réactivées, l'offre et la demande pourraient basculer vers un excédent relativement rapidement ; l'expansion des fabricants chinois, la concurrence par les prix et la détérioration de l'environnement macroéconomique pourraient également affecter la demande de SSD d'entreprise et les marges bénéficiaires.
Par conséquent, le prix cible de 2500 $ parie réellement non pas sur la disparition du cycle du NAND, mais sur le fait que la demande des centres de données IA et les contrats à long terme peuvent réduire la volatilité trimestrielle des bénéfices de SanDisk, lui permettant d'obtenir une valorisation supérieure à celle des actions cycliques traditionnelles.
À l'avenir, le marché devra observer quatre variables : le rythme d'exécution de l'engagement de revenu minimum de 94 milliards de dollars, les mécanismes d'ajustement des prix contractuels, la capacité de la demande des centres de données à se matérialiser, et la rapidité avec laquelle les capacités du secteur pourraient se rétablir par rapport à la demande.