Ethereum est-il vraiment un « ordinateur mondial » ?

marsbitPublié le 2026-07-13Dernière mise à jour le 2026-07-13

Résumé

Étherum, souvent décrit comme un « ordinateur mondial », est-il réellement mondial ? Une analyse des nœuds validateurs révèle une concentration géographique problématique. Les États-Unis (38,19 %) et l'Allemagne (13,04 %) hébergent à eux seuls plus de la moitié de tous les validateurs. La forte présence de nœuds domestiques aux États-Unis contraste avec la faible représentation de l'Asie, où seule Singapour figure dans le top 10. Cette centralisation s'explique par les coûts, l'infrastructure et un cadre juridique favorable en Occident. Cependant, parmi les validateurs institutionnels, la répartition est plus équilibrée. La part des États-Unis baisse à 25,81 %, tandis que celle de l'Asie (Singapour, Hong Kong, Japon, Corée du Sud) atteint près de 25 %. Cette présence répond à des exigences réglementaires locales et à des stratégies de réduction de latence. Les régions comme l'Amérique du Sud, le Moyen-Orient et l'Afrique restent largement sous-représentées. Le mécanisme pair-à-pair du réseau désavantage structurellement les zones à faible densité de nœuds, pouvant affecter leurs performances et les revenus de staking. Cette situation remet en question les promesses de décentralisation et d'accessibilité mondiale. Néanmoins, ce déséquilibre présente une opportunité. La demande future d'infrastructures de validation locales dans les régions sous-représentées pourrait offrir un avantage décisif aux premiers opérateurs capables d'y fournir des services conformes et à faible la...

Rédigé par : Rejamong

Compilé par : AididiaoJP, Foresight News

Depuis son lancement en 2015, Ethereum a été positionné par son fondateur Vitalik Buterin comme un « ordinateur mondial » – une plateforme décentralisée, sans autorisation, accessible globalement, capable de fonctionner comme un ordinateur géant exécutant des contrats intelligents pour réaliser divers applications comme le transfert d'actifs, la finance décentralisée, la traçabilité des chaînes d'approvisionnement, etc. Avec la transition en 2022 vers le mécanisme de preuve d'enjeu (PoS), les nœuds validateurs sont devenus les « gardiens » de la sécurité du réseau. Ils sont responsables de proposer des blocs, de valider les transactions, de participer au consensus et déterminent directement la capacité de résistance à la censure, la vitesse de propagation des messages et la résilience globale du réseau.

Cependant, une question clé demeure : Ethereum a-t-il vraiment atteint le statut d'ordinateur « mondial » ? Ou est-il plus proche d'un « ordinateur occidental » ? La réponse se cache dans la distribution géographique des nœuds validateurs. Récemment, une analyse approfondie de l'équipe de recherche Four Pillars, basée sur des données opérationnelles réelles, a apporté une réponse claire. L'auteur, fort d'une expérience riche de la gestion de plus de 25 000 validateurs en Asie, révèle les déséquilibres de la distribution actuelle, ainsi que les problèmes structurels sous-jacents et les opportunités futures qu'ils cachent.
Tous les validateurs : les États-Unis et l'Allemagne se partagent la moitié du gâteau, les nœuds domestiques, une spécialité américaine

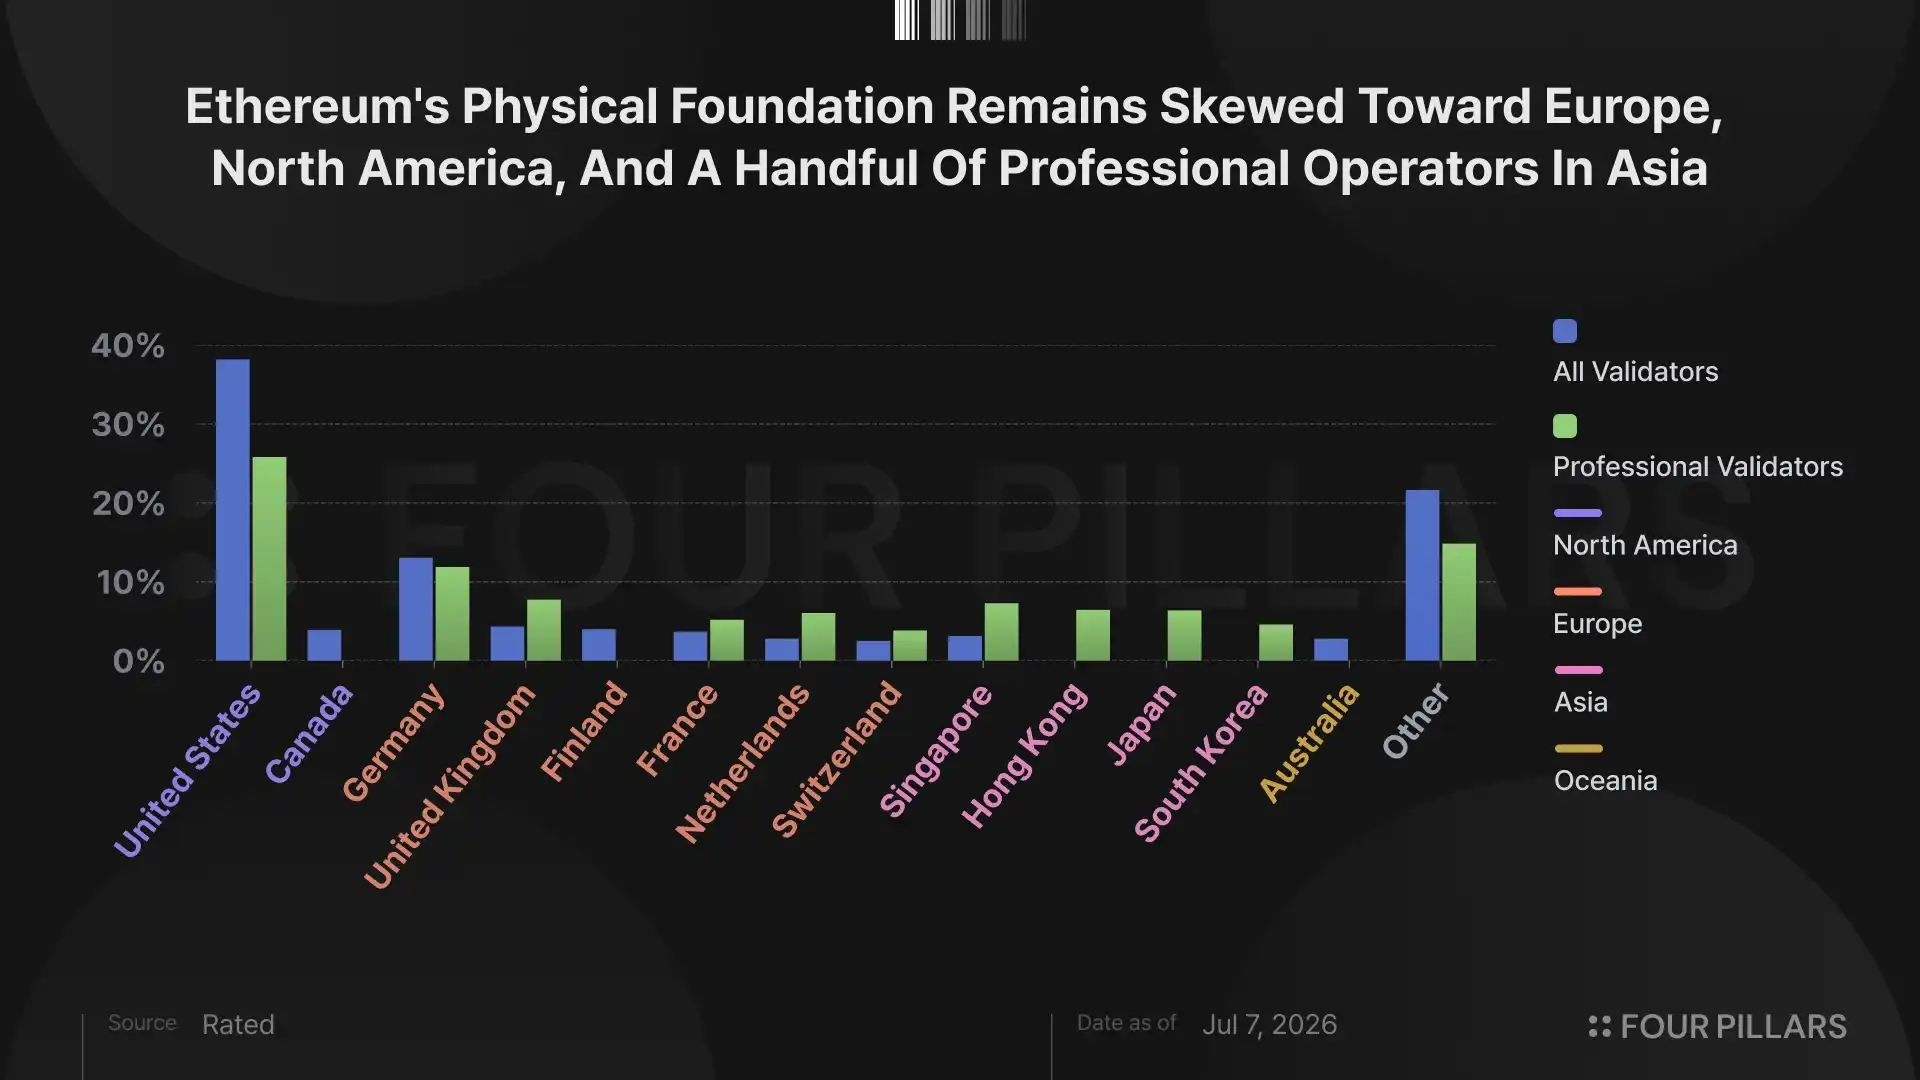
Si l'on considère tous les validateurs (incluant les nœuds personnels domestiques et institutionnels), les États-Unis représentent à eux seuls 38,19 %, suivis de près par l'Allemagne avec 13,04 %. Ces deux pays combinés représentent plus de la moitié de la taille totale du réseau ! Dans le classement des dix premiers pays, seule Singapour arrive à se hisser dans le tableau avec une faible part de 3,15 % pour l'Asie.

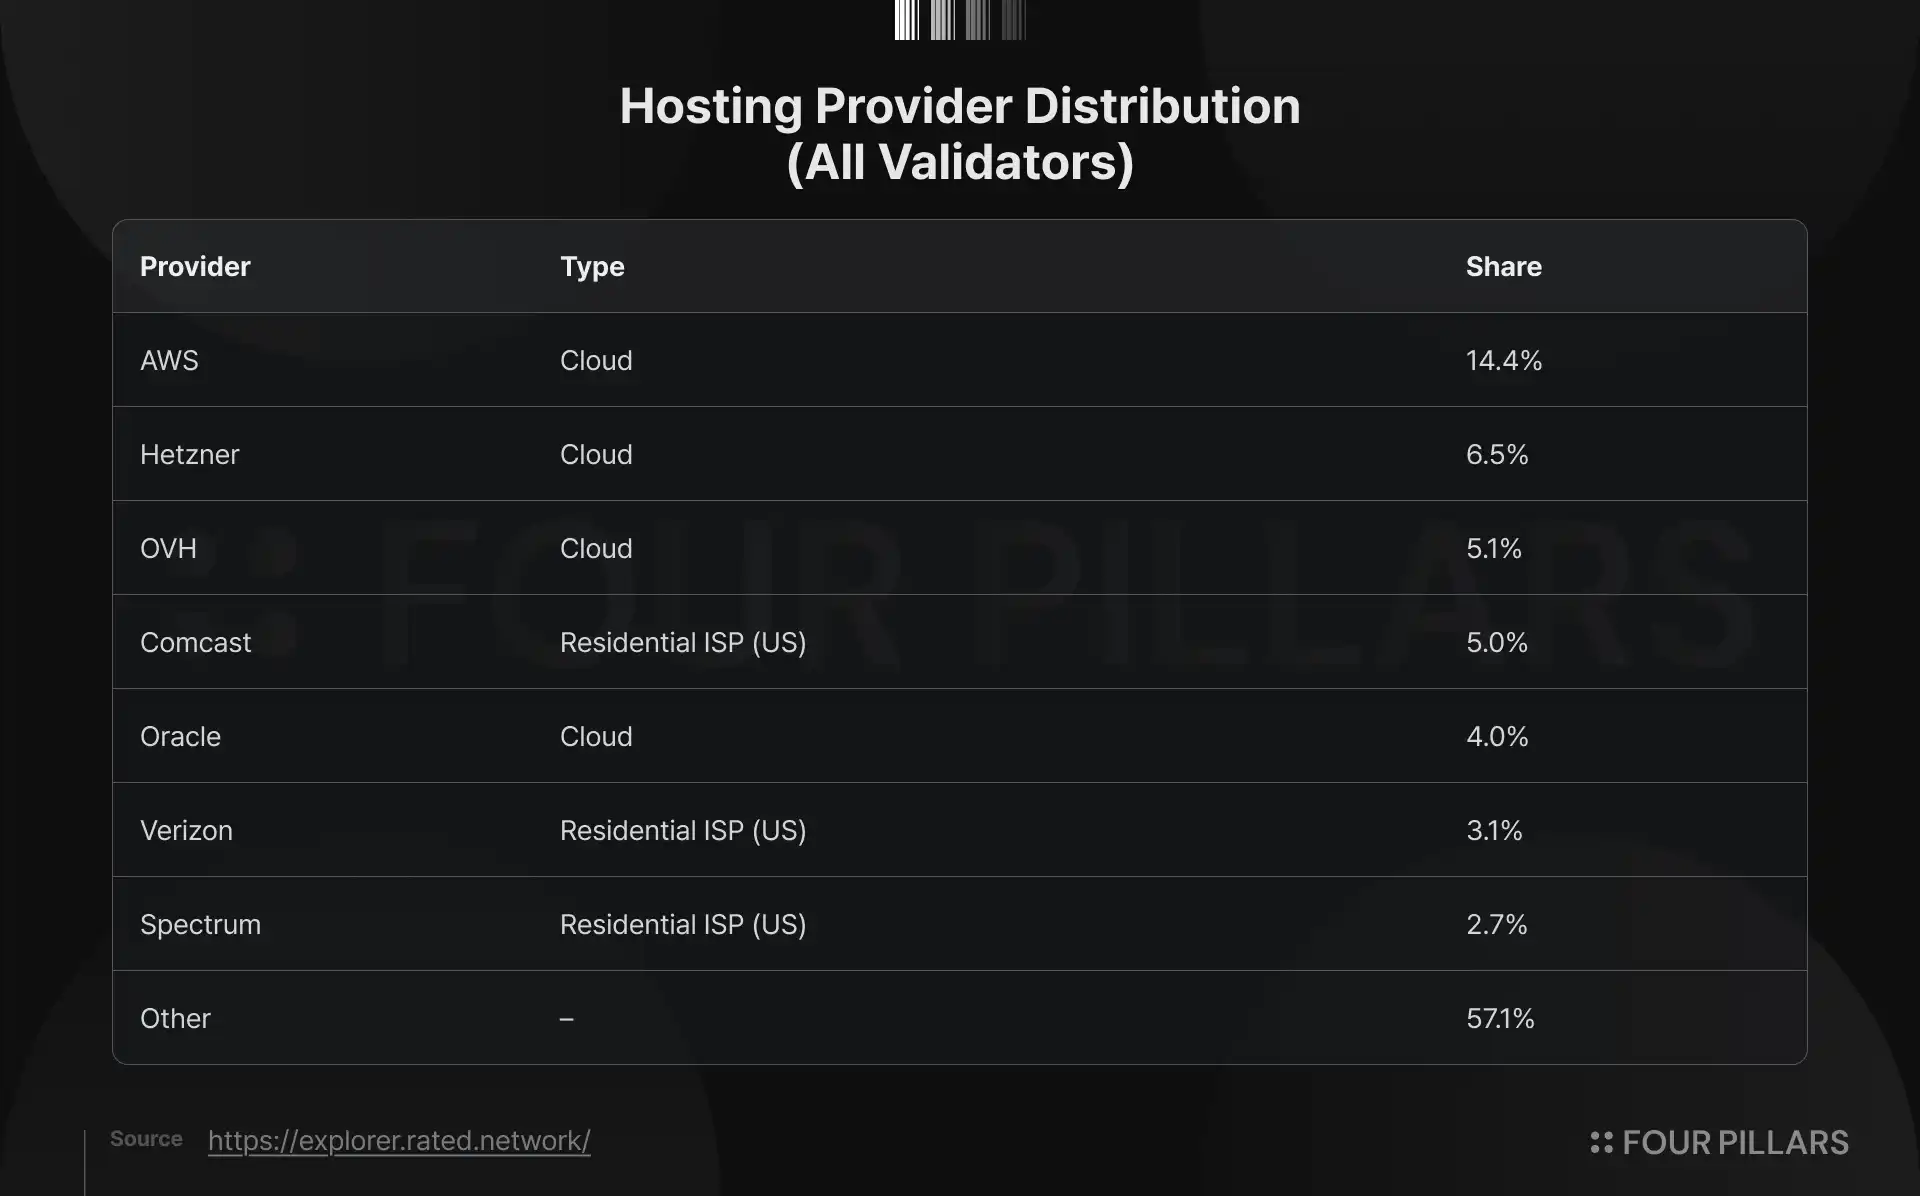
La Finlande (3,98 %) et le Canada (3,9 %) figurent également dans le top 10, non pas en raison d'un engouement local particulier pour Ethereum, mais à cause de l'implantation des fournisseurs de services d'hébergement cloud. L'Allemagne et la Finlande hébergent des zones de serveurs du célèbre fournisseur de services cloud européen Hetzner, tandis que le Canada abrite une importante zone OVH. Ces hébergeurs cloud, réputés pour leur rapport qualité-prix, leur bande passante stable et leur déploiement facile, sont le choix privilégié des opérateurs de nœuds blockchain dans le monde. Les données de distribution réelle des hébergeurs le confirment : Hetzner héberge environ 6,5 % des validateurs, tandis qu'OVH en représente 5,1 %.

Plus notable encore est la performance forte des fournisseurs d'accès à Internet résidentiels américains. Comcast représente 5 %, Verizon 3,1 % et Spectrum 2,7 %. Cela signifie que plus de 10 % des validateurs sont en réalité des nœuds exploités par des foyers américains ordinaires via leur connexion internet domestique, et non du matériel professionnel dans des centres de données. Cela reflète une culture de participation « grassroots » (communautaire) plus mature aux États-Unis, où de nombreux particuliers ou petites équipes sont prêts à héberger des validateurs à domicile pour contribuer à la décentralisation du réseau.
Pourquoi une telle concentration ?

Le coût, la commodité et les infrastructures sont les principales raisons. Les régions occidentales bénéficient de services cloud matures, d'une électricité bon marché et d'un environnement juridique relativement favorable, facilitant l'accès aux particuliers et aux petites équipes. En Asie, malgré une forte pénétration d'Internet, le coût des serveurs dédiés, la conformité transfrontalière et la stabilité du réseau restent des défis dans de nombreuses régions. Bien qu'ils augmentent la diversité, les nœuds domestiques peuvent poser des problèmes de fluctuation du taux de disponibilité (uptime) ; une panne de réseau local peut affecter les performances de validation.

Validateurs institutionnels professionnels : l'Asie rattrape son retard, les institutions offrent une distribution plus équilibrée

Lorsque l'on se tourne vers les validateurs exploités par des institutions professionnelles (en excluant les nombreux nœuds personnels domestiques), le tableau est nettement différent. La part des États-Unis tombe à 25,81 %, tandis que celle des principaux pays asiatiques augmente sensiblement : Singapour 7,28 %, Hong Kong 6,44 %, Japon 6,38 %, Corée du Sud 4,59 %. Ces quatre pays asiatiques représentent ensemble environ 24,7 %, approchant ainsi le niveau des États-Unis.

Qu'est-ce que cela signifie ? La distribution géographique des infrastructures de niveau institutionnel est bien plus équilibrée que l'ensemble des validateurs. Les opérateurs professionnels font également face aux pressions de la réalité en termes de coût et de commodité – les États-Unis et l'Europe restent les choix les plus rentables. Pourtant, ils déploient activement des nœuds en Asie, principalement pour deux raisons :

  • Satisfaire aux exigences de juridiction des clients institutionnels : De nombreux fonds, family offices ou sociétés cotées en Asie exigent que leurs actifs soient déposés et stakés localement ou dans des juridictions conformes, pour se plier à la réglementation locale.
  • Stratégie de diversification de la latence : Les applications et transactions destinées aux utilisateurs asiatiques nécessitent une latence réseau plus faible. Placer des nœuds localement améliore considérablement l'expérience utilisateur et la vitesse de confirmation des transactions.

Cela prouve que le déploiement en Asie n'est pas « forcé », mais un choix stratégique réfléchi. Les institutions voient la demande et sont prêtes à y investir.

Problème : Comment un réseau pair-à-pair crée-t-il des « angles morts » géographiques ?

L'Amérique du Sud, le Moyen-Orient et l'Afrique sont presque totalement absents du top 10. Le Moyen-Orient mérite une attention particulière. Centré sur les Émirats Arabes Unis, cette région voit son cadre réglementaire évoluer rapidement, avec une forte affluence d'échanges, de fonds et d'activités de custodie, devenant l'un des hubs à la croissance la plus rapide de l'industrie crypto mondiale. Cependant, du point de vue de l'infrastructure, le Moyen-Orient reste en « périphérie ». Le capital et les activités affluent, mais les fondements physiques du réseau dépendent toujours principalement de l'Europe, de l'Amérique du Nord et de l'Asie.

Le mécanisme de propagation pair-à-pair (P2P) de la couche de consensus d'Ethereum, structurellement, désavantage systématiquement les régions à faible densité de nœuds.

En termes simples, Ethereum utilise des protocoles comme gossipsub pour la diffusion des messages. Les informations cruciales comme les blocs et les attestations se propagent rapidement via un réseau en « maillage » (mesh) entre les nœuds. Chaque nœud a un « score de pairs » (peer score), dont la valeur détermine s'il peut occuper une position centrale dans le réseau de propagation.

Si un nœud se trouve dans une région à faible densité, les messages arriveront un peu plus tard. Réception tardive des messages → baisse du score de pairs → relégation en marge du maillage → réception encore plus tardive des messages... créant un cercle vicieux. Le résultat : les validateurs de ces régions risquent plus facilement de manquer les propositions de blocs ou les délais de validation, impactant indirectement les récompenses de staking, et dans des cas extrêmes, la finalité du réseau.

La tendance actuelle n'est pas optimiste. L'expansion continue des grandes entreprises de staking américaines et des ETF de staking, avec d'importants nouveaux capitaux toujours concentrés vers les États-Unis, pourrait encore accroître les disparités géographiques.

Ce n'est pas seulement un problème technique, c'est une épreuve pour le principe de décentralisation.

Si le réseau, au niveau physique, ne peut pas servir équitablement les utilisateurs mondiaux, alors les promesses de « résistance à la censure » et d'« accessibilité mondiale » perdent de leur crédibilité. Des interruptions de réseau régionales ou des interventions réglementaires pourraient affecter davantage les utilisateurs des régions à faible densité.

Opportunité : L'avantage du pionnier dans les régions périphériques

La bonne nouvelle est que cela représente également une énorme opportunité.

Si Ethereum doit vraiment devenir une couche de règlement mondiale et un ordinateur mondial, les institutions de chaque région chercheront inévitablement une infrastructure de staking « localisée ». Celui qui pourra le premier établir des nœuds validateurs fiables au Moyen-Orient, en Amérique du Sud ou en Afrique, pourrait prendre une position dominante dans la collaboration avec les institutions locales.

Imaginez : un grand fonds des Émirats Arabes Unis ou d'Arabie Saoudite souhaitant un staking conforme, privilégiera les prestataires locaux capables de satisfaire simultanément à la réglementation locale, à la souveraineté des données et à des exigences de faible latence. À ce moment-là, quelques opérateurs seulement capables d'offrir une solution complète ne seront plus en concurrence sur les prix, mais dans une logique où « être le premier crée une barrière ».

L'Asie l'a déjà démontré – l'augmentation de la part des validateurs professionnels est précisément le résultat d'une demande croissante. À l'avenir, des histoires similaires se répéteront probablement en Amérique du Sud, au Moyen-Orient et en Afrique.

Questions liées

QQuelle est la principale conclusion de l'analyse de Four Pillars concernant la distribution géographique des validateurs Ethereum ?

AL'analyse révèle que la distribution géographique des validateurs Ethereum est très déséquilibrée. Les États-Unis (38,19%) et l'Allemagne (13,04%) détiennent à eux deux plus de la moitié de tous les validateurs du réseau, faisant ressembler Ethereum à un « ordinateur occidental » plutôt qu'à un « ordinateur mondial ».

QPourquoi les nœuds personnels (domestiques) sont-ils principalement concentrés aux États-Unis selon l'article ?

ALa concentration des nœuds personnels aux États-Unis s'explique par une culture de participation « grassroots » plus mature, un accès à des fournisseurs d'accès Internet résidentiels performants (Comcast, Verizon, Spectrum), et un environnement réglementaire relativement favorable qui permet aux particuliers et aux petites équipes d'héberger facilement des validateurs chez eux.

QComment la répartition des validateurs gérés par des institutions professionnelles diffère-t-elle de la répartition globale ?

ALa répartition des validateurs institutionnels est plus équilibrée. La part des États-Unis baisse à 25,81%, tandis que des pays asiatiques comme Singapour (7,28%), Hong Kong (6,44%), le Japon (6,38%) et la Corée du Sud (4,59%) voient leur part significativement augmenter, représentant ensemble près de 24,7%. Cela reflète une stratégie délibérée pour répondre aux exigences réglementaires locales et réduire la latence pour les utilisateurs asiatiques.

QQuel est le problème structurel du réseau pair-à-pair (P2P) d'Ethereum mis en lumière par l'article ?

ALe mécanisme de propagation P2P (comme gossipsub) d'Ethereum désavantage structurellement les régions à faible densité de nœuds. Un validateur dans une telle région reçoit les messages (blocs, attestations) plus tard, ce qui diminue son « score de pair » et le repousse à la périphérie du réseau, créant un cercle vicieux qui peut affecter ses récompenses de jalonnement et même la finalité du réseau dans cette zone géographique.

QQuelle opportuné l'article identifie-t-il pour les régions sous-représentées comme le Moyen-Orient, l'Amérique du Sud ou l'Afrique ?

AL'article identifie une opportunité de « premier arrivé, premier servi » pour les opérateurs qui installeraient des infrastructures de validation fiables dans ces régions. Avec la croissance des activités cryptographiques locales, les grands fonds et institutions auront besoin de services de jalonnement locaux, conformes à la réglementation, offrant une souveraineté des données et une faible latence. Les premiers opérateurs à fournir ces solutions bénéficieront d'un avantage concurrentiel décisif.

Lectures associées

La fin de l'ère de la distillation pour les grands modèles : Fable 5.1 modifie l'API, coupant définitivement la voie à la distillation

L'ère de la distillation massive des grands modèles de langage touche à sa fin. Le 2 septembre, Anthropic a modifié les règles de son API pour Claude Fable 5.1, introduisant un mécanisme anti-distillation strict. La mesure clé verrouille les "blocs de pensée" (thinking tokens) qui exposent le processus de raisonnement (Chain-of-Thought) du modèle. Auparavant, des acteurs malveillants exploitaient une vulnérabilité : en modifiant subtilement le contexte (prompt système, historique) autour de ces blocs dans des conversations multi-tours, ils pouvaient contourner les défenses et extraire la logique de raisonnement sous-jacente du modèle pour entraîner des modèles plus petits ("distillation"). La nouvelle règle de "vérification de cohérence contextuelle" de Fable 5.1 exige que les blocs de pensée renvoyés par le client correspondent exactement au contexte qui les a générés. Toute modification entraîne une erreur. Un "mode non strict" est offert pour les développeurs légitimes nécessitant de modifier le contexte (ex: compression), mais il supprime silencieusement tous les blocs de pensée, forçant le modèle à répondre sans ce contexte. Cette décision radicale répond à un abus industriel, où des "pirates de la distillation" utilisaient des milliers de comptes et des scripts automatisés pour extraire des données à grande échelle, érodant la valeur intellectuelle et, surtout, créant un risque majeur de sécurité. La distillation illégale clone les capacités de raisonnement sans transférer les garde-fous de sécurité et l'alignement éthique coûteux des modèles originaux comme Claude, conduisant à une "découplage des capacités et de la sécurité". La règle s'applique d'abord aux nouveaux comptes API créés après le 31 août 2026, épargnant les comptes existants et les utilisateurs finaux. Anthropic prévoit de l'étendre à tous les comptes à l'avenir. Pour les développeurs affectés, des guides de migration sont disponibles. Un avantage inattendu pour les développeurs légitimes est une réduction potentielle des coûts et de la latence, grâce à une mise en cache plus efficace des prompts rendue possible par la cohérence contextuelle imposée. Cette réforme marque un tournant pour l'industrie, visant à protéger la propriété intellectuelle et la sécurité des modèles d'IA de pointe.

marsbitIl y a 18 mins

La fin de l'ère de la distillation pour les grands modèles : Fable 5.1 modifie l'API, coupant définitivement la voie à la distillation

marsbitIl y a 18 mins

À l'instant, Claude prouve pour la première fois le dernier théorème de Fermat, le génie de la classe Yao de Tsinghua est intervenu

Une avancée majeure en mathématiques vient d'être annoncée : Claude, l'IA d'Anthropic, a réalisé la première preuve vérifiée par machine du dernier théorème de Fermat. Dirigé par Peng Tianyi, un ancien du prestigieux "Yao Class" de l'Université Tsinghua, le projet a formalisé la preuve en seulement 11 jours. Ce travail colossal a généré 13 millions de lignes de code en Lean, produit 30 300 théorèmes intermédiaires (dont 29 500 utilisés) et consommé 60 milliards de tokens. Il a nécessité de formaliser de nombreuses branches mathématiques auparavant non couvertes. La clé de ce succès a été la plateforme Prove2Me, qui a coordonné des dizaines d'agents IA pour une collaboration efficace, évitant les pièges des hallucinations et de l'oubli. Alors que la preuve humaine historique d'Andrew Wiles en 1995 faisait 129 pages et a requis des années de vérification par des experts, cette démonstration formelle est vérifiable de manière déterministe par un compilateur. Les experts saluent cette percée comme un grand pas vers l'automatisation de la formalisation des mathématiques. Anthropic démontre également l'accessibilité potentielle de cet outil en formalisant un autre théorème célèbre (celui des trois nombres premiers de Vinogradov) en seulement trois jours avec des comptes standards. Cette innovation ne vise pas à remplacer les mathématiciens, mais à transformer fondamentalement la discipline en éliminant l'incertitude dans la vérification des preuves complexes et en ouvrant la voie à une exploration mathématique assistée par IA à grande échelle.

marsbitIl y a 21 mins

À l'instant, Claude prouve pour la première fois le dernier théorème de Fermat, le génie de la classe Yao de Tsinghua est intervenu

marsbitIl y a 21 mins

La Corée du Sud dévoile un calendrier pour la tokenisation des titres : premières classes d'actifs tokenisés - obligations, fonds et actions non cotées

La Corée du Sud a dévoilé une feuille de route en trois phases pour l'émission de titres tokenisés (jetons de titres financiers), devenant ainsi la première grande économie à encadrer ce secteur par une législation dédiée. Les amendements à la "Loi sur les titres électroniques" entreront en vigueur en février 2027. La Phase 1 débutera à cette date et se concentrera sur les marchés privés et institutionnels. Les premiers actifs éligibles seront les fonds du marché monétaire privés pour investisseurs institutionnels, les obligations d'entreprise privées et les actions non cotées via des certificats de bénéfice de fiducie tokenisés. Les sociétés de titres existantes n'auront pas besoin de nouvelle licence. Des limites d'investissement seront appliquées pour les particuliers. La Phase 2 étendra le champ aux titres émis publiquement, y compris les actions cotées, une fois que la stabilité des systèmes et la maturité du marché seront confirmées. La Phase 3 visera à mettre en place un règlement entièrement sur chaîne (on-chain) utilisant des stablecoins comme moyen de paiement, sous réserve de l'adoption d'un cadre légal pour ces derniers. Cette approche réglementaire prudente, construisant d'abord l'infrastructure légale et technique, contraste avec le modèle plus agressif de plateformes comme Robinhood. Le plan coréen privilégie la sécurité juridique et la stabilité du système à la rapidité, avec l'objectif de développer un marché dont la valeur pourrait atteindre 2490 milliards de dollars d'ici 2030.

marsbitIl y a 22 mins

La Corée du Sud dévoile un calendrier pour la tokenisation des titres : premières classes d'actifs tokenisés - obligations, fonds et actions non cotées

marsbitIl y a 22 mins

Raoul Pal : Pourquoi le portefeuille d'investissement traditionnel ne fonctionne plus ?

L'auteur, Raoul Pal, explique pourquoi les portefeuilles d'investissement traditionnels (obligations, immobilier, or, actions) sont devenus inefficaces. La croissance économique repose désormais principalement sur l'endettement, entraînant une expansion monétaire d'environ 8% par an. Combinée à l'inflation courante, cela crée un seuil de rentabilité de 11% requis pour préserver et accroître son pouvoir d'achat. La plupart des actifs traditionnels échouent à atteindre ce seuil : les obligations sont rongées par la dévaluation monétaire, l'immobilier a perdu son effet de levier optimal, et l'or, bien qu'utile pour préserver la valeur, ne génère pas de nouvelle richesse. Même l'indice S&P 500 n'atteint que ~13% sur une décennie exceptionnelle. Les seuls actifs dépassant régulièrement ce seuil sont les actifs technologiques et cryptographiques, car ils suivent une courbe de croissance en S basée sur l'adoption utilisateur (Loi de Metcalfe). De plus, la diversification traditionnelle a perdu son sens car tous ces actifs sont désormais corrélés et dépendants d'une seule variable macro : la liquidité. L'auteur souligne le potentiel à long terme de la cryptographie, notamment avec l'arrivée des agents IA qui nécessiteront des systèmes de paiement et de règlement programmables, fonctionnant 24h/24. Il met cependant en garde contre les risques : ne pas tout miser sur un seul actif, éviter absolument l'effet de levier, et adopter une perspective à long terme. La conclusion est qu'il faut réévaluer ses avoirs à l'aune du seuil de 11%. Les actifs qui ne l'atteignent pas grignotent votre temps et votre liberté financière future. La stratégie consiste à allouer une partie significative de son capital à des actifs de croissance à fort potentiel (comme les crypto-monnaies), tout en maintenant un coussin de sécurité avec des actifs traditionnels, selon sa situation personnelle.

marsbitIl y a 1 h

Raoul Pal : Pourquoi le portefeuille d'investissement traditionnel ne fonctionne plus ?

marsbitIl y a 1 h

Trading

Spot
活动图片