Auteur : Wall Street Insights
Barclays estime que les chiffres de l'emploi non agricole d'août sont solides mais comportent une part d'exagération, augmentant marginalement la probabilité d'une hausse des taux en septembre.
Comme mentionné par Wall Street Insights, le 4 septembre, le Bureau of Labor Statistics (BLS) des États-Unis a publié des données montrant que les emplois non agricoles ont augmenté de 162 000 en août, dépassant largement la prévision de Barclays de 25 000 et le consensus du marché de 55 000. Les données des deux mois précédents ont été révisées à la hausse de 55 000 au total, la lecture de juillet passant de -23 000 à +21 000.
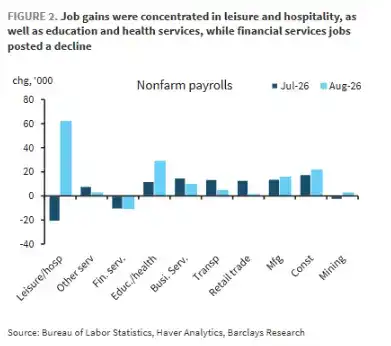
Selon les informations du bureau de trading, après la publication des données sur l'emploi, l'équipe de recherche de Marc Giannoni de Barclays a publié un rapport soulignant que une partie de la forte croissance provient d'un rebond temporaire dans les loisirs et l'hôtellerie ainsi que dans l'éducation locale, et ne reflète pas une amélioration durable de la demande de main-d'œuvre. Les données de ce mois-ci exagèrent donc quelque peu la véritable force du marché du travail.
Barclays maintient sa prévision de référence d'une hausse de 25 points de base en septembre et souligne que les données d'inflation à paraître la semaine prochaine seront une variable clé.
Bien que la banque s'attende à ce que l'IPC de base et le PCE de base affichent une progression mensuelle d'environ 0,23% en août, étant donné que la présidente de la Fed, Waller, a souligné la nécessité d'une confiance "pleine et suffisamment rapide" quant au rapprochement de l'inflation vers sa cible, Barclays estime qu'une lecture modérée de l'inflation ne suffit pas à exclure une hausse des taux en septembre.
L'emploi non agricole a augmenté de 162 000 en août, au-dessus des 25 000 prévus par Barclays et bien supérieur au consensus du marché de 55 000. Le rythme moyen sur trois mois est passé à 71 000 par mois, restant supérieur à la vitesse "d'équilibre" estimée par Barclays (environ 0).
Cependant, l'équipe estime que cette croissance présente une certaine surévaluation technique :
- Loisirs et hôtellerie : Bond mensuel de 62 000, après deux mois consécutifs de baisse, ce qui représente un rebond technique ce mois-ci ;
- Emploi dans l'éducation des États et des collectivités locales : Rebond de 42 000 en août, représentant une correction partielle de la forte baisse de juillet (-58 000) ;
- Secteur public : Contribution globale de 35 000 emplois, l'éducation locale en étant la principale source.
Le secteur privé a ajouté 127 000 emplois, dont 86 000 dans les services, 16 000 dans l'industrie manufacturière, 22 000 dans la construction et 3 000 dans l'exploitation minière.
Barclays souligne que le rythme moyen sur trois mois des créations d'emplois non agricoles privés (75 000/mois) est un indicateur plus "propre" de la demande potentielle de main-d'œuvre et recommande de l'utiliser comme référence à la place des données mensuelles uniques, souvent bruitées.
Le rapport de Barclays note également que les données de l'emploi non agricole d'août ont été affectées par la méthode d'ajustement des naissances et des décès d'entreprises (birth-death adjustment).
Par rapport à la même période en 2025, l'effet de traînée de cet ajustement sur l'emploi a été réduit d'environ 32 000 en août de cette année, ce qui a contribué à gonfler quelque peu la lecture mensuelle.
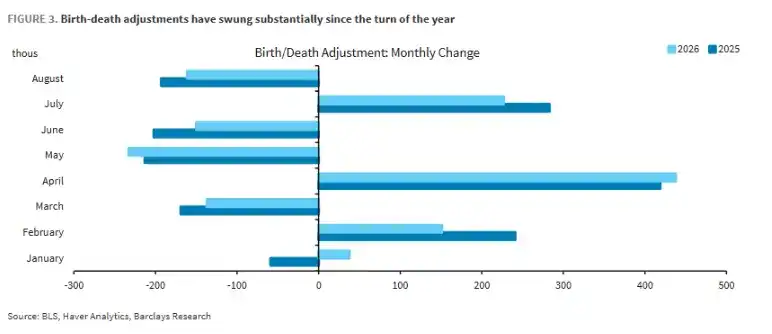
Cependant, sur la moyenne de juin à août, l'amplitude de l'ajustement pour 2025 (-37 000) et 2026 (-28 000) est globalement similaire, les fluctuations mensuelles tendant à s'annuler dans le temps.
Barclays estime que cette volatilité pourrait provenir de l'ajustement méthodologique mis en œuvre par le BLS depuis janvier, qui utilise les informations sur l'emploi des entreprises existantes de l'échantillon pour estimer l'effet des nouvelles entreprises. Bien que la nouvelle procédure vise à réduire l'ampleur des révisions de référence, son impact mensuel réel est difficile à prévoir.
Le taux de chômage a légèrement augmenté de 5 points de base en août, la valeur précise non arrondie étant de 4,141 % (contre 4,090 % en juillet), mais après arrondi, il est resté à 4,1 %.
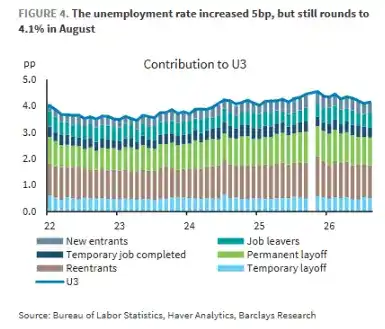
La hausse du taux de chômage s'explique par le fait que, bien que le nombre de personnes employées selon l'enquête auprès des ménages ait augmenté de 569 000, la taille de la population active a augmenté de 683 000, soit une progression plus importante.
Le taux d'activité a augmenté de 0,2 point de pourcentage pour atteindre 61,6 %, principalement porté par une forte hausse de 0,8 point de pourcentage dans le groupe d'âge des 16 à 24 ans, le groupe des 55 ans et plus contribuant également à une hausse de 0,3 point.
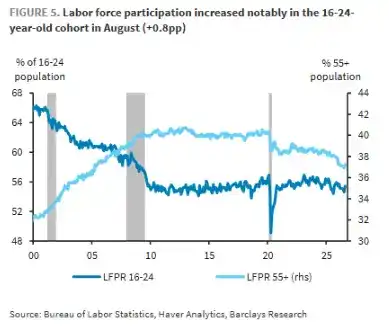
Cependant, le taux d'activité le plus significatif, celui de la population en âge de travailler de référence (25 à 54 ans), est resté inchangé à 83,4 %.
L'analyse de Barclays indique en outre que la baisse d'environ 0,2 point de pourcentage du taux d'activité depuis mai est principalement due à une diminution de la volonté de participation au sein de chaque groupe d'âge, et non au vieillissement démographique.
Ce phénomène est très cohérent avec le récit d'une pression sur l'offre de main-d'œuvre due au resserrement des restrictions de mobilité, et constitue également une base importante pour l'équipe pour maintenir son jugement d'un "taux de croissance d'emploi d'équilibre limité".
Barclays estime que le rapport sur l'emploi apporte des signaux positifs sur le front des revenus :
- Salaire horaire moyen (AHE) : Hausse mensuelle de 0,27 %, hausse annuelle de 3,3 %, supérieure au 0,16 % mensuel de juillet ;
- Heures moyennes travaillées : Augmentation de 0,1 heure à 34,4 heures ;
- Revenu salarial du secteur privé : Progression mensuelle combinée de 0,67 %, soit le rythme le plus rapide depuis janvier dernier (0,78 %) ;
- Taux de croissance annualisé sur 3 mois du revenu salarial : Atteint 4,7 %, supérieur aux 3,7 % enregistrés jusqu'en mai de cette année, ce qui implique une croissance réelle du revenu après déduction de l'inflation.
Cependant, le modèle de croissance des salaires de Barclays accorde un poids de signal relativement faible aux données du salaire horaire moyen de ce mois-ci, et maintient son jugement d'une croissance sous-jacente des salaires à 0,26 % par mois (taux annuel de 3,1 %), ce qui se situe dans la fourchette de 3,0 % à 3,5 % que la Fed estime compatible avec son objectif d'inflation de 2 %.
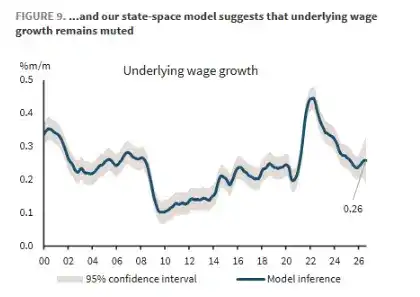
Cette estimation prend en compte la remontée de l'indice du coût de l'emploi du T2 ainsi que les données du tracker de croissance salariale de la Fed d'Atlanta. L'équipe souligne également que le taux de croissance actuel du revenu de 4,7 % est difficile à soutenir, et prévoit un ralentissement de la croissance réelle des dépenses de consommation au second semestre à un taux annualisé trimestriel de 1,5 %.
En synthétisant les analyses ci-dessus, le rapport estime que les données sur l'emploi d'août renforcent marginalement l'argument en faveur d'une hausse de 25 points de base des taux par le FOMC en septembre, ce qui correspond à la prévision de référence de Barclays.
Les raisons soutenant une hausse des taux sont les suivantes : la croissance de l'emploi continue de dépasser son niveau d'équilibre, et l'amélioration des salaires et des heures travaillées soutient les revenus du travail. Le seul point faible est la légère hausse du taux de chômage, mais celle-ci semble quelque peu en contradiction avec la forte création d'emplois.
Le regard du marché se tourne maintenant vers les données d'inflation de la semaine prochaine. Barclays prévoit que l'IPC de base et le PCE de base afficheront tous deux une progression mensuelle de 0,23 % en août.
Bien que cette lecture soit globalement modérée, étant donné que la présidente de la Fed, Waller, a répété à plusieurs reprises la nécessité d'une plus grande confiance quant à un retour de l'inflation vers sa cible de manière "claire et à une vitesse suffisante", l'équipe estime que des données d'inflation de 0,23 % ne suffisent pas à exclure une hausse des taux en septembre.
En résumé, pour les négociants en titres à revenu fixe et en taux d'intérêt, une hausse des taux en septembre reste le scénario de référence le plus probable, ce qui pèse sur les taux à court terme ; les données d'inflation seront la dernière pièce clé du puzzle ce mois-ci.