¿Tasa de financiación cero? El nuevo diseño de contrato de HyperEVM del que todo el mundo habla

marsbitPublicado a 2026-05-14Actualizado a 2026-05-14

Resumen

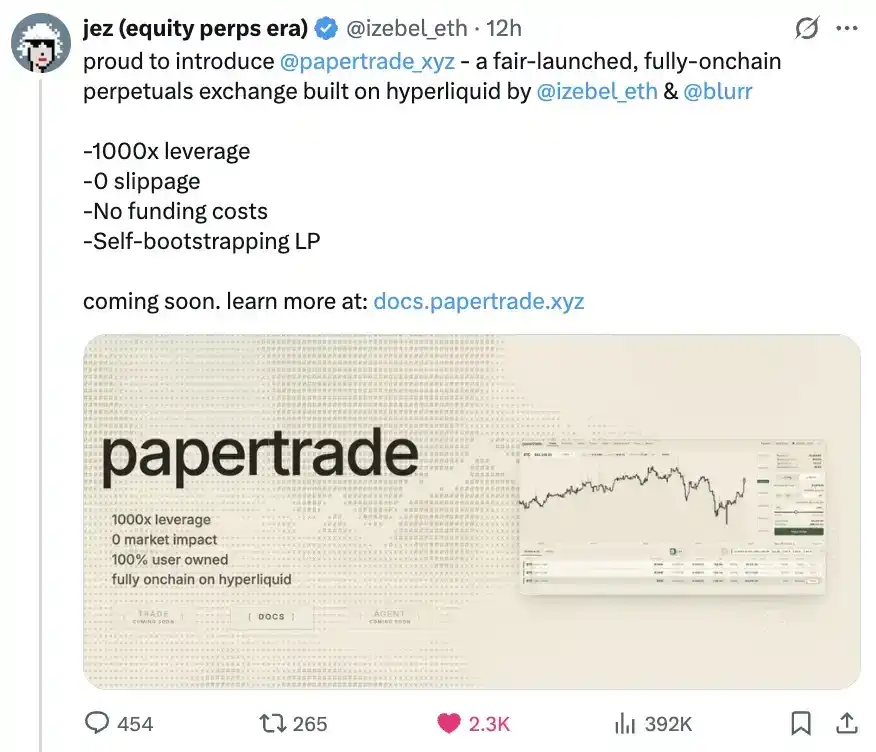
El trader de cripto Jez anunció hoy su nuevo protocolo PaperTrade, desarrollado en HyperEVM, desatando un animado debate en la comunidad anglófona. PaperTrade es un DEX de contratos perpetuos (Perp) sin comisiones, deslizamiento ni tasas de financiación. Su mecanismo se inspira en los históricos "bucket shops", donde las operaciones nunca salían de la casa. El protocolo utiliza el libro de órdenes de Hyperliquid como oráculo de precios, liquidando las ganancias/pérdidas de los usuarios directamente contra un pool de liquidez (LP) común, sin enviar órdenes a Hyperliquid. El modelo combina Perps, P2P y elementos DeFi. Las pérdidas de los usuarios se destinan al pool LP, mientras que una parte de sus ganancias es retenida por el protocolo. Si el pool LP es insuficiente para pagar las ganancias, estas entran en una cola de reclamaciones en cadena, pagándose por orden a medida que llegan nuevas pérdidas. El token nativo, PAPER, se acuña cuando los usuarios pierden dinero, con una tasa que disminuye a medida que crece el pool LP. Al apostar PAPER, los holders reciben una parte de los ingresos del protocolo y de los excedentes del pool por encima de 5 millones de dólares. La estrategia sugerida es acuñar PAPER cuando el TVL del pool es bajo (perdiendo dinero) y apostarlo para obtener ingresos cuando el TVL es alto. La mayor incertidumbre radica en HyperEVM, ya que la lógica central reside en sus contratos. Cualquier cadena de alto rendimiento con un oráculo de precios podría rep...

Jez, un trader de criptomonedas, anunció hoy su nuevo protocolo PaperTrade desarrollado en HyperEVM, generando un intenso debate en la comunidad anglófona de cripto.

Jez ha sido durante mucho tiempo un evangelista de los contratos perpetuos. En una etapa temprana, invirtió fuertemente en Hyperliquid, y sus direcciones de cuenta se encuentran en las primeras posiciones de las listas de puntos de airdrop de Lighter y Variational. Esta vez, él mismo se ha involucrado directamente, creando un Perp DEX sin comisiones, sin deslizamiento de precio (slippage) y sin tasas de financiación.
El exilio del antiguo método de casino a la cadena

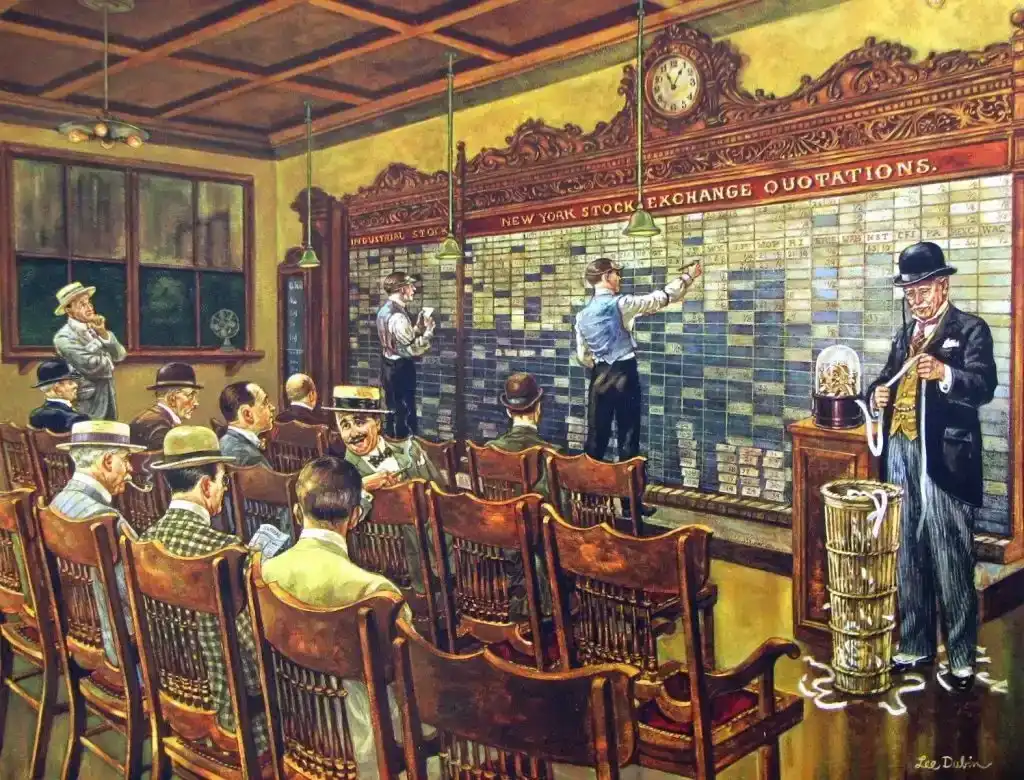
El mecanismo de PaperTrade tiene un predecesor poco honorable en la historia financiera: los "bucket shops" de los pueblos estadounidenses de la década de 1900. Estos establecimientos, que colgaban letreros de corredurías de bolsa, copiaban con tiza en una pizarra las cotizaciones en tiempo real de la Bolsa de Nueva York, pero las órdenes de los clientes nunca salían del cajón del dueño. En esencia, eran apuestas entre el cliente y el propietario. Este negocio fue prohibido por ley en el estado de Nueva York en 1909 y desapareció básicamente en la década de 1920.
Cuando un usuario abre o cierra una posición en PaperTrade, la plataforma lee directamente el precio del libro de órdenes de Hyperliquid y liquida la diferencia entre la apertura y el cierre directamente contra un pool de liquidez (LP) común. En todo este proceso, ninguna orden entra en el sistema de emparejamiento (matching) de Hyperliquid, ni hay un intercambio real de contratos perpetuos. Las contrapartes de la operación son siempre el usuario y el pool de LP, sin una tercera parte involucrada.

Contrato perpetuo + P2P + Ponzi DeFi

PaperTrade toma prestados modelos tanto de la minería DeFi (liquidez) como de los préstamos P2P.

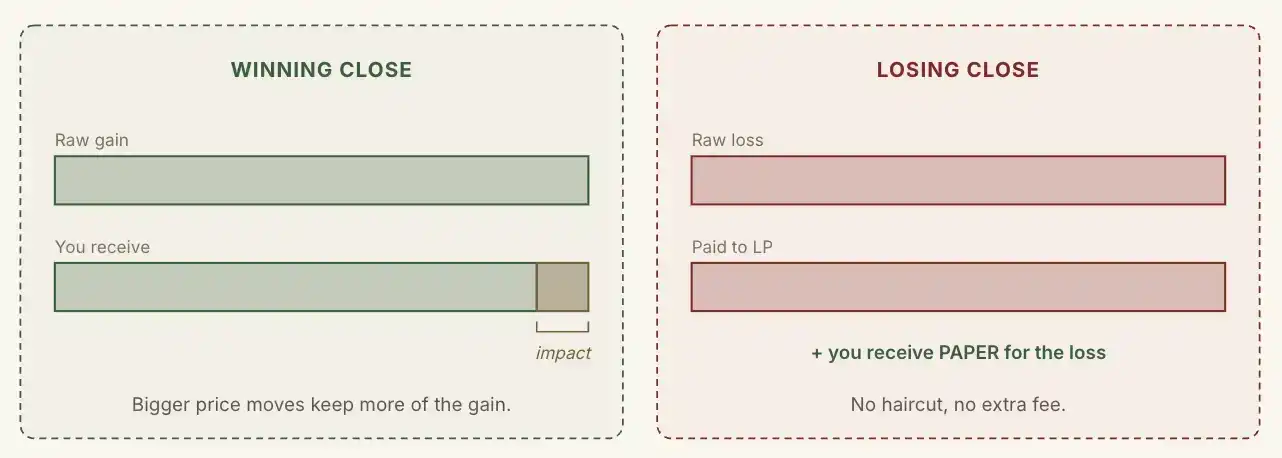
Las pérdidas de los usuarios en PaperTrade se depositan íntegramente en el pool de LP del protocolo, mientras que las ganancias de los usuarios son gravadas por la plataforma. Cuanto menor es la amplitud de las fluctuaciones del precio, más ganancias se gravan. En otras palabras, cuanto más gana el usuario, menos comisiones cobra el protocolo.

A diferencia de HLP, el pool de LP de PaperTrade no tiene depósitos previos del equipo, ni inyecciones de capital de VC, y tampoco acepta depósitos externos de ninguna forma. Su única fuente de fondos son las garantías (margen) perdidas por los usuarios.

Surge entonces la pregunta: si el pool de LP solo tiene 100 dólares, pero un usuario gana 5000 dólares, ¿cómo paga el protocolo?

PaperTrade traslada la cola de crédito de los préstamos P2P tradicionales a la cadena.

Esos 5000 dólares entran en una cola en cadena con un orden específico, esperando a que la siguiente operación con pérdidas entre para cubrir el agujero, pagando desde el principio de la cola y en orden. El capital inicial del usuario siempre se devuelve de inmediato; solo la parte correspondiente a las ganancias queda en la cola de espera.
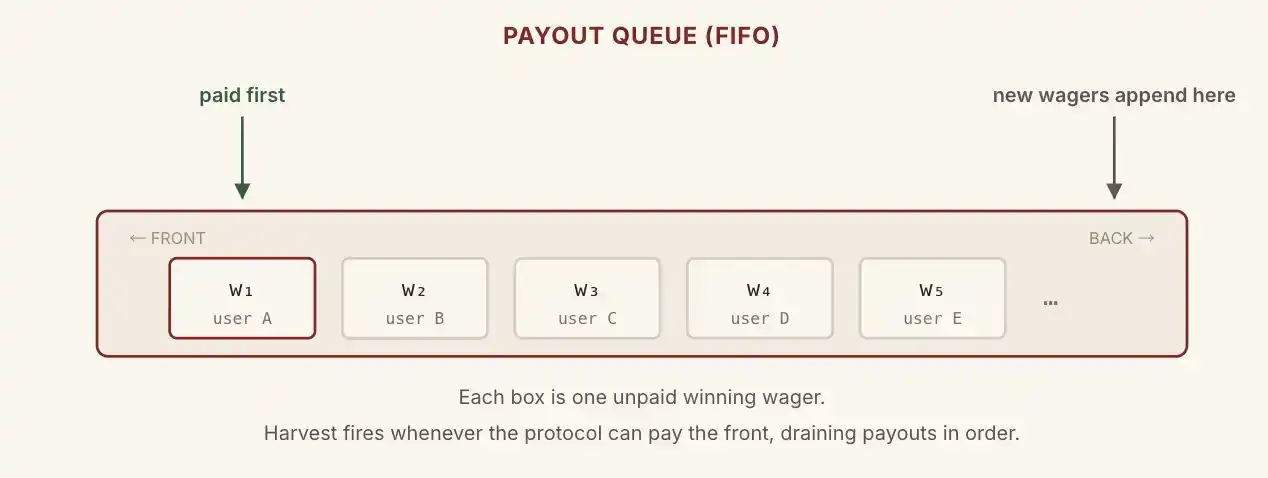
En teoría, el LP puede declararse "en quiebra" de manera temporal, pero cada ganador finalmente será pagado, a menos que las pérdidas de los perdedores no puedan cubrir las ganancias que la plataforma debe a los ganadores.

Si la historia terminara aquí, este proyecto estaría condenado al fracaso, porque si el pool de LP se queda sin dinero, significa que los ganadores podrían tener que esperar mucho tiempo en la cola para obtener sus ganancias, lo que naturalmente elimina el incentivo para operar. Los traders se irían, ni siquiera habría perdedores, y el dinero que la plataforma debe a los ganadores se convertiría en deuda incobrable.

La esencia de PaperTrade es su token PAPER.

Por cada dólar que pierde un usuario, el protocolo acuña una cantidad determinada de PAPER según una curva.
Cuando el saldo del LP está por debajo de los 2 millones de dólares, la tasa de acuñación se fija en 100 tokens PAPER por cada 1 USD perdido. Una vez que el LP supera los 2 millones de dólares, la tasa comienza a disminuir; cuanto mayor sea el saldo del LP, menos PAPER se acuña.
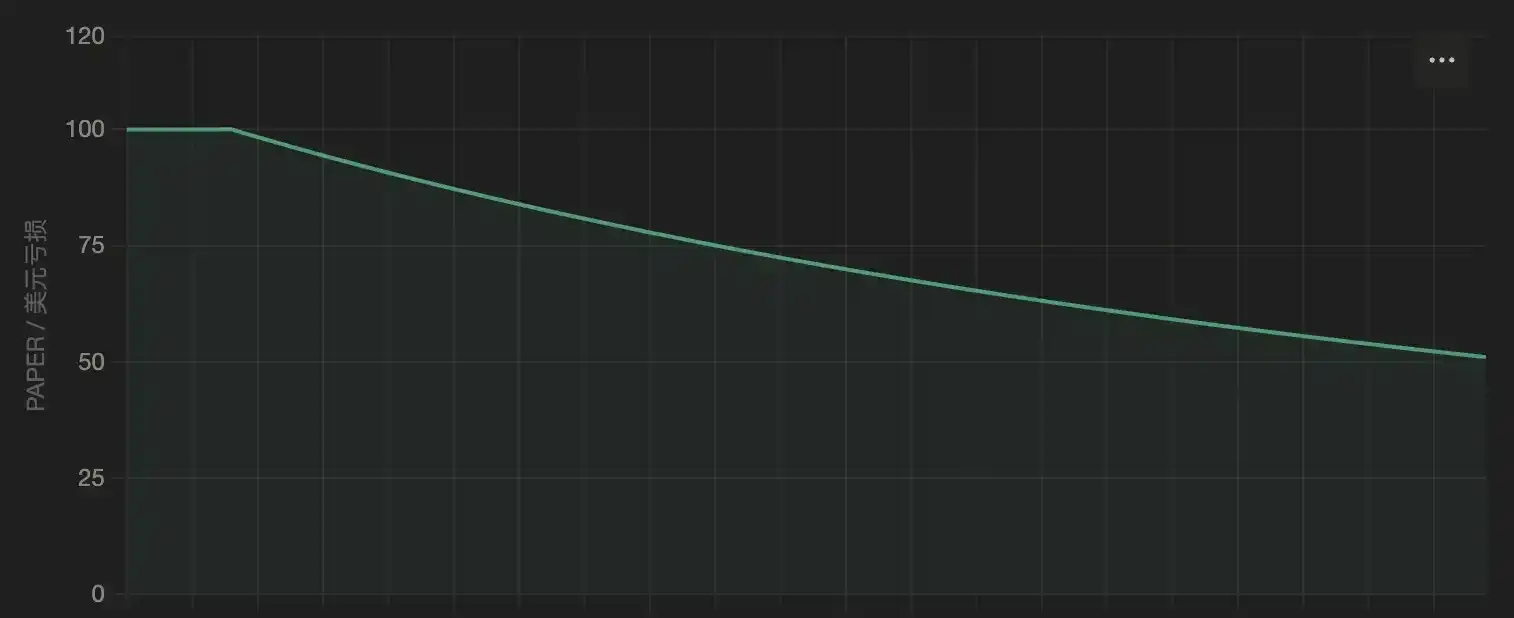
Eje X: Cantidad de PAPER obtenida por unidad de pérdida; Eje Y: Saldo del LP (cada cuadro representa 1 millón)

Hacer staking de PAPER otorga dos tipos de dividendos: primero, los ingresos por comisiones del protocolo; segundo, cuando el saldo supera los 5 millones de dólares, cualquier excedente se asigna en su totalidad a los stakers.

En otras palabras, el tamaño del pool de LP tiene un límite máximo diseñado de 5 millones de dólares. Por encima de este tamaño, las pérdidas de los usuarios se devuelven íntegramente a los poseedores de PAPER. Así se forma un circuito cerrado: "los perdedores obtienen acciones de la plataforma, los ganadores se llevan el dinero de los perdedores, la plataforma grava a los ganadores para subsidiar a los perdedores".

Por lo tanto, una estrategia de participación razonable podría resumirse así: apostar a perder dinero cuando el TVL del pool de LP está bajo para acuñar PAPER, y hacer staking de ese PAPER cuando el TVL del pool de LP está alto para recibir dividendos.

La prueba de estrés para HyperEVM

En mi opinión, la mayor incertidumbre de PaperTrade radica en HyperEVM, donde está desplegado.

PaperTrade simplemente utiliza las cotizaciones de Hyperliquid como un oráculo de precios nativo y gratuito, mientras que toda la lógica restante reside en los contratos de HyperEVM.

Esto significa que cualquier cadena de alto rendimiento con características similares, siempre que esté dispuesta a integrar un oráculo de precios externo, podría replicar exactamente todo el mecanismo de PaperTrade en su propia cadena. Incluso, quienes repliquen el modelo podrían ofrecer cosas que HyperEVM no puede: gas más bajo, mayor TPS, subsidios iniciales más generosos e incentivos tokenómicos más agresivos.

Durante la temporada de memes de HyperEVM en el primer trimestre del año pasado, hubo un período con velocidades de confirmación lentas y tarifas de gas altas. El lanzamiento de PaperTrade es otra prueba para HyperEVM.

Preguntas relacionadas

Q¿Qué es PaperTrade y quién lo anunció?

APaperTrade es un nuevo protocolo desarrollado por el trader de criptomonedas Jez en HyperEVM. Se trata de un DEX de contratos perpetuos que no cobra comisiones, no tiene deslizamiento de precio (slippage) y no aplica tasas de financiación.

Q¿Cuál es el mecanismo fundamental de funcionamiento de PaperTrade?

APaperTrade toma el precio del libro de órdenes de Hyperliquid como oráculo. Cuando un usuario abre o cierra una posición, la plataforma liquida directamente con un pool de liquidez (LP) común, basándose en la diferencia de precio. Las órdenes no entran en el sistema de emparejamiento de Hyperliquid, por lo que las dos partes de la transacción son siempre el usuario y el pool de LP, sin una contraparte externa.

Q¿Cómo gestiona PaperTrade la situación en la que los usuarios obtienen ganancias mayores que el saldo del pool de LP?

ALas ganancias de los usuarios que exceden el saldo del pool de LP entran en una cola de crédito en cadena. Estas ganancias se pagan en orden, a medida que ingresan nuevas pérdidas de otros usuarios para llenar el vacío. El capital principal del usuario siempre se devuelve de inmediato; solo la parte de las ganancias se pone en cola.

Q¿Cuál es el papel del token PAPER en el ecosistema de PaperTrade?

AEl token PAPER se acuña cuando los usuarios pierden dinero. La tasa de acuñación depende del saldo del pool de LP. Los titulares que hacen staking de PAPER reciben dos tipos de ingresos: una parte de las comisiones que la plataforma cobra a los ganadores y, cuando el saldo del pool de LP supera los 5 millones de dólares, todos los fondos excedentes se distribuyen entre los que hacen staking.

Q¿Qué incertidumbre señala el artículo respecto al futuro de PaperTrade?

ALa mayor incertidumbre señalada es su dependencia de HyperEVM. Dado que PaperTrade solo utiliza el precio de Hyperliquid como oráculo y ejecuta toda su lógica en contratos de HyperEVM, cualquier cadena de alto rendimiento con un oráculo de precios externo podría replicar fácilmente su mecanismo, posiblemente ofreciendo costos de gas más bajos, mayor TPS o incentivos de tokens más agresivos, lo que representa un riesgo competitivo.

Lecturas Relacionadas

LBank Labs organiza una exclusiva Noche VIP de Juegos en Seúl durante la KBW2026

LBank Labs, la iniciativa centrada en Web3 del intercambio global de criptomonedas LBank, organizó una exclusiva Noche VIP de Juegos en Seúl durante la Korea Blockchain Week (KBW) 2026. El evento, por invitación, reunió a un grupo selecto de invitados VIP, participantes de la industria y miembros de la comunidad Web3 para una velada de hospitalidad, networking privado y entretenimiento. Celebrado en un entorno íntimo, ofreció una experiencia distinta a las conferencias convencionales, con juegos de casino estilo clásico (solo para entretenimiento), bebidas premium y regalos exclusivos. El encuentro refleja el enfoque de LBank Labs para interactuar con la industria más allá de los entornos comerciales tradicionales. Al celebrarse en Seúl, un importante centro de innovación blockchain en Asia, fortaleció el compromiso de la firma con el mercado coreano y creó un punto de contacto exclusivo entre su comunidad global y los participantes locales. El evento contó con el apoyo de destacados socios de medios y datos del ecosistema cripto. La Noche VIP de Juegos forma parte de los esfuerzos más amplios de LBank Labs para crear conexiones significativas en el ecosistema Web3 global. LBank Labs es una firma de capital riesgo con más de $100 millones en activos bajo gestión, centrada en inversiones en etapas iniciales en infraestructura blockchain, DeFi regulado, integración de IA y soluciones descentralizadas.

TheNewsCryptoHace 8 min(s)

LBank Labs organiza una exclusiva Noche VIP de Juegos en Seúl durante la KBW2026

TheNewsCryptoHace 8 min(s)

¿Cómo se transfirieron 4.000 bitcoins de la red Liquid sin autorización aparente?

El 6 de septiembre, 4000 bitcoins (unos $320 millones) fueron sustraídos del tesoro de Liquid Network, la mayor pérdida de 2026. Lo extraordinario fue cómo ocurrió: sin robo de claves privadas, sin ataques a módulos de seguridad de hardware (HSM), sin phishing ni actores internos. Los 15 miembros de la federación que custodian el tesoro firmaron voluntariamente las transacciones con sus claves intactas. La vulnerabilidad radicó en el software de nodo Elements. Para optimizar el rendimiento, almacenaba en caché la verificación de las "pruebas de rango" que garantizan la validez de las transacciones con montos confidenciales. Sin embargo, esta caché identificaba una prueba solo por sus bytes y el compromiso de valor, omitiendo el activo y el destinatario. Un atacante inyectó repetidamente una prueba válida en la caché y luego la reutilizó en un contexto inválido, creando 3996 L-BTC (el activo de Liquid) sin respaldo real en bitcoins. Al estar los montos cifrados, el exceso pasó desapercibido. Los L-BTC falsos se mezclaron y luego se usaron para una solicitud de retiro (peg-out) legítima. Los nodos verificaron solo la dirección y el monto, no el origen. Con las firmas de 11 de los 15 guardianes, 3996 bitcoins reales salieron del tesoro. El parche para este fallo ya existía desde agosto, pero los nodos seguían ejecutando una versión antigua de abril, revelando una grave falla de mantenimiento. Tras el ataque, el responsable devolvió 3400 BTC, retuvo unos 600 y se declaró "whitehat", exigiendo un rescate. Blockstream rechazó pagar, calificando el acto como robo, y se centra en la recuperación legal y técnica. La lección es clara: las protecciones criptográficas como la multisig son inútiles si el software base falla al distinguir lo válido de lo inválido. La opacidad de las transacciones dificultó la auditoría en tiempo real, y la lentitud en la aplicación de parches críticos resultó en un costoso fracaso operativo.

marsbitHace 23 min(s)

¿Cómo se transfirieron 4.000 bitcoins de la red Liquid sin autorización aparente?

marsbitHace 23 min(s)

Trading

Spot
活动图片