Autor: Deep Tide TechFlow
Después de convertirse, gracias a la emisión de USDT, en la "institución financiera atípica" con mayor margen de beneficio y mayor flujo de caja del mundo, Tether ha dado por fin el paso más crucial para abandonar lo virtual y adentrarse en lo real.
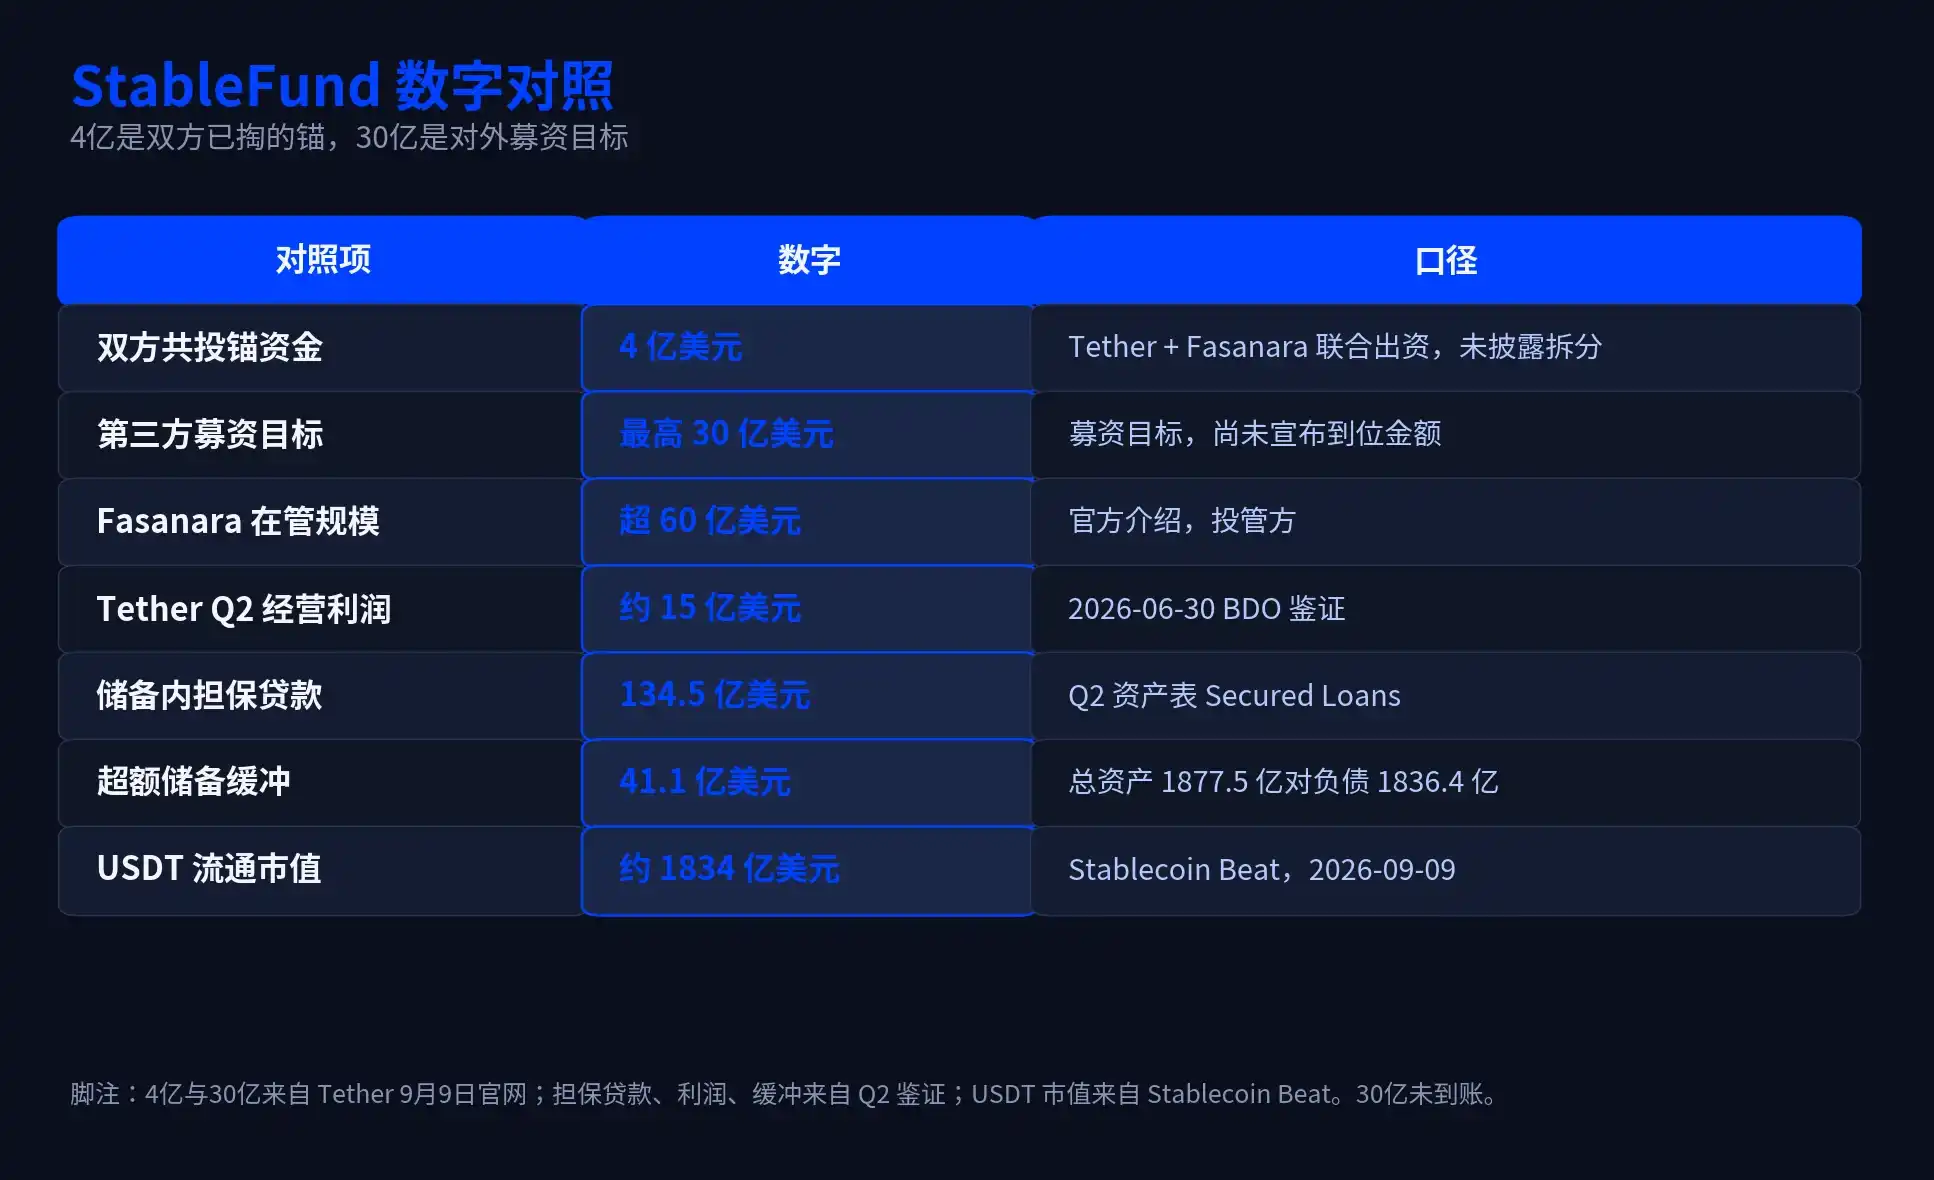
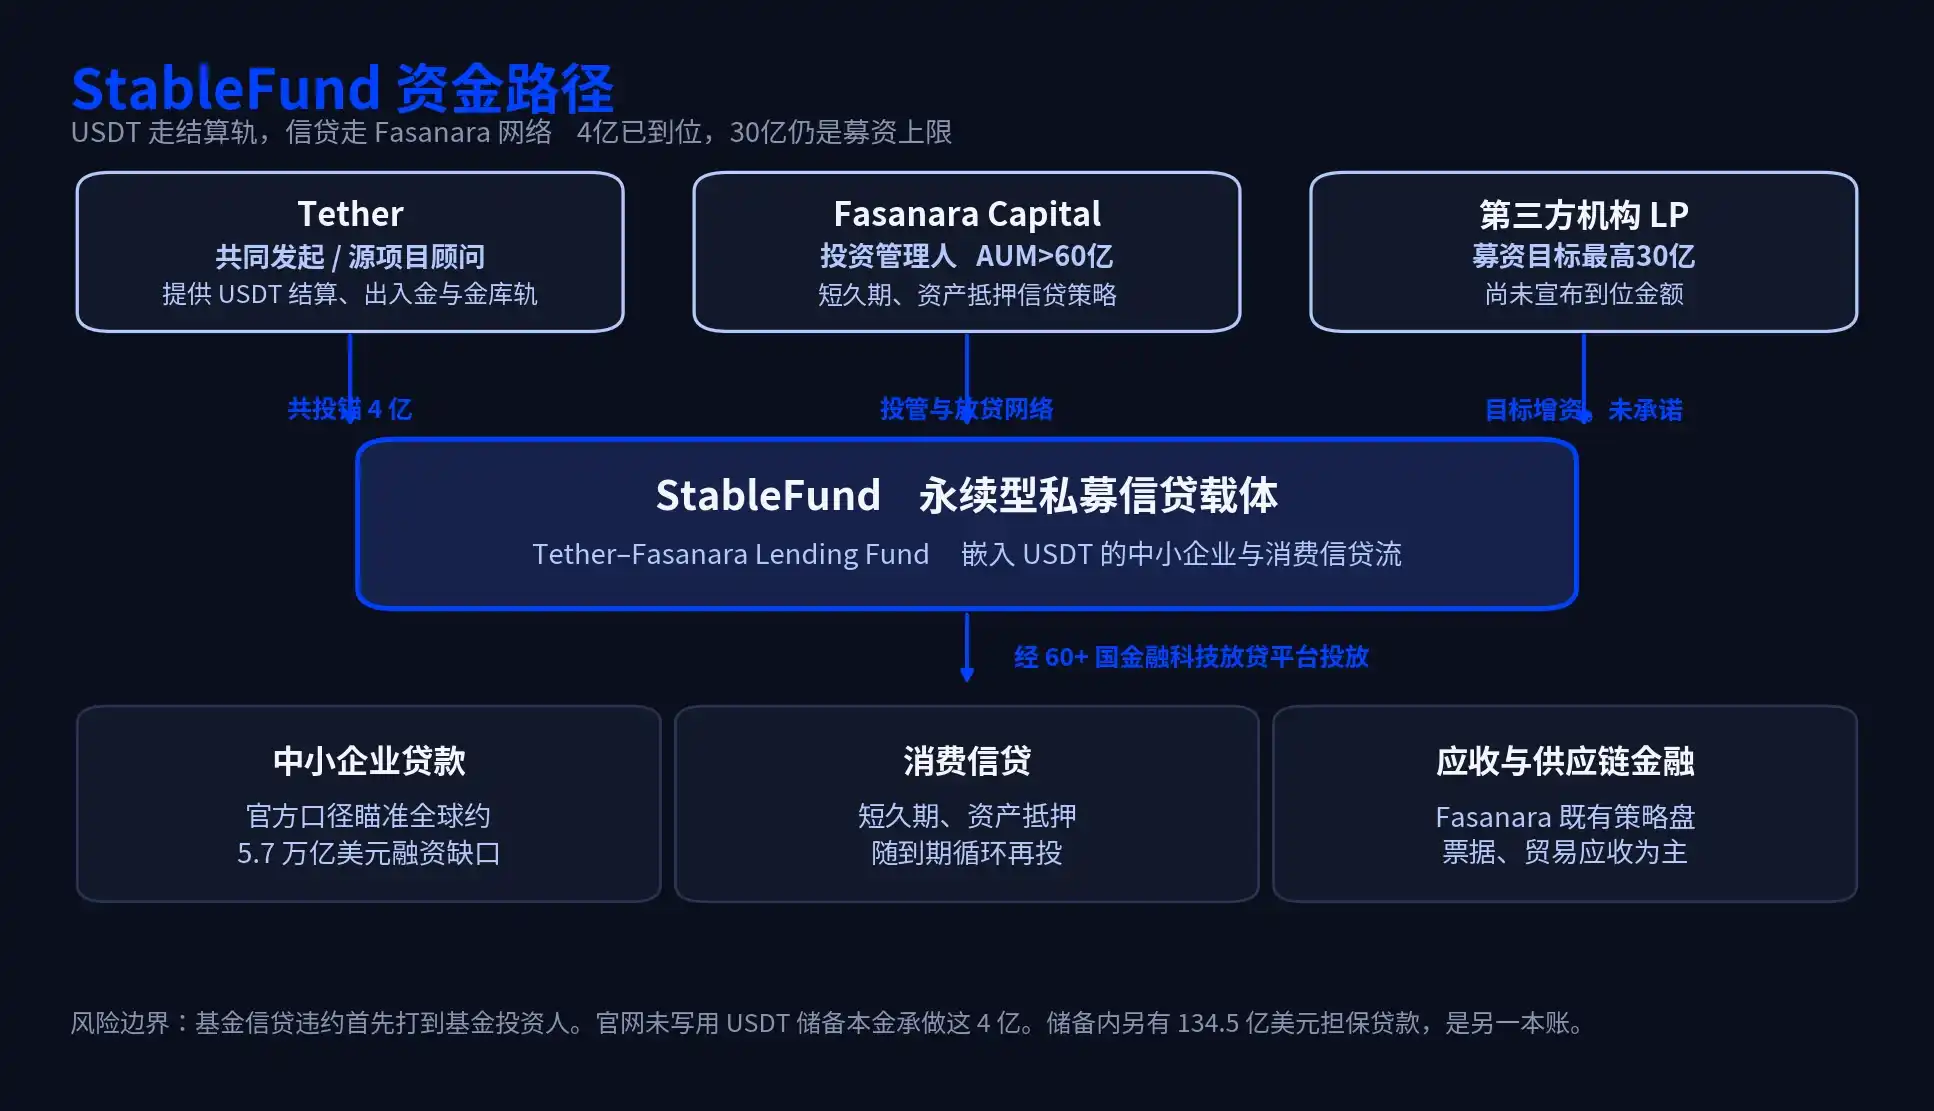
El 9 de septiembre, Tether se alió con el gestor alternativo de activos con sede en Londres Fasanara Capital para lanzar el StableFund, un fondo de crédito privado perpetuo con un tamaño objetivo de hasta 30.000 millones de dólares. Ambas partes aportaron inicialmente 400 millones de dólares de capital conjunto como colchón, abriendo oficialmente la recaudación a inversores externos.
Esta vez, el objetivo de Tether ya no es la liquidez en los exchanges de criptomonedas, sino los préstamos a PYMES y el crédito al consumo repartidos en más de 60 países. Mientras Silicon Valley aún debate los casos de uso reales de las criptomonedas, Tether, sentado sobre intereses gigantescos de la deuda estadounidense, se ha transformado silenciosamente en la "banca en la sombra" sobre cadena más ambiciosa de las finanzas tradicionales.
La rueda del capital: del diferencial sin riesgo al "depredador" de Wall Street
En los dos últimos años, la lógica comercial de Tether ha sido extremadamente sencilla y directa: por un lado, asumir la demanda de emisión de stablecoins sin intereses, y por el otro, invertir cientos de miles de millones de dólares de reservas en activos libres de riesgo como los bonos del Tesoro estadounidense.
Este modelo de "máquina de imprimir dinero" que garantiza ganancias por diferencial de intereses permitió a Tether registrar cómodamente unos 1.500 millones de dólares de beneficio operativo en el segundo trimestre de este año.
Sin embargo, a medida que se acerca el ciclo global de bajada de tipos de interés, la ventana de oro de vivir de los diferenciales libres de riesgo se está cerrando. Las enormes reservas de beneficios de Tether deben buscar el próximo depósito capaz de absorber cantidades masivas de capital y ofrecer una mayor elasticidad de rendimiento.
El crédito privado (Private Credit) se convirtió en el lugar ideal.
En un contexto en el que los bancos comerciales tradicionales en EE.UU. y Europa están contrayendo sus balances y la brecha de financiación para las PYMES a nivel mundial asciende a 5,7 billones de dólares, gigantes de Wall Street como Blackstone y Apollo ya han desplegado importantes recursos en este campo. Pero a diferencia de las instituciones tradicionales de Wall Street, Tether lleva consigo un arma de destrucción masiva: no solo aporta dinero, sino también el "camino".
En este acuerdo de 30.000 millones de dólares, el canal de financiación se ha reestructurado por completo. Los prestatarios ya no reciben dólares por transferencia bancaria, que requieren pasar por múltiples bancos intermediarios, tardan días en liquidarse y conllevan comisiones elevadas, sino USDT que llegan en cuestión de segundos.
Utilizar USDT para sortear las vías férreas crediticias de la banca tradicional
En este nuevo vehículo llamado StableFund, la división de tareas entre Tether y Fasanara es extremadamente clara, adoptando un típico modelo de "tienda delantera y fábrica trasera".
Fasanara, con sede en Londres, actúa como "emisor" y "oficial de riesgo". Este gestor de activos especializado, que administra más de 60.000 millones de dólares en activos, ya ha tendido una red de préstamos a través de plataformas fintech en más de 60 países. Su responsabilidad es canalizar los fondos con precisión hacia estrategias de crédito a corto plazo, con garantías, dirigidas a PYMES y consumo.
Mientras tanto, Tether desempeña el papel central de fuente de fondos y vía de liquidación. Paolo Ardoino, CEO de Tether, mantiene una lucidez extremadamente comedida al respecto: Tether no se encarga directamente de la cobranza, sino que proporciona la infraestructura de stablecoins que impulsa la concesión transfronteriza de préstamos.
En este punto, la narrativa del USDT ha sufrido un cambio fundamental. Ya no es solo el "par de trading" que los jugadores del criptomundo utilizan para cubrirse de la volatilidad, sino que se ha convertido en una bomba de préstamos insertada directamente en la economía real de los mercados emergentes. Tether está transformando la liquidez que antes estaba confinada en los casinos criptográficos en un sustituto del dólar para mejorar la eficiencia del financiamiento de empresas reales a nivel global.
Juego de doble vía dentro y fuera de balance: las profundidades del control de riesgos de la banca en la sombra
Adentrarse en el crédito real significa que Tether ha puesto oficialmente un pie en la zona de minas del control de riesgos que más temen los bancos tradicionales:
Si el prestatario no paga, ¿quién asume la pérdida primero?
Según la estructura actual, el recién establecido StableFund es un fondo fuera de balance. En teoría, las pérdidas por impago de crédito permanecerán en el valor liquidativo del fondo y en los socios limitados (LP), aislando así las reservas de canje 1:1 del USDT.
Pero el escrutinio externo nunca cesa. Porque en el propio balance de Tether, el negocio crediticio ya es un gigante. Hasta el segundo trimestre de este año, los activos de reserva de Tether aún contenían la asombrosa cifra de 13.450 millones de dólares en préstamos garantizados (Secured Loans). En comparación, los 400 millones de dólares iniciales de este nuevo fondo son solo una pequeña prueba.
Lo que realmente preocupa a Wall Street y a los reguladores es esto: cuando un gigante de las stablecoins, que carece de una auditoría extremadamente transparente, posee simultáneamente préstamos con garantía por valor de decenas de miles de millones en su balance y comienza a otorgar préstamos fuera de balance a pequeñas y medianas entidades reales a través de plataformas fintech en 60 países, en la práctica se ha convertido en un súper banco en la sombra que evade todas las restricciones de coeficientes de capital.
Antes de que se complete el objetivo de recaudación de estos 30.000 millones de dólares, el StableFund es solo un reconocimiento de fuerza. Pero una vez que Tether, aprovechando su costo de capital extremadamente bajo y la ventaja de liquidación del USDT, logre realmente abrir una brecha en el mercado global de crédito privado, cualquier fallo generalizado en la cobranza transfronteriza y la depreciación de las garantías podría convertirse en una prueba de estrés para toda la base de liquidez criptográfica.
Entonces, este "banco central global sin licencia" que opera al margen de la regulación, sin duda atraerá las miradas más severas desde Washington.