Artículos Relacionados con Pérdidas

El Centro de Noticias de HTX ofrece los artículos más recientes y un análisis profundo sobre "Pérdidas", cubriendo tendencias del mercado, actualizaciones de proyectos, desarrollos tecnológicos y políticas regulatorias en la industria de cripto.

¿Existe una trampa para el crecimiento de Bitcoin (BTC)? ¡Los analistas advierten!

Aunque algunos analistas esperan que superar los 85.000 dólares confirme una nueva tendencia alcista para Bitcoin, el analista Sherlock advierte de que este rango también podría enfrentar una presión significativa de venta. Según Sherlock, los ETF de Bitcoin al contado en EE. UU. han cotizado por debajo de su punto de equilibrio general (unos 86.000 dólares) durante 228 sesiones. A pesar de un reprecio del 23% del BTC en 21 sesiones, aún quedan unos 3.900 millones de dólares en pérdidas no recuperadas por los inversores en ETF. El analista señala que aproximadamente 1,07 millones de BTC se compraron entre 83.000 y 86.000 dólares, en su mayoría en manos de inversores a largo plazo, con el mayor costo concentrado alrededor de los 85.000 dólares. Por tanto, el rango de 85.000-86.000 dólares no es solo una zona de resistencia técnica, sino un área de coste real donde muchos inversores esperan alcanzar el equilibrio. Sherlock observó que, a principios de mes, el BTC cotizaba un 1,5% por debajo de este nivel y que la semana siguiente hubo salidas netas de los ETF durante cuatro sesiones, con un total de 462,7 millones de dólares en salidas. Con el Bitcoin actualmente alrededor de los 77.600 dólares, los inversores en ETF necesitan un aumento del 11% para volver a su punto de equilibrio. Sherlock concluye que un cierre diario por encima de los 86.000 dólares mostraría que el mercado ha absorbido la oferta en esa zona. Hasta entonces, lo que parece un nuevo impulso alcista podría convertirse en una oportunidad de venta para los inversores institucionales que llevan tiempo en pérdidas.

cryptonews.ru09/14 18:07

¿Existe una trampa para el crecimiento de Bitcoin (BTC)? ¡Los analistas advierten!

cryptonews.ru09/14 18:07

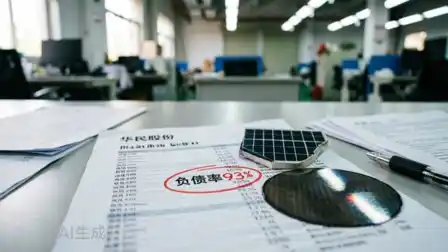
¿Ya ha conseguido el respaldo de SK Hynix? Con el negocio principal de la fotovoltaica cargado de deudas del 93%, Huamin opta por invertir a lo grande en semiconductores como segunda línea de crecimiento. ¿Es fiable?

**Resumen ejecutivo:** En el contexto de profundas pérdidas en toda la cadena de valor de la energía fotovoltaica, la empresa china Huamin Co., Ltd. busca urgentemente una segunda curva de crecimiento en el sector de semiconductores. Sus datos del primer semestre de 2026 muestran una situación financiera precaria: ingresos en caída del 35,54% (293,4 millones de RMB), pérdida neta de 125 millones de RMB y una ratio de endeudamiento que alcanza el 93,11%. Su negocio principal, los productos fotovoltaicos (85,11% de los ingresos), tiene un margen bruto negativo del -25,78%, mientras que su incipiente negocio de semiconductores arroja 2,91 millones de RMB en ingresos con un margen bruto del 62,14%. La estrategia de transformación se centra en los componentes de silicio para equipos de grabado (etching) semiconductores, un mercado dominado por empresas extranjeras. Huamin ha anunciado una alianza estratégica con la empresa mixta sino-coreana Huachuan Semiconductor, proveedora de SK Hynix, lo que generó un repunte en su cotización bursátil. La lógica técnica es sólida, ya que comparte procesos con la fabricación de obleas fotovoltaicas. Sin embargo, el análisis revela un grave desajuste temporal: la velocidad de la hemorragia del negocio fotovoltaico supera con creces la capacidad de generación de efectivo del nuevo negocio de semiconductores. El principal desafío es el ciclo de certificación de clientes en semiconductores (de 12 a 36 meses), que contrasta con la presión inmediata de una deuda a corto plazo que representa el 95,03% del total (884,5 millones de RMB). Incluso si se cumplen los objetivos de ingresos por semiconductores (60 millones de RMB en 2028), los márgenes resultantes no cubrirían las pérdidas fotovoltaicas actuales en el mediano plazo. En conclusión, si bien la dirección estratégica hacia los semiconductores es coherente, la viabilidad de Huamin depende críticamente de dos factores a corto plazo: 1) reestructurar su abrumadora deuda a corto plazo para ganar tiempo, y 2) lograr avances sustanciales en la certificación de clientes de semiconductores antes de finales de 2026. El resultado oscilará entre un "doloroso proceso de transformación" y una "crisis de liquidez".

marsbit09/13 07:49
¿Ya ha conseguido el respaldo de SK Hynix? Con el negocio principal de la fotovoltaica cargado de deudas del 93%, Huamin opta por invertir a lo grande en semiconductores como segunda línea de crecimiento. ¿Es fiable?

marsbit09/13 07:49

Primero en ventas globales, quemó 374 millones de efectivo en cuatro años, ¿por qué JAKA busca recaudar otros 1.200 millones?

Aún sin resolver la denuncia del exdirector de operaciones, Yuejiang Technology enfrenta un momento de "fuego y hielo". Aunque reportó ingresos de 316 millones de yuanes en el primer semestre de 2026, sus pérdidas netas se ampliaron a 108 millones. La empresa, autoproclamada líder mundial en ventas de robots colaborativos, acumula pérdidas de 376 millones en cinco años. Su precio unitario de brazos robóticos ha caído un 30% en dos años y sus gastos de venta duplican a los competidores. Su valor bursátil en Hong Kong se ha desplomado más del 73% desde máximos. Fundada en 2015, Yuejiang se enfocó primero en el mercado educativo antes de pasar a la industria. Recaudó casi 25 mil millones HKD en tres rondas de financiación en Hong Kong. Ahora busca recaudar 1200 millones en una oferta pública A-Shares en Shenzhen para invertir en inteligencia física, su nueva apuesta, que representó el 14.3% de los ingresos del primer semestre pero es altamente intensiva en capital. El camino está lleno de desafíos: litigios sobre propiedad accionaria con un cofundador, presión de precios en robots colaborativos y la fuerte competencia en inteligencia física, donde empresas como Unitree y Ubtech son mucho más grandes. La promesa de Yuejiang de alcanzar rentabilidad para 2028 depende de triplicar sus ingresos en colaborativos y multiplicar por 25 los de inteligencia física. La credibilidad del mercado está en juego.

marsbit09/03 12:05

Primero en ventas globales, quemó 374 millones de efectivo en cuatro años, ¿por qué JAKA busca recaudar otros 1.200 millones?

marsbit09/03 12:05

La 'clase de los multimillonarios de los chips' de Tsinghua, ahora con una empresa de 600.000 millones

**Resumen:** La clase EE85 de la Universidad de Tsinghua, apodada la "clase de los primeros multimillonarios de los chips", ha dado a luz a otra empresa valorada en 60.000 millones de yuanes. Suyuan Technology, fundada por el graduado Zhao Lidong, inicia hoy su suscripción pública en la Bolsa de Ciencia y Tecnología (STAR) con un precio de 142,18 yuanes por acción y una valoración de mercado de unos 61.200 millones de yuanes. Como la última de las "cuatro pequeñas dragones" de GPU chinas en salir a bolsa, Suyuan ha suscitado un gran interés entre los inversores institucionales. Su crecimiento de ingresos ha sido rápido, aunque aún registra pérdidas. La empresa prevé alcanzar el equilibrio financiero en 2026. El gigante tecnológico Tencent es clave en esta historia: es el mayor accionista institucional (20,26%) y su principal cliente, representando el 83,79% de sus ingresos en 2025. Esta estrecha relación, nacida de la necesidad de Tencent de reducir su dependencia de Nvidia, ha proporcionado a Suyuan un apoyo crucial, pero también plantea riesgos de concentración de clientes. Los fundadores, Zhao Lidong y Zhang Yalin, son veteranos de AMD con una sólida experiencia. Suyuan ha desarrollado cuatro generaciones de arquitectura y cinco chips, todos con éxito en su primera fabricación. Sin embargo, sus productos se centran actualmente en escenarios de inferencia de IA, y su nuevo chip unificado para entrenamiento e inferencia (L600) aún no se produce a gran escala. Con las cuatro empresas ya cotizando, la carrera de las GPU chinas entra en una nueva fase donde el verdadero desafío será arrebatar cuota de mercado a Nvidia de manera sostenible y rentable.

marsbit09/02 07:59

La 'clase de los multimillonarios de los chips' de Tsinghua, ahora con una empresa de 600.000 millones

marsbit09/02 07:59

活动图片