Artículos Relacionados con Pagos Transfronterizos

El Centro de Noticias de HTX ofrece los artículos más recientes y un análisis profundo sobre "Pagos Transfronterizos", cubriendo tendencias del mercado, actualizaciones de proyectos, desarrollos tecnológicos y políticas regulatorias en la industria de cripto.

Los tres grandes bancos de Japón prueban una stablecoin conjunta en yenes para pagos transfronterizos

Los tres mayores bancos de Japón han completado una prueba conjunta de una stablecoin en yenes, confirmando la viabilidad de un modelo para pagos transfronterizos entre empresas. Mizuho Bank, MUFG Bank y Sumitomo Mitsui Banking Corporation (SMBC) realizaron la prueba de concepto del 17 al 23 de julio, con resultados anunciados el 16 de octubre de 2026. También participaron Mitsubishi UFJ Trust and Banking Corporation y la firma tecnológica TISI. La prueba se centró en pagos entre las operaciones japonesas de Mitsubishi Corporation y sus ubicaciones en el extranjero, verificando si una stablecoin emitida conjuntamente por varios bancos podía funcionar dentro de los requisitos operativos y regulatorios existentes. El proyecto recibió apoyo de la Agencia de Servicios Financieros de Japón (FSA) a través de su FinTech Proof-of-Concept Hub en noviembre de 2025. El objetivo era examinar si los tres bancos podían emitir conjuntamente una stablecoin denominada en yenes y usarla para mejorar la liquidación de pagos internacionales. Bajo la estructura probada, Mizuho, MUFG y SMBC actuaron como principales conjuntos responsables de encargar la emisión de la stablecoin, mientras que Mitsubishi UFJ Trust and Banking actuó como fiduciario. El token se emitió bajo un acuerdo de fideicomiso como derechos beneficiarios de fideicomiso especificados según la Ley de Servicios de Pago de Japón. Durante la prueba, los participantes examinaron el proceso completo de emisión, transferencia y reembolso de la stablecoin. También evaluaron el rendimiento del sistema, los requisitos operativos y las medidas de cumplimiento necesarias para transacciones transfronterizas, incluidas las controles contra el blanqueo de capitales y la financiación del terrorismo. Mitsubishi UFJ Trust and Banking revisó las operaciones relacionadas con el fideicomiso, la gestión de activos fiduciarios y las medidas para proteger a los usuarios. TISI integró la infraestructura de cartera con el sistema de emisión de stablecoin y los procesos de negocio relacionados, mientras que SMBC proporcionó la plataforma blockchain construida con TISI. El modelo propuesto está diseñado para soportar circulación en las redes de clientes de los tres bancos sin un límite fijo de emisión. El diseño actual también prevé gestionar los activos fiduciarios mediante depósitos bancarios. Las empresas subrayaron que estas siguen siendo suposiciones de diseño y podrían cambiar. Los bancos afirmaron que la prueba confirmó la viabilidad del modelo de emisión conjunta y produjo hallazgos prácticos para su futura implementación. Sin embargo, la stablecoin aún no está confirmada como disponible comercialmente. En junio, los bancos dijeron que pretendían comenzar transacciones reales durante el año fiscal 2026, que termina en marzo de 2027. Los participantes continuarán evaluando cuestiones pendientes, incluida la protección del usuario, la ciberseguridad, el cumplimiento normativo y la estabilidad del sistema, antes de avanzar hacia el uso práctico.

TheNewsCryptoHace 11 hora(s)

Los tres grandes bancos de Japón prueban una stablecoin conjunta en yenes para pagos transfronterizos

TheNewsCryptoHace 11 hora(s)

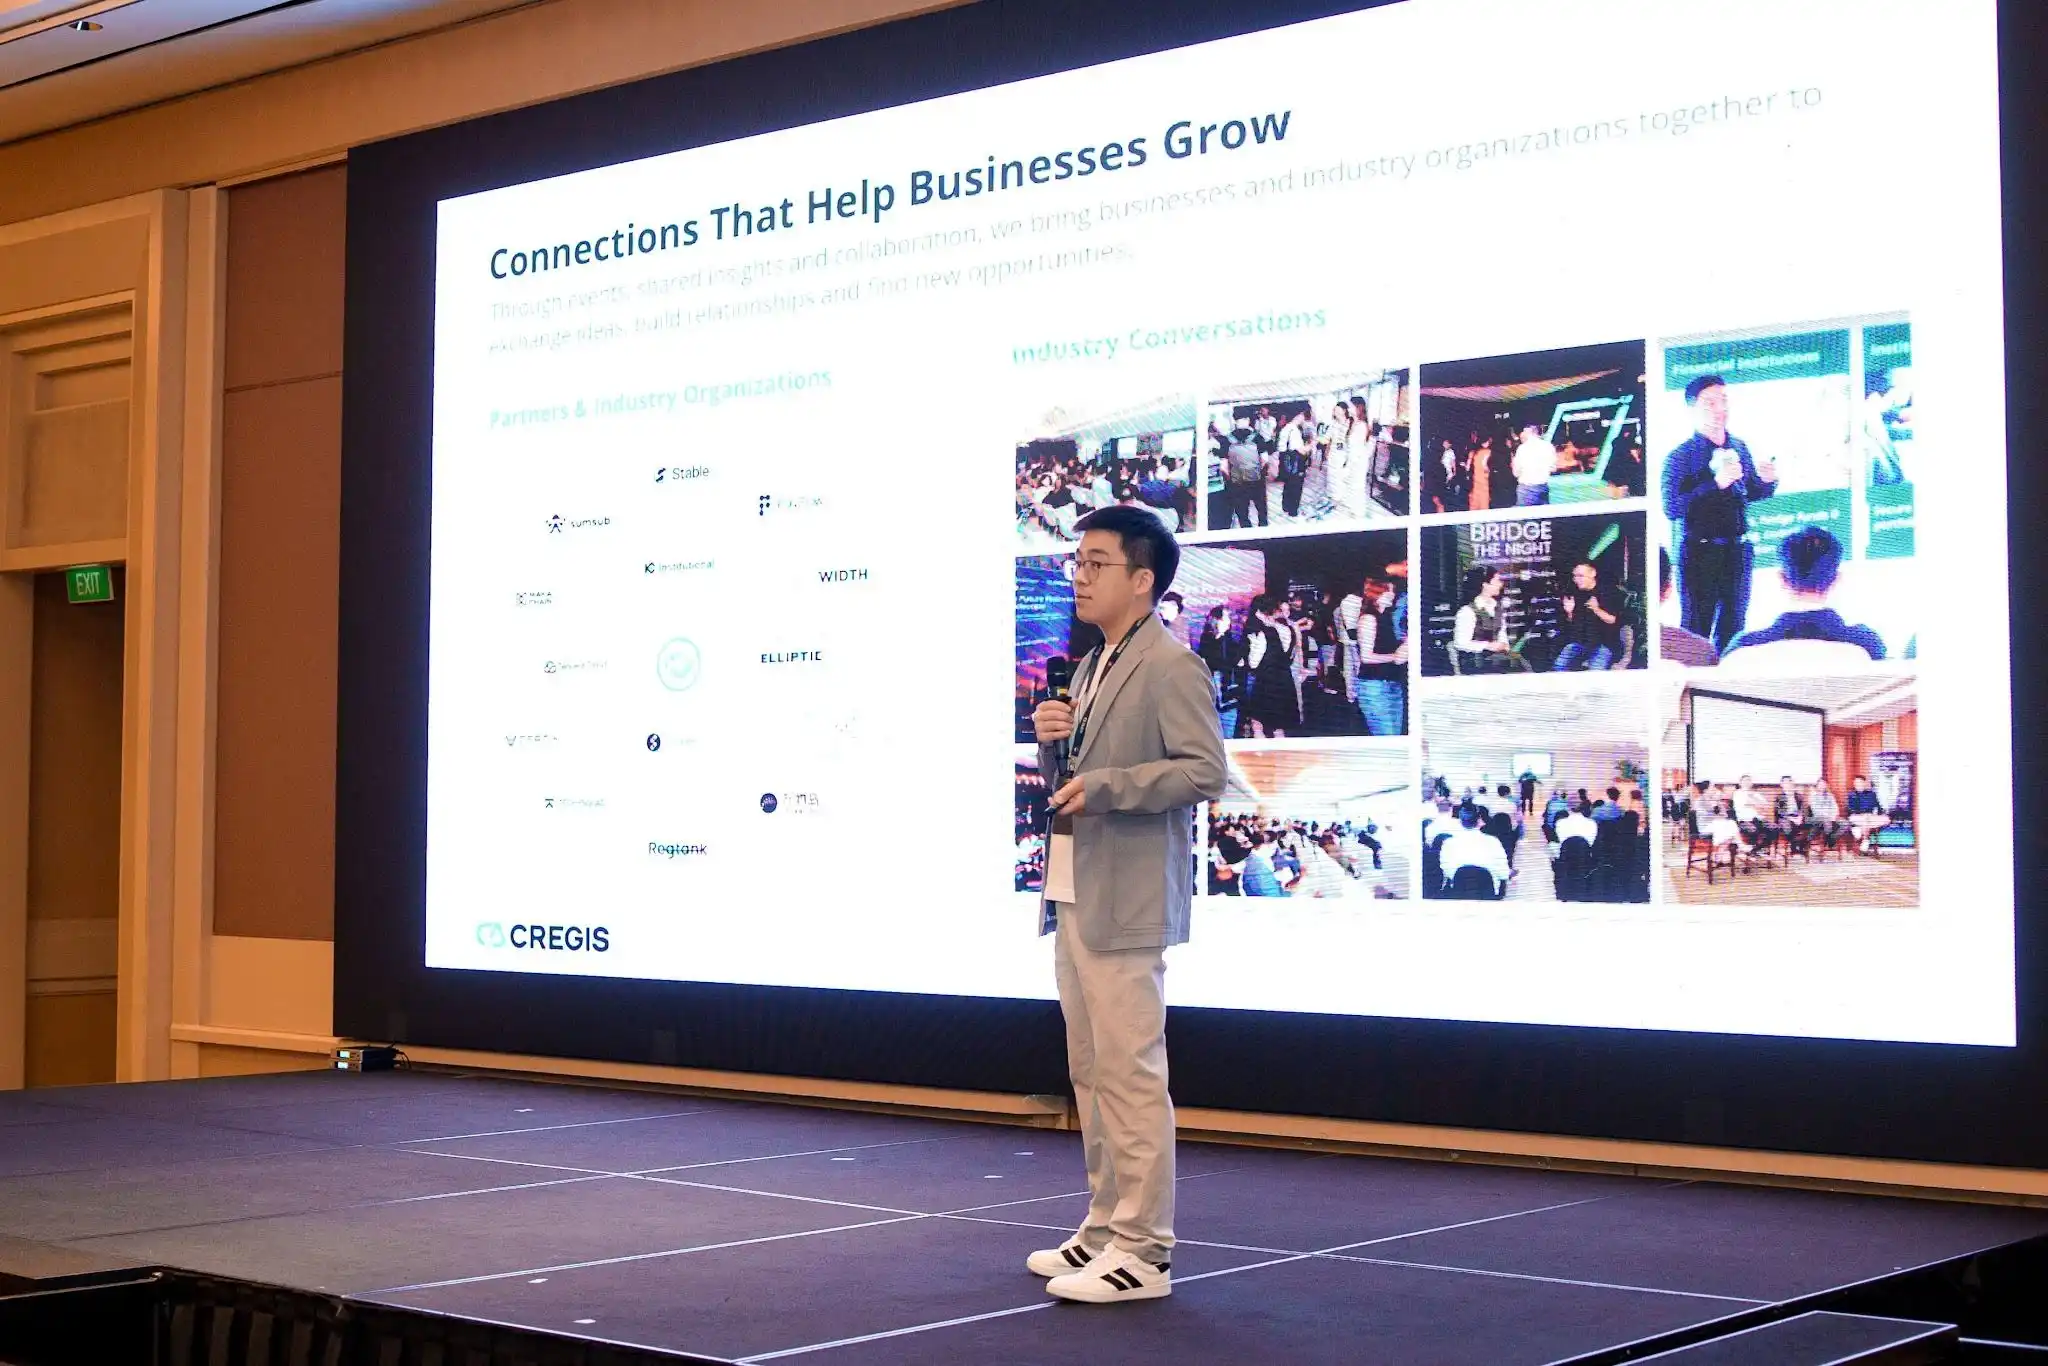
La Cumbre de Cregis en Singapur se centra en las finanzas institucionales on-chain: pagos con stablecoins y seguridad de activos digitales como temas centrales

El 6 de octubre, durante la TOKEN2049 Week, Cregis, en colaboración con FOMO Pay, Stable y Width, celebró en Singapur la Institutional Onchain Finance Summit 2026. Expertos de infraestructura de activos digitales, pagos, finanzas, stablecoins y ciberseguridad debatieron sobre el desarrollo de las finanzas institucionales en cadena. El enfoque se desplazó desde la simple tenencia de activos hacia la eficiencia de pagos, cumplimiento normativo, seguridad operativa y construcción de infraestructura. Cregis presentó su suite de productos (WaaS, Rails, Custody) diseñada para gestionar activos, flujos de capital y cumplimiento empresarial. En el panel "Stablecoins & Pagos Transfronterizos", se destacó su potencial para reducir costos, acelerar la liquidación y predecir el estado de los fondos en pagos internacionales, sirviendo como un "libro mayor global" para negocios multinacionales. Sin embargo, se señalaron retos como la fragmentación entre distintas stablecoins y redes. La aceleración de los pagos exige que el cumplimiento sea en tiempo real, integrado en los flujos de transacciones mediante IA y automatización, como explicó Width. En seguridad, el debate evolucionó más allá de las auditorías de contratos inteligentes, abarcando la gestión de claves, permisos internos, gobernanza de proveedores y planes de respuesta. Se subrayó la necesidad de mecanismos claros de trazabilidad, atribución de responsabilidades y recuperación de fondos para la adopción institucional a gran escala. Finalmente, Injective presentó su pila institucional para integrar más servicios financieros tradicionales en la cadena. La cumbre delineó una trayectoria clara: las finanzas institucionales en cadena están entrando en una fase de construcción de infraestructura integral, donde el reto clave es integrar los activos digitales en los sistemas empresariales existentes, cumpliendo con los requisitos de eficiencia, normativa y seguridad para una operación sostenible.

marsbit10/08 04:14
La Cumbre de Cregis en Singapur se centra en las finanzas institucionales on-chain: pagos con stablecoins y seguridad de activos digitales como temas centrales

marsbit10/08 04:14

Los nómadas digitales de WEB3 no necesitan una tarjeta U que solo sirva para pagar

Los nómadas digitales buscan libertad financiera, pero las tarjetas cripto tradicionales tienen un punto débil crítico: dependen de licencias "alquiladas" (BIN patrocinado). Fallos como el de Kulipa en julio de 2026, que dejó tarjetas inútiles de la noche a la mañana, demuestran el riesgo. El problema no es el producto, sino el modelo: un banco titular en la sombra controla la tarjeta, y si ese socio falla o se retira, el pago se bloquea. La verdadera necesidad no es solo una tarjeta que funcione, sino una **infraestructura financiera unificada**. Los nómadas digitales (freelancers, desarrolladores) deben **recibir, guardar y pagar en la misma línea**. Soluciones como Dogpay, Plasma o Redotpay, respaldadas por bancos integrados (ej. Zenus), ofrecen cuentas bancarias a nombre del usuario en EE.UU., no tarjetas virtuales bajo una cuenta corporativa. Esto aumenta la tasa de éxito en pagos a servicios como OpenAI o AWS. Características clave de una solución robusta: - **Ingresos**: Recibir pagos vía ACH/Wire en cuenta propia o con stablecoins. - **Tenencia**: Billetera multimoneda integrada con la tarjeta. - **Gastos**: Tarjeta para suscripciones de IA, SaaS, POS y ATM; compatible con Apple/Google Pay. - **Comercio**: Cuentas mercantiles en dólares (EE.UU.), SGD, EUR, etc., con red de liquidación global. La tarjeta es solo la capa superficial. La base es una **cuenta bancaria real, regulada y a tu nombre** que asegure que los pagos sigan funcionando ante la próxima crisis. Para el nómada digital, la estabilidad de esta infraestructura no es una cuestión de comodidad, sino de supervivencia profesional.

marsbit09/18 12:44

Los nómadas digitales de WEB3 no necesitan una tarjeta U que solo sirva para pagar

marsbit09/18 12:44

活动图片