Artículos Relacionados con Tarjeta de Crédito

El Centro de Noticias de HTX ofrece los artículos más recientes y un análisis profundo sobre "Tarjeta de Crédito", cubriendo tendencias del mercado, actualizaciones de proyectos, desarrollos tecnológicos y políticas regulatorias en la industria de cripto.

Visa cierra la laguna que permitía obtener cashback por la compra de memecoins

Visa cierra una laguna que permitía obtener reembolso al comprar memecoins Visa está eliminando una laguna que permitía a los usuarios recibir reembolso (cashback) o puntos de recompensa al comprar memecoins (criptomonedas de carácter humorístico) con tarjetas de crédito. El problema radicaba en cómo se clasificaban estas transacciones en su sistema. La plataforma de pagos Crossmint procesaba algunas compras de memecoins bajo el código de categoría comercial (MCC) 5815, destinado a "bienes digitales y medios". Esto hacía que, para los bancos, la compra pareciera una adquisición de contenido digital (como un libro o una película), lo cual sí califica para reembolsos o bonificaciones de muchos programas de tarjetas de crédito. Sin embargo, según los estándares de Visa, las compras de criptomonedas deben clasificarse con códigos específicos como MCC 6012 o 6051. La compañía ha pedido a los procesadores de pago que detengan el uso de la categoría de medios digitales para transacciones con memecoins, concediendo un período de transición que presumiblemente finalizará pronto. Esta decisión se toma pese a que la SEC de EE. UU. había señalado que algunos memecoins podrían asemejarse a objetos de colección, aclarando que no se trataba de una norma oficial. Para Visa, la distinción es clara: una compra de memecoin debe tratarse como una compra de criptoactivo. Visa no prohíbe la compra de memecoins con tarjeta, sino que cambia su categorización. En consecuencia, termina la era en la que los compradores podían beneficiarse de promociones bancarias estándar al adquirirlos, como ya hace el banco Chase, que excluye específicamente las criptomonedas de sus recompensas.

cryptonews.ru09/21 06:47

Visa cierra la laguna que permitía obtener cashback por la compra de memecoins

cryptonews.ru09/21 06:47

Mastercard sesenta años: cómo un grupo de bancos construyó una red de pagos global

La red de pagos global de Mastercard comenzó en 1966 como la Interbank Card Association (ICA), una asociación de bancos estadounidenses que se unieron para crear un sistema de tarjetas compartido. A diferencia de Visa, que surgió de un solo banco, Mastercard se construyó sobre una gobernanza colectiva. Su valor central fue establecer reglas comunes y un sistema para autorizar, liquidar y compensar transacciones entre instituciones, permitiendo a los bancos expandir su negocio de crédito. En las décadas siguientes, la red se internacionalizó rápidamente, aliándose con Eurocard en Europa. Cambió su nombre a Mastercard en 1979, expandió su gama de productos con tarjetas Gold y, en los 90, se adentró en los pagos con débito (Maestro) y el cash withdrawal (adquiriendo Cirrus). Su icónica campaña publicitaria "Priceless", lanzada en 1997, buscó conectar emocionalmente con los consumidores. La relación con Visa ha sido compleja: competían ferozmente por bancos y transacciones, pero colaboraban en estándares técnicos esenciales como EMV para garantizar la seguridad e interoperabilidad global. En 2006, Mastercard dio un giro crucial al convertirse en una empresa pública cotizada, lo que le permitió perseguir su propio crecimiento estratégico más allá de los intereses de sus bancos miembros. En la era digital, adaptó su red a pagos online, móviles (Apple Pay) y wallets digitales, utilizando tecnologías como tokens de pago. A través de adquisiciones (Vocalink, Finicity, Nets), amplió sus servicios más allá de las tarjetas, hacia pagos entre cuentas, datos financieros y ciberseguridad. Su expansión global siempre ha dependido de acuerdos locales. Un ejemplo reciente es la obtención de la licencia para operar la compensación de tarjetas en China a través de una joint venture en 2023. En mercados establecidos como los Países Bajos, renueva su presencia mediante la transición de tarjetas Maestro a Debit Mastercard en colaboración con los bancos locales. En sus 60 años, Mastercard evolucionó de un consorcio bancario a una corporación global con marca propia. Su historia muestra que construir una red de pagos mundial requiere no solo tecnología y marca, sino también la capacidad constante de responder a una pregunta en cada mercado: ¿por qué los bancos, comercios y socios locales deberían elegirla?

marsbit09/18 10:11
Mastercard sesenta años: cómo un grupo de bancos construyó una red de pagos global

marsbit09/18 10:11

El negocio de Visa en cadena de 2.500 millones de dólares: adelantar dinero a los emisores de tarjetas y cobrar mediante contratos inteligentes

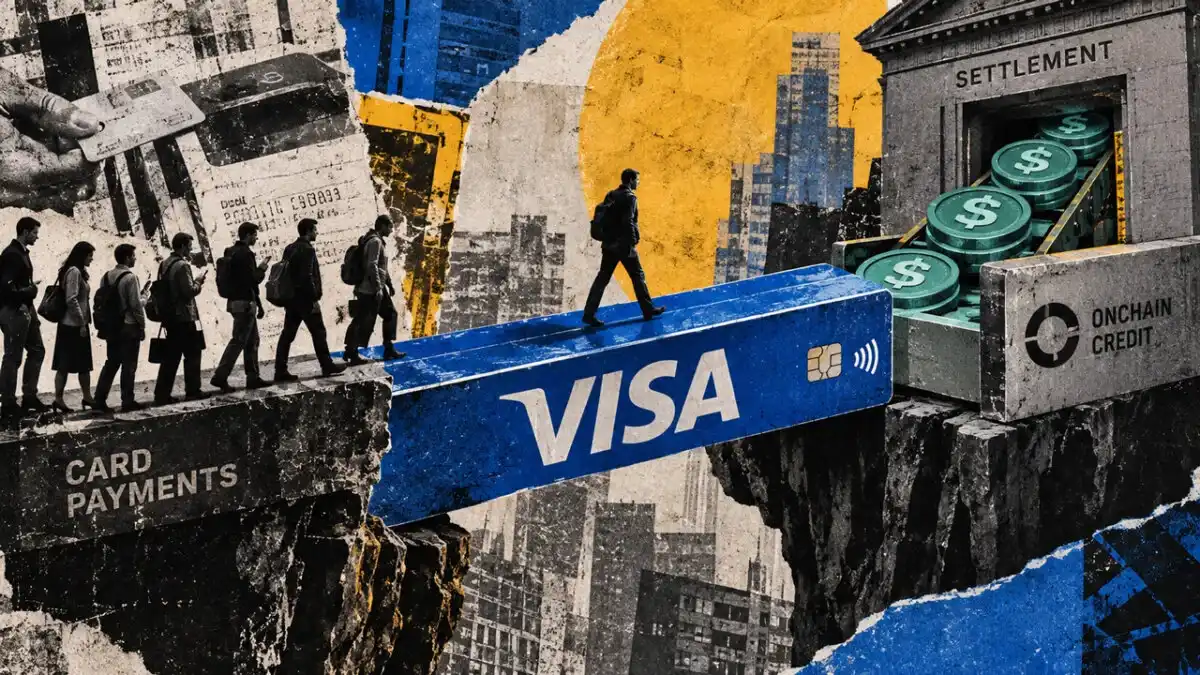
Visa ha lanzado un programa de préstamos en cadena (blockchain) llamado Credit Coop, diseñado para resolver un desfase temporal en los pagos con tarjeta de crédito. Las instituciones emisoras deben pagar a Visa diariamente por las transacciones, antes de recibir los fondos de los titulares de las tarjetas, lo que crea un vacío financiero recurrente. Credit Coop ofrece líneas de crédito rotativas en stablecoins para que los proyectos, especialmente los emergentes asociados a criptomonedas, puedan cubrir estos pagos de liquidación a Visa. Los reembolsos posteriores de los clientes se dirigen automáticamente a través de un contrato inteligente (Spigot) para pagar intereses y reponer la línea de crédito. El modelo utiliza los flujos futuros de pago (cuentas por cobrar de liquidación) como garantía, a diferencia de los préstamos DeFi tradicionales que requieren una garantía colateral excedente. Visa procesa los datos de autorización fuera de cadena para determinar los montos y validar las transacciones, combinando transparencia en la ejecución con el control privado de los términos comerciales. Visa reporta que el programa ha facilitado más de 25 mil millones de dólares en volumen de liquidación financiado desde 2023, sin incumplimientos, y ha reducido los costos de endeudamiento para los participantes hasta en un 30%. La empresa Rain es el principal usuario. Si bien el sistema automatiza y prioriza los flujos de efectivo, los riesgos crediticios finales y las protecciones legales específicas detrás de los acuerdos no se detallan públicamente. La iniciativa refuerza el rol de Visa como proveedor de infraestructura crítica y datos para este nuevo mercado híbrido de crédito.

marsbit09/13 01:08

El negocio de Visa en cadena de 2.500 millones de dólares: adelantar dinero a los emisores de tarjetas y cobrar mediante contratos inteligentes

marsbit09/13 01:08

El negocio de 2.500 millones de dólares de Visa en la cadena de bloques: Anticipar dinero a los emisores y cobrar con contratos inteligentes

Visa ha lanzado un programa de préstamos en cadena para abordar un problema común: en los pagos con tarjeta de crédito, las empresas deben pagar a Visa por las liquidaciones antes de recibir los fondos de los clientes, creando un desfase de liquidez. La iniciativa, llamada Credit Coop, ofrece líneas de crédito rotativas en stablecoins para que las instituciones financien esos pagos de liquidación. Los reembolsos posteriores de los tarjetahabientes fluyen automáticamente para repagar el préstamo a través de un contrato inteligente. El modelo utiliza las cuentas por cobrar de las liquidaciones como garantía principal, a diferencia del modelo DeFi típico que requiere un colateral cripto sobrevalorado. Visa reporta que este sistema ha financiado más de USD 25 mil millones en volumen de liquidaciones desde 2023, sin incumplimientos registrados. Sin embargo, esta cifra representa el volumen total rotado, no el capital en riesgo en un momento dado. La empresa Rain es el principal usuario, representando gran parte de la actividad. La estructura prioriza el control de los flujos de caja para los prestamistas, pero los riesgos crediticios subyacentes (como la morosidad de los tarjetahabientes) y los acuerdos legales detallados detrás de las líneas de crédito no se divulgan públicamente. El programa podría servir como un puente para que proyectos en crecimiento construyan un historial antes de acceder a financiamiento institucional tradicional.

marsbit09/11 10:43

El negocio de 2.500 millones de dólares de Visa en la cadena de bloques: Anticipar dinero a los emisores y cobrar con contratos inteligentes

marsbit09/11 10:43

Robinhood y Fomo bajo escrutinio por compras de meme coins sin KYC

Usuarios de Robinhood Wallet y la aplicación de trading social Fomo descubrieron que podían comprar meme coins, como dogwifhat (WIF), usando tarjetas de crédito Visa y Mastercard, Apple Pay y Google Pay, sin completar una verificación de identidad KYC separada. Las transacciones se procesaron bajo el código de categoría comercial (MCC) 5815 para bienes digitales, no bajo los códigos estándar para criptoactivos, lo que permitió a los usuarios obtener recompensas de sus tarjetas. Crossmint, la empresa detrás de las transacciones, defiende esta clasificación, citando una guía regulatoria que trata algunos meme coins como coleccionables digitales. Sin embargo, Chase (de JPMorgan) determinó que las compras estaban mal clasificadas, no deberían haber obtenido recompensas y ha pedido a Visa que investigue. La Oficina del Fiscal General de Nueva York también está revisando el asunto. Esta situación abre potencialmente un acceso más fácil a las criptomonedas para compradores casuales, al eliminar fricciones y ofrecer métodos de pago familiares con recompensas. No obstante, la atención regulatoria sugiere que esta ventana de oportunidad podría cerrarse pronto. La decisión de Visa sobre la clasificación determinará si este método de pago perdura o se suspende, lo que a su vez influirá en cuán restrictivos serán los canales de pago para compras de criptoactivos en el futuro.

TheNewsCrypto09/02 06:27

Robinhood y Fomo bajo escrutinio por compras de meme coins sin KYC

TheNewsCrypto09/02 06:27

活动图片