Autor: Raoul Pal
Traducción: Chopper, Foresight News
Siempre has gestionado tu dinero de la manera que te enseñaron, pero los resultados no son los esperados.
Ahorras algo de dinero, configuras una pensión, compras fondos indexados, si el momento es adecuado, adquieres una propiedad... Cada año recibes un estado de cuenta, la cifra es más alta que el año anterior, guardas el documento sin pensarlo demasiado, obteniendo una débil sensación de consuelo. Veinte años pasan volando, el valor de la cuenta sube y sube, pero tu vida real no cambia fundamentalmente. Todavía no puedes tomarte un año sabático, todavía no puedes rechazar un trabajo que no te gusta. En teoría, a estas alturas deberías tener más libertad financiera, pero la realidad es otra. Tal vez en algún momento, te culpes a ti mismo por todo esto.
Pero el problema no eres tú. En el pasado, te recomendaban construir una cartera de activos tradicional: bonos para cubrir riesgos, un poco de oro, una propiedad si podías, y fondos indexados para buscar plusvalía, diversificando bien para evitar que la caída de un solo activo te afectara gravemente. Este consejo funcionó en el pasado, pero estaba adaptado a otra era, una era que ya no existe.
Lo sé por experiencia propia, construir este tipo de carteras era mi trabajo.
Fui gestor de un fondo de cobertura, y esta lógica de asignación de activos no era una preferencia personal, sino la ley de supervivencia de mi industria. La gente construía una bolsa de activos que pudiera resistir varios shocks del mercado, cubriendo un tipo de riesgo con otro, manteniéndola con tranquilidad porque la caída de un solo activo no causaría un golpe fatal a la riqueza total. Practiqué este paradigma de inversión durante muchos años. Durante los siguientes veintiún años, continué escribiendo boletines de investigación para fondos de cobertura y family offices, y el entorno macroeconómico en el que se basa este sistema está cambiando drásticamente.
A continuación, expondré una nueva forma de pensar sobre la asignación de activos y explicaré por qué este enfoque no es la opción de especulación agresiva que sugiere el estereotipo popular.
El origen del crecimiento económico
Comencemos con la lógica subyacente del crecimiento económico, de la que derivan todas las reglas de la riqueza. Un país solo puede aumentar su riqueza de tres maneras: aumentando la oferta de mano de obra, mejorando la productividad por trabajador, o endeudándose para expandirse. Esa es toda la fórmula del crecimiento económico.
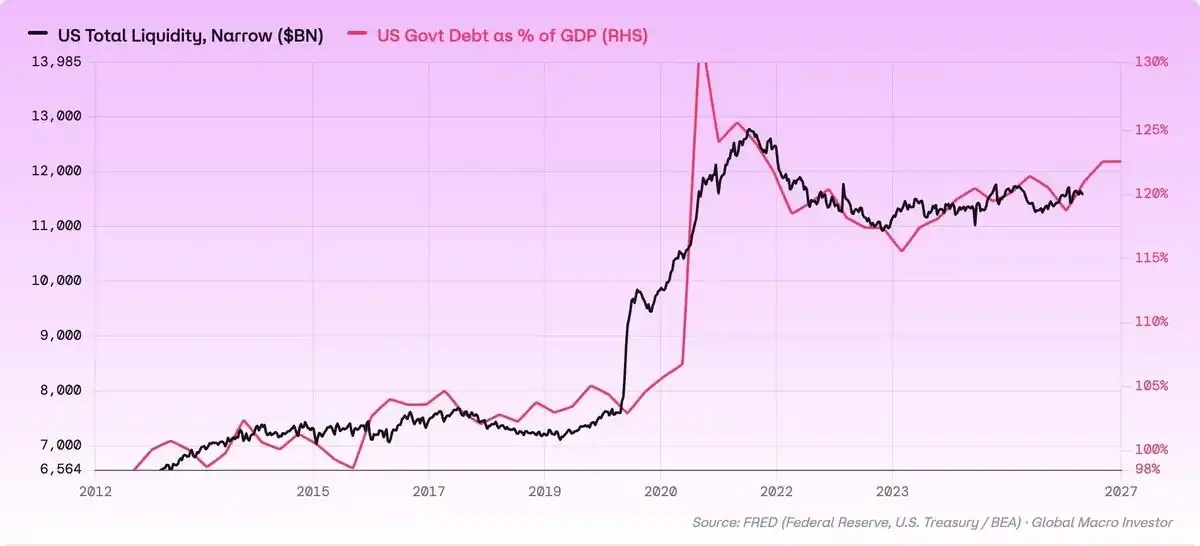
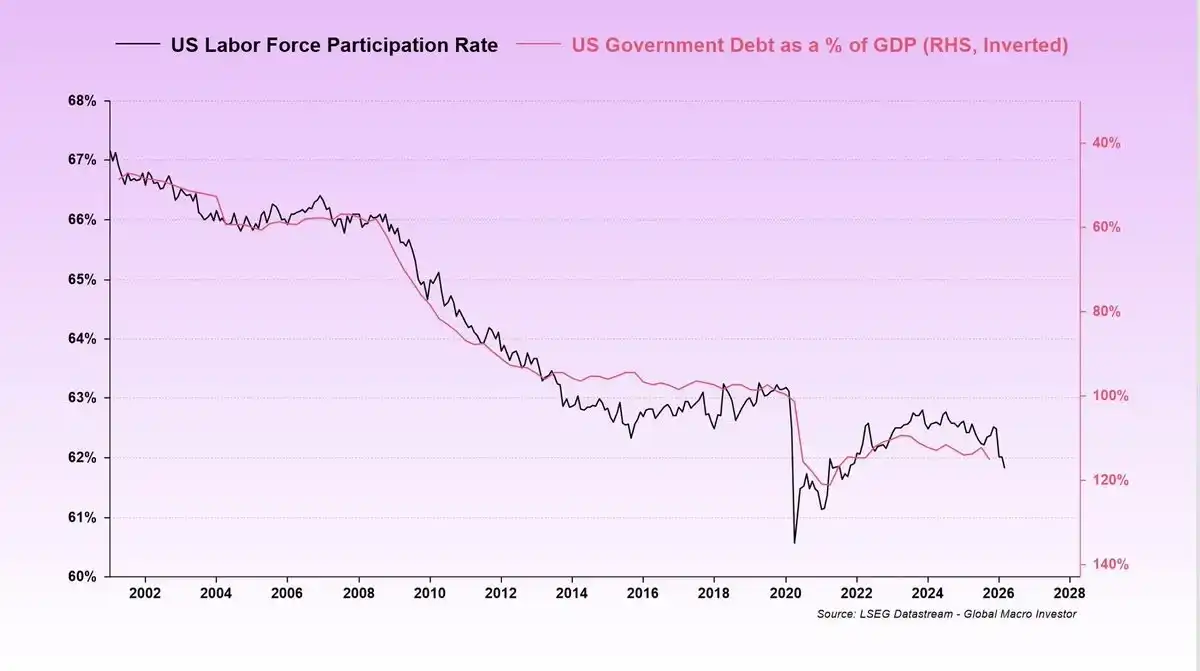
Durante la mayor parte del siglo pasado, los dos primeros motores fueron los principales impulsores del crecimiento. La población crecía constantemente, la innovación tecnológica mejoraba la productividad de los trabajadores, y la deuda solo jugaba un papel de apoyo. Hoy, ambos motores de crecimiento se han estancado: las tasas de natalidad comenzaron a caer hace décadas, y el crecimiento de la productividad laboral ha sido bajo durante años. El crecimiento económico depende casi por completo de la tercera vía: el endeudamiento, y esta vía en sí misma es una trampa. La deuda requiere pagar intereses, y a nivel político, la única forma viable de pagarla es emitiendo más dinero.
Los gobiernos se endeudan continuamente, el interés se acumula, los bancos centrales inyectan dinero para absorber la deuda, y el efectivo que tienes en la mano se deprecia cada año.
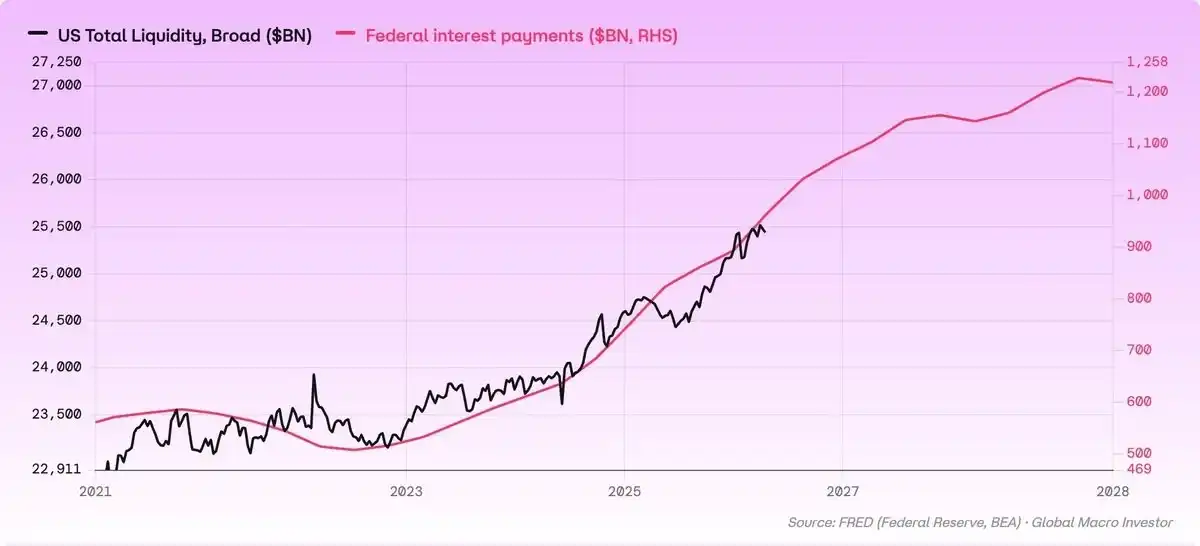
La liquidez global, es decir, el volumen total de dinero y crédito en el sistema financiero, se expande aproximadamente a un ritmo del 8% anual. Esta es la esencia de la depreciación monetaria. Si la cantidad total de dinero en el mercado aumenta un 8% cada año, la escasez del dinero disminuye un 8%, y su valor finalmente se contrae un 8% anual. A esto hay que sumar la inflación diaria, ese aumento de precios del 2%-3% del que se habla a menudo en las noticias, que cubre el consumo diario y el coste del alquiler. Casi todo el mundo tiene como objetivo superar esta cifra. Superar la inflación ordinaria solo significa que mantienes tus gastos de vida actuales sin cambios, no que tu riqueza haya aumentado realmente.
Sumando ambas cifras, obtenemos la verdadera línea divisoria de la riqueza, tomando el 11% anual como línea de base.
Si el rendimiento anual de tus activos supera el 11%, tu poder adquisitivo puede aumentar; si está por debajo de esta línea, no importa lo bonita que sea la cifra en tu estado de cuenta, tu poder adquisitivo se está erosionando, porque la moneda en la que se valora el activo en sí se está depreciando continuamente. Necesitas un rendimiento del 11% cada año solo para mantener tu nivel de riqueza original.
Esta definición reescribe completamente los criterios para elegir activos. Ya no nos obsesionamos con seleccionar activos que parezcan lo suficientemente seguros y estén diversificados de manera equilibrada, sino que filtramos aquellos cuyo rendimiento anual pueda superar la línea de base del 11%.
A continuación, evaluaremos una por una las principales categorías de inversión del mercado.
Evaluando los activos principales uno por uno
Empecemos por los bonos. La mayoría de la gente tiene bonos, pero nunca entiende realmente su esencia.
Un bono es esencialmente un préstamo. Prestas dinero, recibes un interés fijo cada año y al vencimiento recuperas el capital. Este es el modelo de rendimiento completo de un bono. La tasa de interés fija que establece el emisor se corresponde con el nivel de inflación ordinaria, pero no incluye la erosión por depreciación causada por la dilución monetaria. Por ejemplo, un bono del Tesoro con un rendimiento anual del 4% promete pagar un interés del 4% cada año, pero la moneda en la que se valora se deprecia a un ritmo del 8% anual; cuando el bono venza y se devuelva el capital, el poder adquisitivo real de ese dinero ya se habrá reducido considerablemente. Incluso si mantienes el bono hasta el vencimiento y recibes cada centavo de rendimiento prometido por el contrato, al final tu riqueza real seguirá disminuyendo.
La propiedad inmobiliaria es la categoría más controvertida y debe abordarse con cautela.
La lógica subyacente de que la propiedad inmobiliaria cubre la depreciación sigue siendo válida: pedir prestado a tipo fijo para comprar un activo físico valorado en una moneda que se deprecia continuamente. La carga real de la deuda disminuye cada año, y el precio de la propiedad sigue el aumento de la oferta monetaria. Sin duda, la propiedad inmobiliaria es una buena herramienta contra la depreciación, y yo también tengo propiedades.
Pero la ganancia central que permitió a una generación dar un salto de riqueza a través de la propiedad no fue la propiedad en sí, sino la ventana temporal de la hipoteca. Si compraste una propiedad con apalancamiento al comienzo de un ciclo de bajada de tipos de interés que duró cuarenta años, la valoración del activo aumentaría año tras año durante el período de tenencia. Este negocio de bonificación ya no se puede replicar; los tipos de interés primero cayeron a cero y luego volvieron a subir.
Hoy en día, para la mayoría de la gente es muy difícil obtener una hipoteca de calidad: la relación precio-ingreso de la vivienda sigue siendo alta, y las tasas hipotecarias también están en niveles elevados.
Incluso si consigues una hipoteca, la capacidad de la propiedad para cubrir la depreciación monetaria es mucho menor que antes. Desde 2007, la velocidad de expansión de la liquidez global ha superado con creces el precio de la vivienda, y la relación entre ambos ha seguido disminuyendo. El precio nominal en dólares de tu propiedad sube, pero su poder adquisitivo real ya no es el de antes.
Hablemos ahora del oro. Necesitamos ver su valor de manera objetiva, evitando llegar a conclusiones erróneas basadas en juicios parciales dada la tendencia del último año.
El oro ha experimentado un repunte épico. En enero de este año, el precio superó los 5500 dólares por onza, alcanzando un nuevo máximo histórico; este artículo se escribe a finales de agosto, con el precio del oro alrededor de 4600 dólares, un aumento de aproximadamente un tercio en el año. Los medios financieros incluso le han dado un nombre a esta tendencia: el 'trade de depreciación'. Superficialmente, el rendimiento del oro supera con creces la línea de base del 11%, aunque yo anteriormente no era optimista sobre su potencial de apreciación.
La diferencia central es la siguiente: al calcular la relación entre el precio del oro y el tamaño del balance de los bancos centrales en los últimos quince años, se puede ver que el valor del oro ha seguido en gran medida el ritmo de la expansión del balance, y esta es precisamente la función del oro. El oro puede preservar el poder adquisitivo y cubrir el riesgo de depreciación por la emisión excesiva de dinero, un valor que no se puede negar. No pretendo menospreciar el papel del oro.
Preservar el poder adquisitivo y generar nueva riqueza son dos cosas completamente diferentes. El oro no tiene una curva de penetración de usuarios, ningún ecosistema comercial se construye sobre el oro. La fluctuación de su precio depende completamente del sentimiento de pánico del mercado hacia el sistema monetario; cuando la ansiedad del mercado es alta, el precio del oro está naturalmente alto. En un ciclo largo de décadas, el oro no aumenta su valor de manera compuesta porque cada vez más personas en el mundo lo usen. El oro sirve para preservar valor, no para crear nueva riqueza.
Finalmente, los activos de renta variable. El rendimiento de los índices que comúnmente posee el público es mejor que el de las categorías anteriores. En la última década, la tasa de rendimiento anual compuesta del índice S&P 500 ha sido de aproximadamente el 13%, apenas superando el umbral del 11%; y este resultado se basa en el súper ciclo alcista de diez años del índice más fuerte de la historia financiera.
En realidad, solo hay dos tipos de activos que pueden superar consistentemente esta línea de rendimiento: los activos tecnológicos y los criptoactivos.
Por qué los activos tecnológicos y cripto
Comparemos los rendimientos anuales a diez años. Un período de diez años es suficiente para cubrir un ciclo de caída y estar completamente dentro del ciclo macroeconómico de depreciación monetaria.
El rendimiento anual del oro es de aproximadamente el 12%, el del S&P 500 del 13%, el del Nasdaq 100 del 20%; el de Bitcoin, dependiendo de la metodología y la fecha de inicio, está entre el 58% y el 70% anual.
Frente a la línea de base del 11% de rendimiento, la diferencia es clara.
La lógica detrás de este resultado es más crucial que el propio rendimiento. Si el rendimiento fuera solo cuestión de suerte, esta conclusión no tendría valor práctico.
La razón esencial por la que estos dos tipos de activos muestran un interés compuesto alto es que ambos siguen la ley de crecimiento de la curva en S de penetración de usuarios, y no son activos de valor tradicionales. La Ley de Metcalfe establece que cuanto mayor es la red, más valor obtienen los usuarios existentes. La penetración de usuarios no aumenta linealmente, sino que muestra la clásica curva en S: crecimiento lento al principio, expansión explosiva en la mitad, y saturación del mercado al final. Mientras el activo esté en la fase de crecimiento pronunciado de la curva, el rendimiento, por lógica subyacente, superará la velocidad de emisión de dinero, y no dependerá únicamente de la especulación del sentimiento del mercado.
Por lo tanto, el foco de nuestra discusión ya no es si los activos tecnológicos y cripto superan a las categorías tradicionales, sino si su curva de penetración de usuarios ha llegado a su fin. La respuesta es no, y la próxima ola de participantes en el ecosistema no serán usuarios humanos. Explicaré esto más adelante; es una variable a largo plazo que el mercado está subestimando gravemente en este momento.
Por qué la diversificación tradicional ha perdido su poder protector
La cartera de inversión tradicional se basa en un supuesto central: los bonos, el oro, la propiedad inmobiliaria y las acciones representan cuatro tipos de riesgo completamente independientes; al poseer los cuatro tipos de activos, un cisne negro individual no perforaría todo el paquete. Esta lógica se mantuvo durante mucho tiempo, pero después de 2008, el panorama cambió por completo. La liquidez se convirtió en la fuerza central que determina el precio de todos los activos. Los cuatro tipos de activos ya no corresponden a cuatro riesgos independientes; en esencia, son diferentes productos de fijación de precios bajo la misma variable macroeconómica.
Tu operación con bonos es esencialmente una apuesta a los cambios de liquidez, el oro es un activo de negociación de liquidez, la propiedad inmobiliaria también fluctúa con el ciclo de liquidez, y los fondos indexados son simplemente activos de liquidez mejor empaquetados.
No niego el significado de la diversificación; la asignación diversificada en sí misma es una lógica financiera razonable, y yo también diversifico mis tenencias. El problema radica en los activos subyacentes del paquete tradicional: de los cuatro tipos de activos, tres no pueden superar el umbral de rendimiento del 11%, y el cuarto solo lo logra a duras penas en el mercado alcista más fuerte de la historia. Te esfuerzas por combinar cuatro tipos de activos, apostando esencialmente a la misma lógica macroeconómica, y la mayoría de los activos no logran superar la velocidad de expansión de la oferta monetaria.
La pregunta realmente digna de consideración nunca es cuántos activos tienes en cartera, sino si el capital que usas para buscar plusvalía está asignado a activos con potencial de interés compuesto a largo plazo. Asigna tanto como sea posible a sectores de crecimiento real a largo plazo; si diversificas comprando solo activos cuyo rendimiento está por debajo de la línea de base, la llamada diversificación estable solo proporciona consuelo psicológico y no mejora los rendimientos reales.
Dónde se deposita realmente el valor
En la industria cripto, necesitamos decidir en qué nivel de activos asignar, sopesando objetivamente las compensaciones y rechazando conclusiones absolutas y dogmáticas.
Los protocolos de capa de aplicación pueden generar altos rendimientos; si eliges proyectos de calidad que realmente satisfagan necesidades comerciales, los retornos pueden incluso superar a los de las cadenas de bloques base.
La dificultad está en filtrar con precisión las aplicaciones ganadoras. La cadena de bloques base gestiona las actividades de liquidación de todo el ecosistema; independientemente de qué aplicación gane al final, el valor se depositará en la infraestructura subyacente. No necesitas predecir con precisión qué aplicación ganará, solo necesitas estar seguro de que la actividad económica futura migrará gradualmente a la cadena. Apostar por una cadena base puede no dar tantos beneficios como apostar por una aplicación exitosa, pero es más fácil de juzgar, y el ecosistema aún tiene un gran espacio de crecimiento.
Esta es también la razón por la que los modelos de valoración tradicionales no son aplicables a los criptoactivos. La industria adoptó directamente el sistema de valoración de acciones, pero nunca verificó si estos indicadores se adaptan al ecosistema blockchain: múltiplos de tarifas, tasa de crecimiento de ingresos, ratio de valor bloqueado. En GMI, hicimos backtesting de todos los indicadores de valoración para las 12 principales cadenas de bloques, y ninguno pudo predecir efectivamente los rendimientos futuros. El único indicador con poder predictivo fue si el capital que fluía hacia el ecosistema permanecía allí a largo plazo.
Cuando entiendes la esencia de la cadena de bloques, esta lógica no es difícil de ver. Una cadena de bloques no es una empresa que vende productos para obtener un margen; el valor de la red proviene de todas las aplicaciones construidas sobre ella, no de ganar dinero cobrando tarifas. Valorar Ethereum solo por sus tarifas es como intentar en 1998 estimar el valor de toda Internet basándose en las tarifas del servicio de correo electrónico.
Esta es también la razón por la que elijo escribir este artículo ahora y no dentro de dos años.
Todos los informes de predicción del tamaño de la industria en el mercado comparten una premisa implícita: los usuarios del ecosistema son humanos, participan en actividades económicas según el ritmo humano, con unas pocas transacciones al día, pequeños pagos mensuales y consultas ocasionales.
Este supuesto pronto dejará de ser válido. Los agentes de IA (programas de software que pueden percibir, decidir y ejecutar operaciones de forma autónoma, sin instrucciones humanas) están a punto de entrar como participantes económicos independientes, y no solo como herramientas. Según las predicciones de la industria que he visto, en el futuro, la proporción de identidades inteligentes no humanas dentro de las empresas en comparación con los empleados humanos podría incluso alcanzar 80:1.
Un agente de IA no puede abrir una cuenta bancaria; no tiene identidad legal, no puede ir a una sucursal física a realizar trámites, y no puede tolerar un sistema de liquidación tradicional que cierra a las 5 p.m. y tarda tres días en transferir fondos. Los agentes inteligentes necesitan un dinero programable, basado en una capa de pago que nunca deje de funcionar, y esto es precisamente lo que las cadenas de bloques ofrecen de forma nativa, algo que el sistema financiero tradicional no puede lograr.
Toda esta infraestructura se está implementando abiertamente: Anthropic lanzó de código abierto su protocolo de contexto del modelo; Google lanzó Agent2Agent, publicó una versión preliminar de WebMCP, permitiendo que los sitios web abran interfaces de funciones directamente a los agentes, sin necesidad de simular clics humanos; Coinbase reactivó el protocolo x402, permitiendo que los agentes se paguen entre sí a través de conexiones HTTP.
Este conjunto de lanzamientos de productos es en sí mismo una señal anticipada de la necesidad de capacidad de liquidación. Independientemente de si el capital especulativo entra o no, la demanda real de negocios seguirá expandiéndose.
Advertencias de riesgo que vale la pena considerar
Apostar por un solo sector es fácil caer en el sesgo del superviviente; quienes evitan deliberadamente mencionar este riesgo a menudo tienen motivos de marketing.
Siempre se ven historias de éxito de personas que apostaron todo por un solo activo y alcanzaron la libertad financiera, pero no se ven los miles de inversores que apostaron fuertemente por un solo activo y finalmente perdieron todo. Los que fracasan no hablan públicamente. Vale la pena leer los posts de confesión de operaciones anónimas; los resultados reales suelen ser sombríos, y esa es una muestra de mercado más objetiva que las historias de riqueza súbita.
Por lo tanto, no recomiendo apostar todo tu capital en un solo activo; esta nunca ha sido mi opinión.
La verdadera lógica financiera es: cuando identificas un sector de crecimiento real a largo plazo, el número de activos en cartera no es decisivo. El rendimiento final está determinado por dos variables centrales: el porcentaje de capital asignado al sector de crecimiento y el período de tiempo que mantienes los activos.
Y hay una tercera regla estricta, una prohibición absoluta: no usar apalancamiento. Ni un poco de apalancamiento, ni el llamado apalancamiento prudente, ni siquiera con órdenes de stop-loss. El apalancamiento priva a esta estrategia a largo plazo de su ventaja central: la capacidad de soportar una caída del 50% en el activo sin verse obligado a liquidar. Incluso si tu pronóstico a diez años es completamente correcto, podrías ser liquidado en una caída violenta de dos semanas; el mercado no compensará tus pérdidas solo porque tu lógica a largo plazo sea correcta.
Para la gran mayoría de las personas comunes, un plan de asignación de activos razonable es una asignación por capas. Mantén una parte de la cartera de activos tradicionales para garantizar seguridad y tranquilidad; asigna una cantidad significativa de capital al sector de crecimiento a largo plazo, controlando la exposición de este activo de alta volatilidad, de modo que incluso si el activo cae a la mitad, no te veas forzado a tomar la decisión de vender con pérdidas; dedica el resto de tu energía a vivir la vida.
En trece años observando el mercado cripto, he visto que los inversores que logran un interés compuesto a largo plazo a menudo no son los que operan con frecuencia. Durante una caída del mercado, la reducción es una realidad aterradora; mirando hacia atrás en el tiempo, es solo una fluctuación insignificante en el gráfico. No hacer nada es en sí mismo una estrategia de inversión, pero muy pocas personas la practican; es mucho más difícil de lo que parece.
Cuál es el verdadero coste de oportunidad
Si el rendimiento anual compuesto de tus activos está por debajo de la línea de base del 11%, la riqueza que obtuviste con tu trabajo ese año puede comprar menos libertad que el año anterior.
Los inversores que comprenden esta lógica finalmente obtienen no una gran suma de dinero en papel, sino poder de elección. No necesitan monitorear el mercado constantemente, tienen la seguridad para rechazar trabajos que detestan, pueden ir a los lugares que anhelan y pasar tiempo con las personas que aprecian mientras aún son jóvenes.
Este es el verdadero coste de oportunidad detrás de la línea de base del 11% de rendimiento.
No te daré una lista fija de asignación de activos. No conozco tus presiones de deuda, tu horizonte de inversión o tu tolerancia al riesgo. Cualquiera que dé una distribución de cartera sin conocer estos tres factores esencialmente está apostando con tu dinero basándose en conjeturas.
Lo que puedo ofrecerte es este criterio de selección. Usa el estándar del 11% de rendimiento anual para evaluar cada uno de tus activos. Sin importar cuán cómoda y segura sea la tenencia, cualquier activo que no supere esta línea de base está consumiendo tu tiempo y tu libertad.