Autor: Glassnode
Compilación: Jiahuan, ChainCatcher
Resumen principal
Bitcoin se ha recuperado hasta el borde de una zona de resistencia. Los datos del coste de las posiciones, el mapa de liquidaciones y la línea de equilibrio de las instituciones apuntan a la misma posición de resistencia, pero cuando el precio se acerca a esta zona, la presión de venta está en su nivel más bajo del año. Los datos reales de inflación actuales se encuentran en un mínimo de dos años, mientras que los rendimientos están en máximos de este ciclo. Desde el entorno macroeconómico, los argumentos para no subir los tipos de interés son claramente más numerosos que los de subirlos.
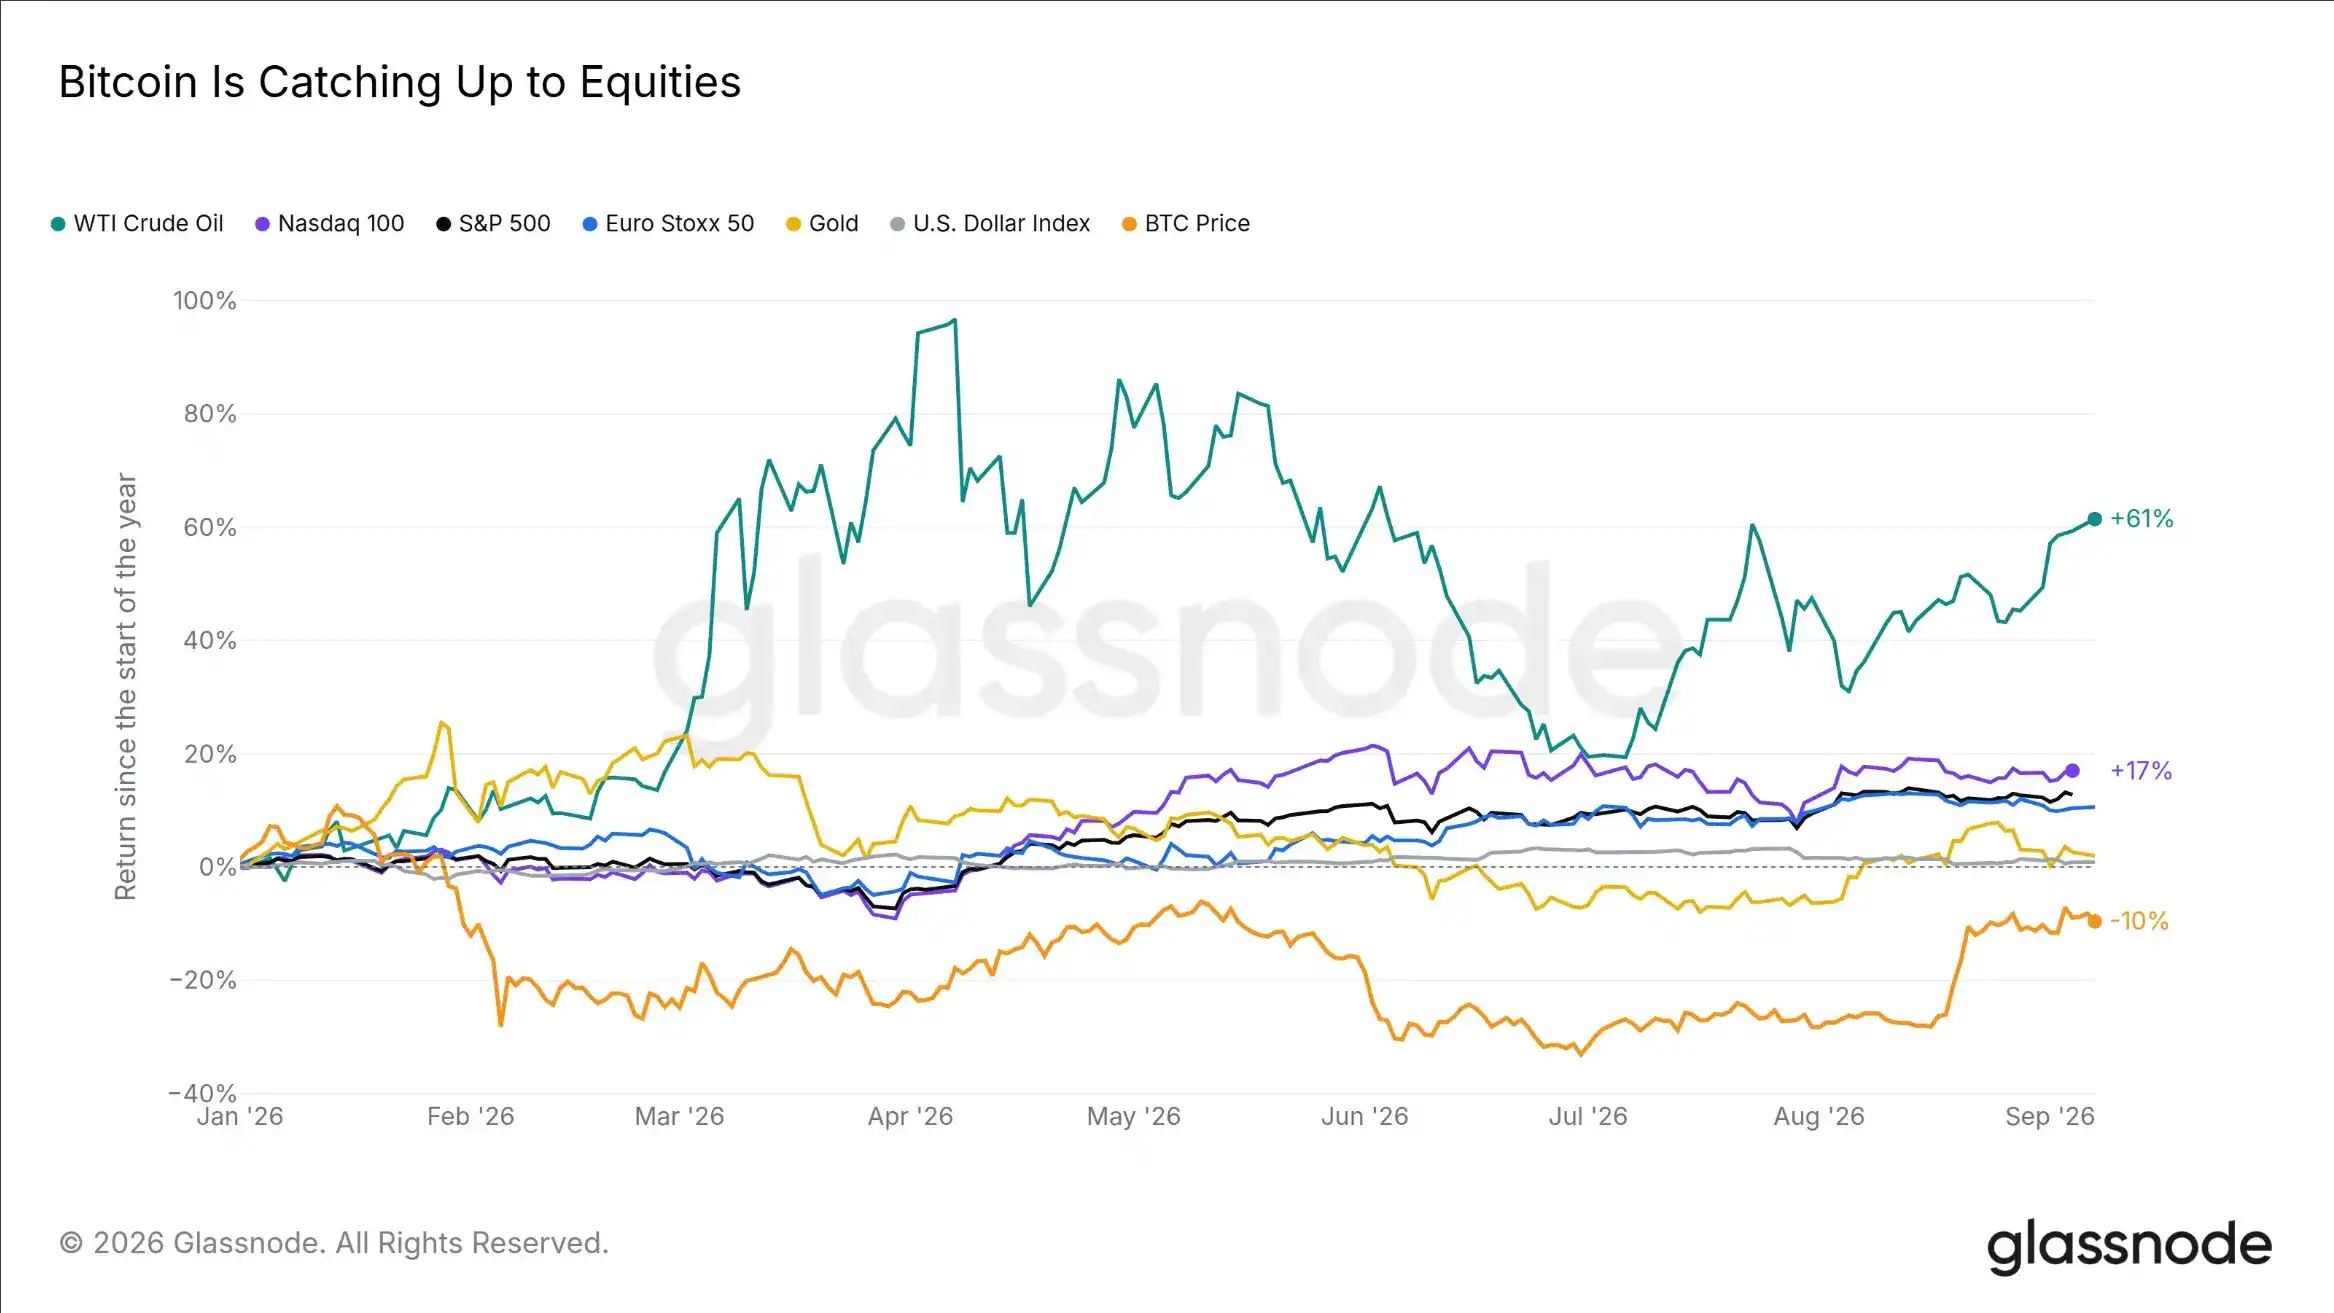
- Bitcoin ha subido un 23% en los últimos 21 días de negociación, mientras que el mercado bursátil básicamente se ha mantenido lateral, aunque desde principios de año aún ha caído un 10%.
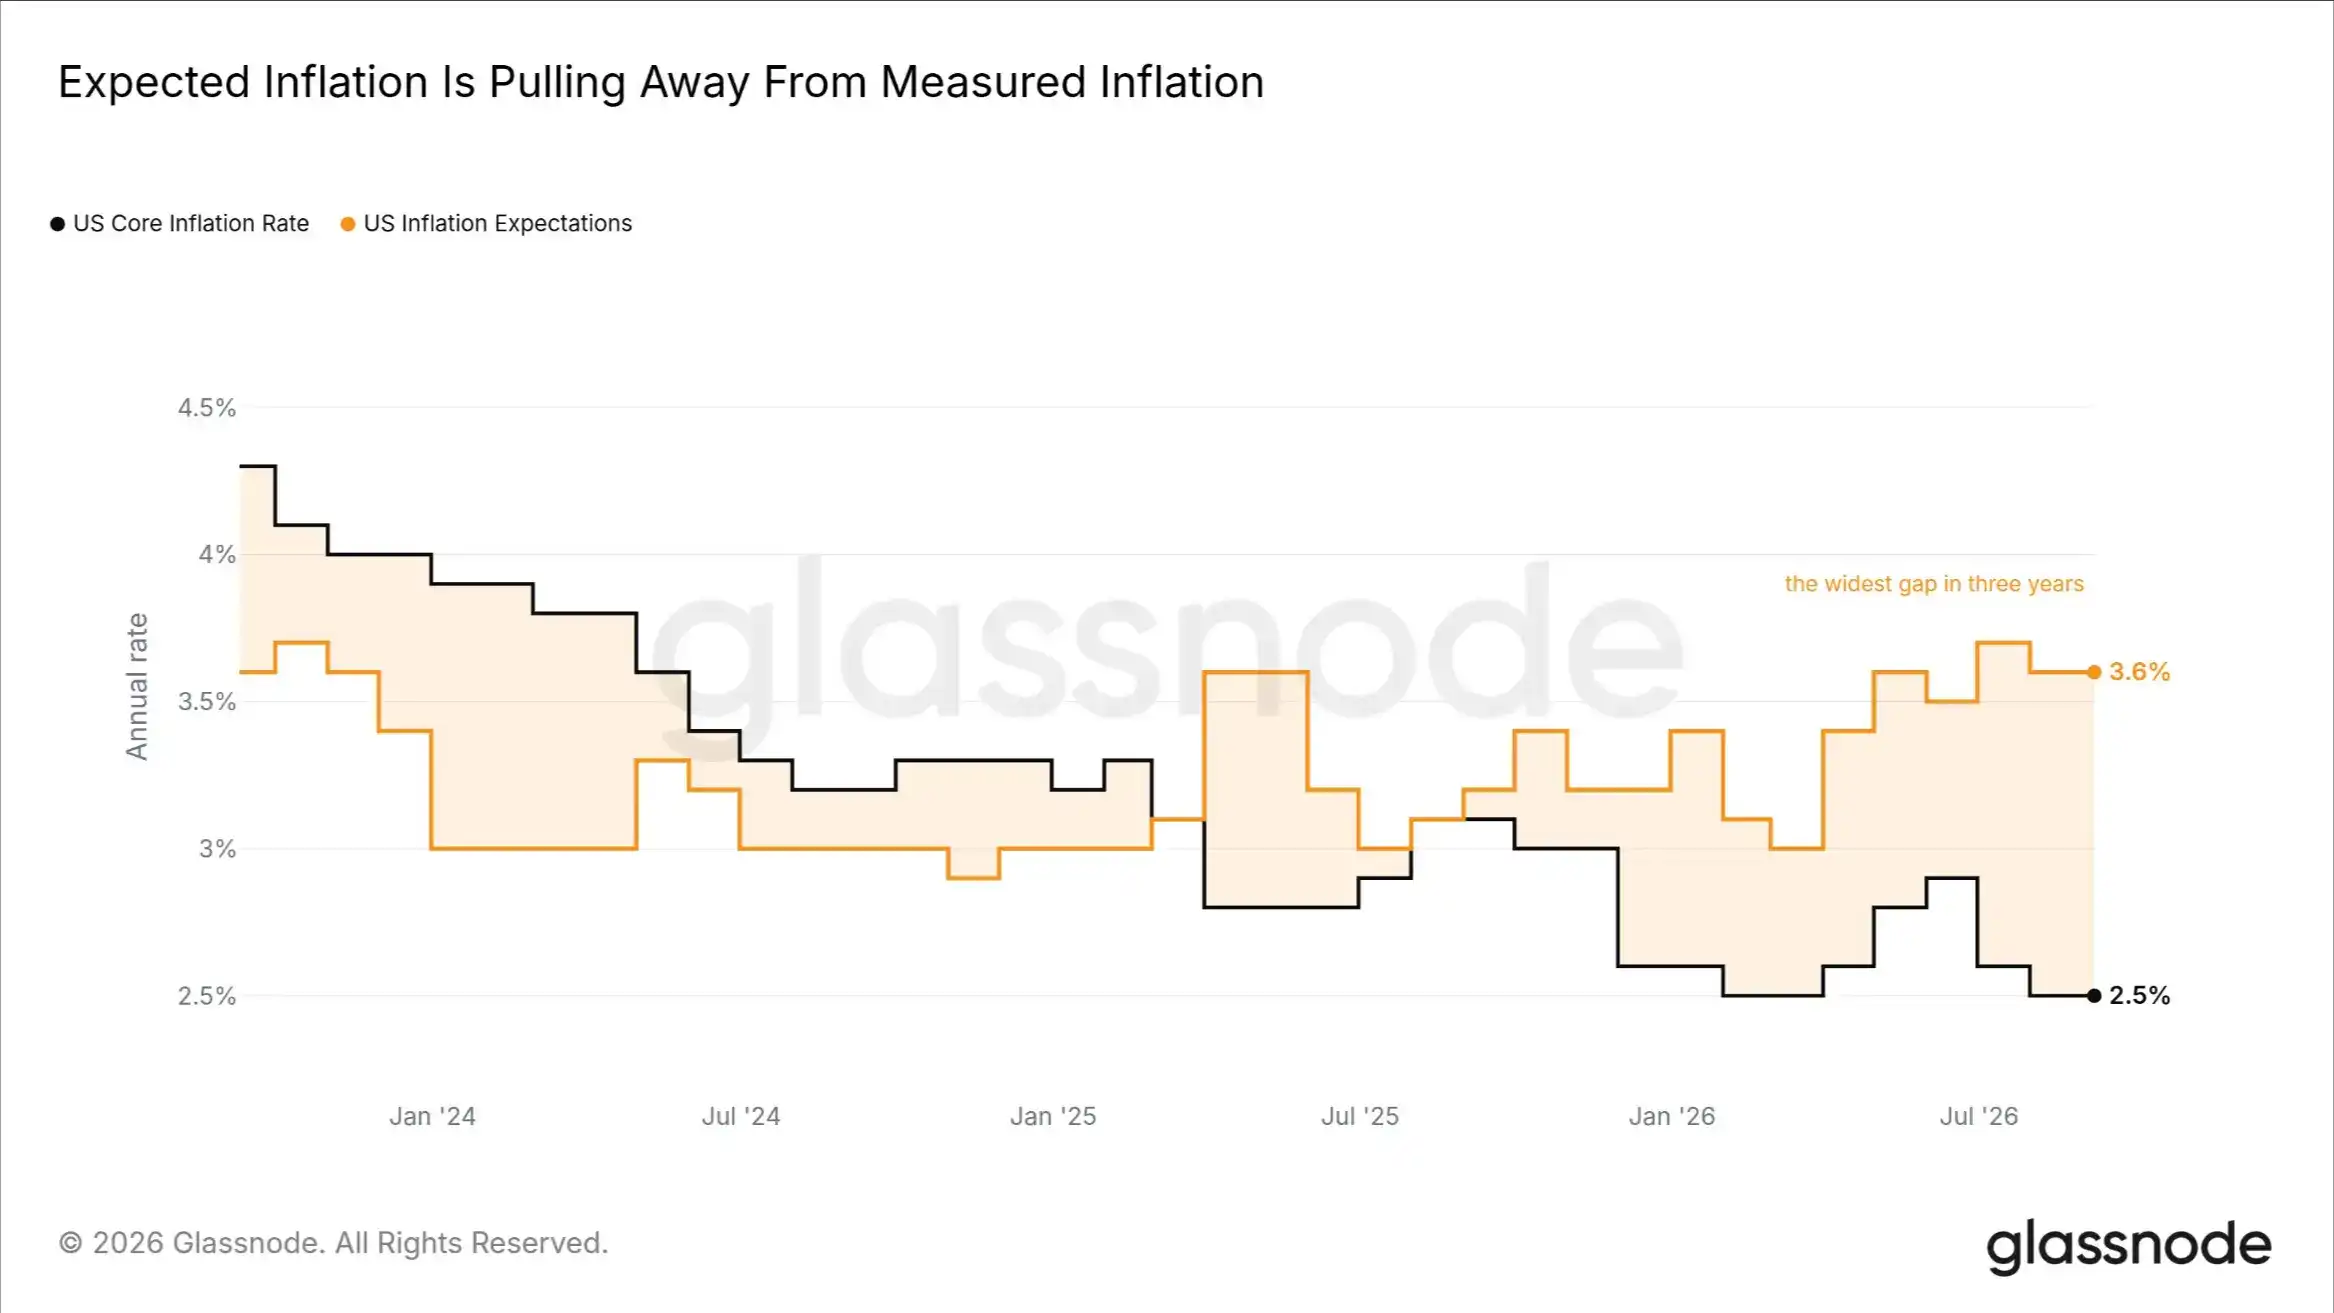
- La tasa de inflación básica ha bajado a un mínimo de dos años del 2,5%, mientras que las expectativas de inflación siguen en el 3,6%. La diferencia entre ambas ha alcanzado su máximo en tres años.
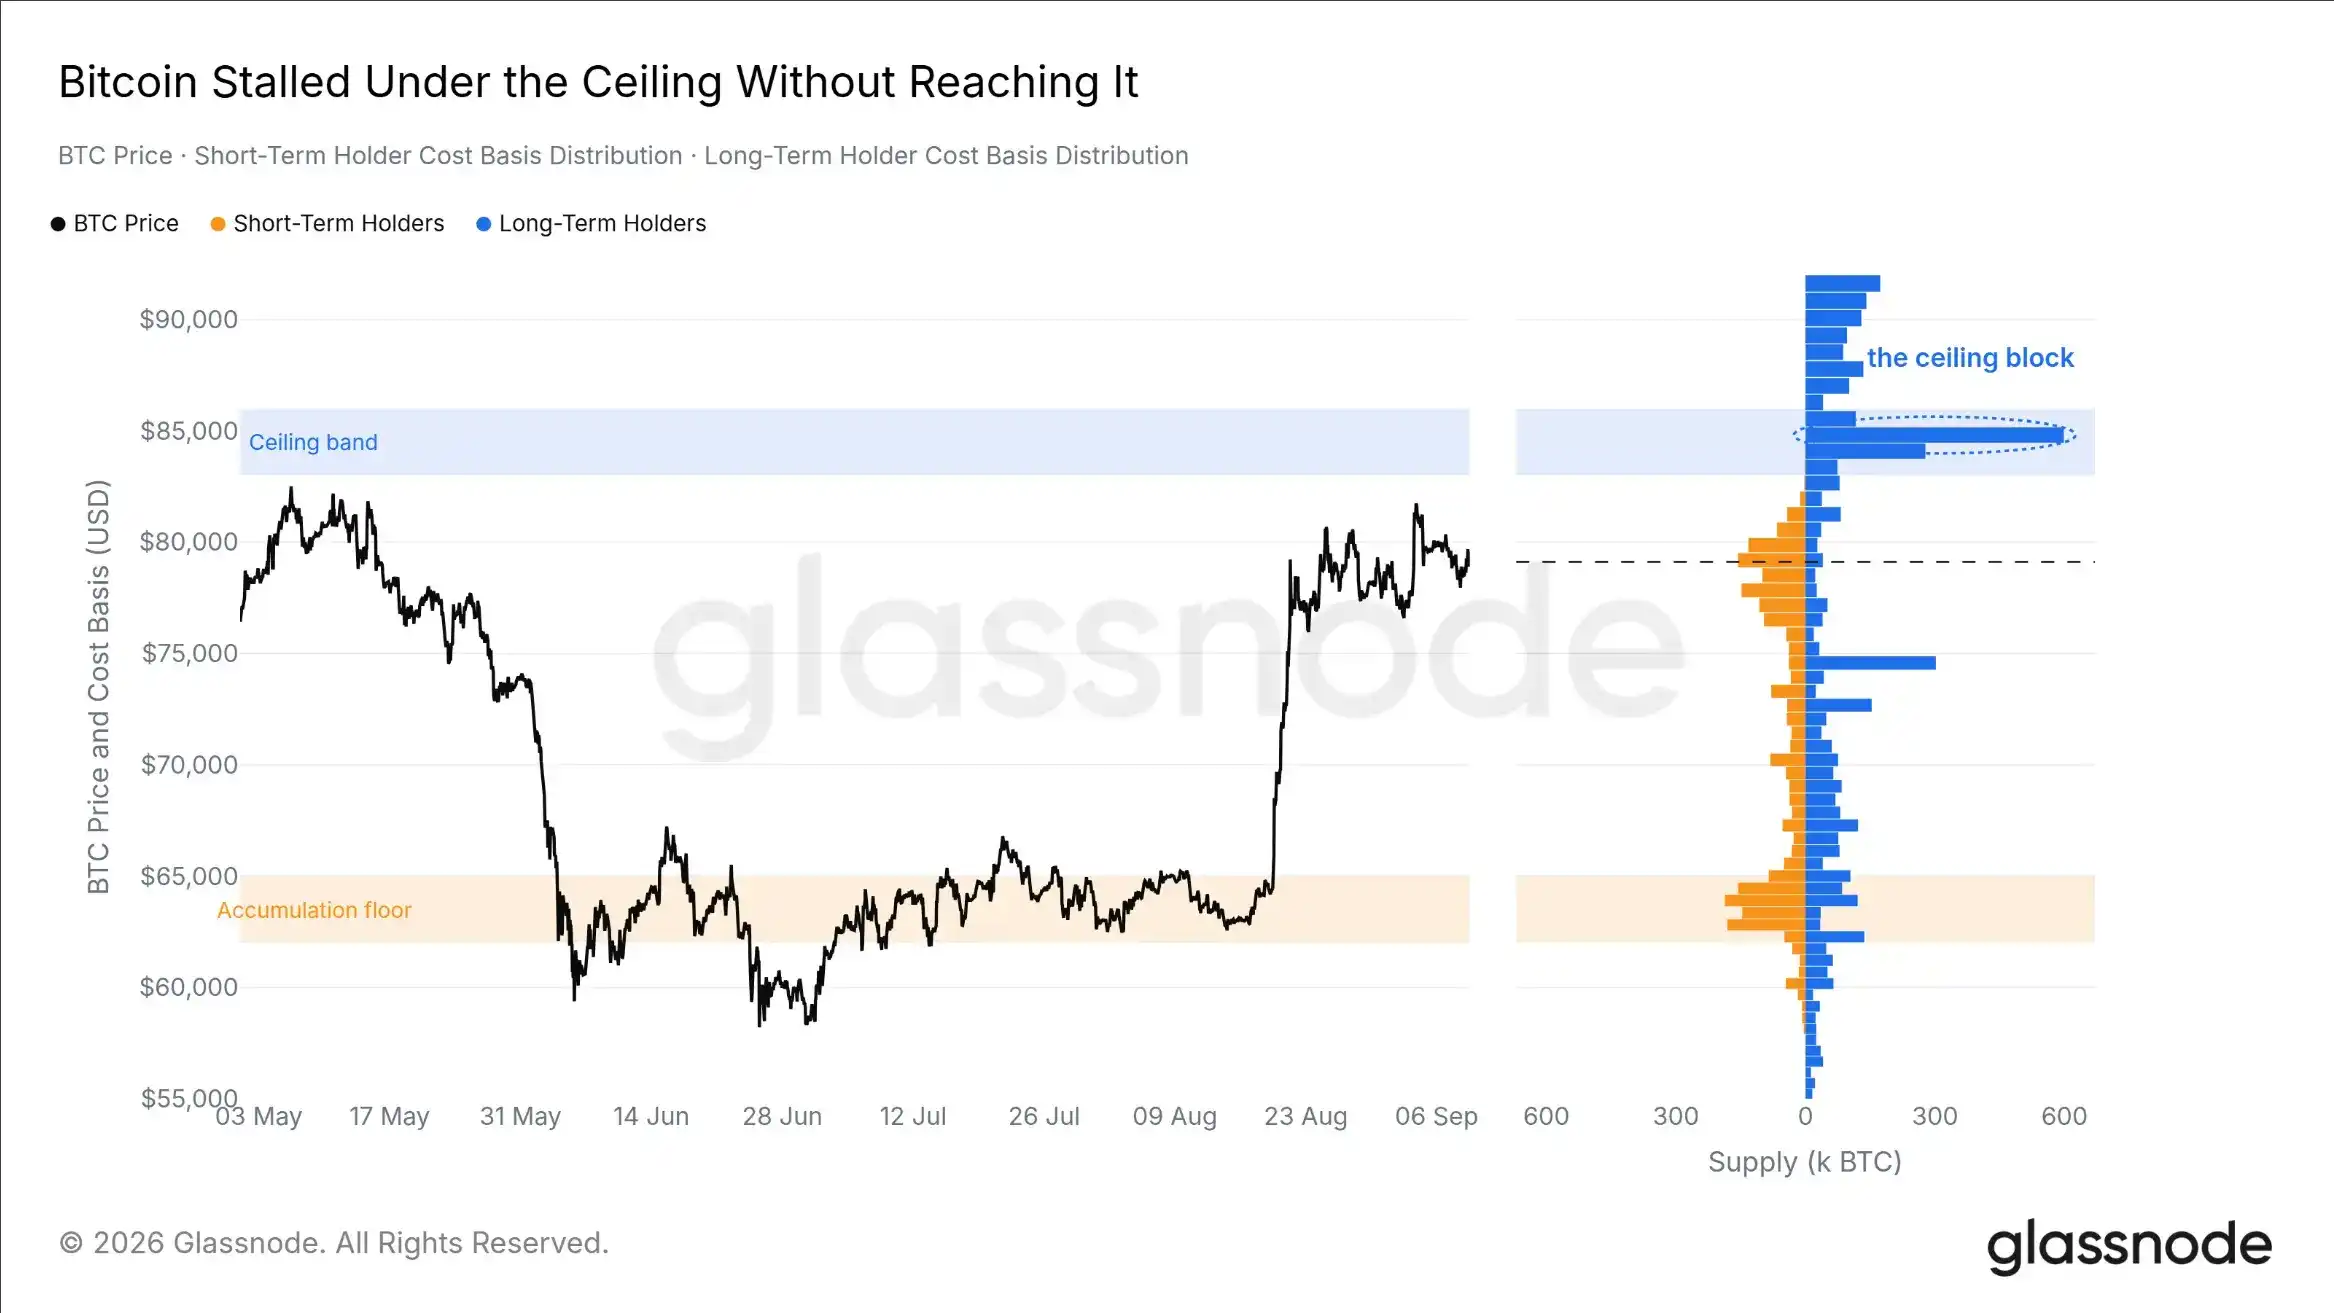
- El coste de las posiciones de los tenedores a largo plazo, la distribución de las liquidaciones y la línea de equilibrio de los ETF apuntan a una resistencia entre 83.000 y 86.000 dólares; el precio al contado llegó a estar a solo un 1,5% del extremo inferior de ese rango.
- Cuando Bitcoin se acercó al máximo del rango, la velocidad de venta fue menos de la mitad que en el máximo de agosto, y los tenedores a largo plazo tampoco participaron en las ventas durante esta subida.
- Los indicadores de fondo han formado una clara resonancia durante varios meses y han salido básicamente de la zona de extrema debilidad; las altcoins tampoco han robado cuota de mercado a Bitcoin como lo hicieron antes de la cima del ciclo anterior.
Bitcoin, rezagado a principios de año, está recuperando terreno
Recuperando terreno desde el fondo
En los últimos 21 días de negociación, Bitcoin ha subido un 23%, mientras que el S&P 500 y el Nasdaq 100 se han mantenido básicamente planos, y el Euro Stoxx 50 ha caído ligeramente. De los siete tipos de activos que seguimos, Bitcoin es el que mejor se ha comportado en esta fase.
Pero desde principios de año, ocurre lo contrario. Bitcoin sigue cayendo un 10% desde enero, el S&P 500 ha subido un 13%, y el petróleo crudo, el mejor de este año, va muy por delante de ambos.
Bitcoin ha estado en la parte inferior de esta tabla de rendimiento durante todo el verano, y solo recientemente ha comenzado a reducir la brecha con otros activos. El fuerte desempeño del último mes solo ha reparado una parte de las pérdidas de la primera mitad del año.
Las expectativas del mercado van por delante de los datos
Esta recuperación de Bitcoin se ha producido en un entorno del mercado de bonos aún ajustado. El rendimiento del bono del Tesoro estadounidense a 10 años cerró en el 4,8%, igualando los máximos de dos años; el rendimiento del bono a 2 años es de aproximadamente el 4,38%, unos 63 puntos básicos por encima del tipo de interés objetivo de los fondos federales, que es del 3,75%. El mercado de bonos está apostando por un posible endurecimiento adicional de la política monetaria.
Pero los datos reales de inflación no respaldan esta visión.
La tasa de inflación básica de EE.UU. ha caído al 2,5%, el nivel más bajo en dos años, mientras que las expectativas de inflación en EE.UU. siguen en el 3,6%. La diferencia entre ambas ha alcanzado su máximo en tres años.
La inflación básica sigue enfriándose, pero los rendimientos de los bonos están en máximos del ciclo, lo que hace cada vez más difícil justificar que la Fed suba los tipos de interés. Los datos del IPC de agosto publicados el 11 de septiembre de 2026 y la decisión sobre tipos de interés de la FOMC del 16 de septiembre pondrán a prueba directamente esta contradicción.
Si la tasa de inflación básica vuelve a acercarse a las expectativas de inflación del 3,6%, se reforzarán los argumentos para una política más restrictiva; si la inflación básica sigue manteniéndose en su nivel actual bajo, significará que el aumento de los rendimientos de los bonos puede haber ido por delante de los datos económicos.
La resistencia apunta a la misma zona desde múltiples ángulos
El precio se detiene por debajo de la zona de resistencia
El informe de la semana pasada situó la zona de resistencia superior de Bitcoin entre 83.000 y 86.000 dólares. Este rebote ha puesto a prueba este juicio, pero aún no ha tocado realmente esa zona.
El 3 de septiembre de 2026, el precio al contado de Bitcoin marcó un nuevo máximo superior al de agosto, pero finalmente se detuvo a un 1,5% del extremo inferior de la zona de resistencia, y luego fluctuó en un rango estrecho por debajo de los 80.000 dólares.
La distribución del coste base de los tenedores a largo plazo explica por qué es importante esta zona de resistencia.
Aproximadamente 1,07 millones de BTC tienen su coste de posición entre 83.000 y 86.000 dólares, la gran mayoría pertenecientes a tenedores a largo plazo, con la zona de coste más densa concentrada alrededor de los 85.000 dólares. Estas fichas apenas se han movido en los últimos 30 días.
Lo que realmente ha cambiado es la estructura de la oferta inferior. Las fichas entre 76.000 y 82.000 dólares están principalmente en manos de compradores recientes, y su número sigue aumentando; las fichas acumuladas en el rango de 62.000 a 65.000 dólares han disminuido, lo que indica que algunos BTC comprados previamente en esta posición ya han cambiado de manos.
El mercado ha vuelto a construir soporte por debajo del precio al contado, pero la zona de resistencia superior aún no ha sido digerida.
La distribución de liquidaciones también apunta a la misma zona de resistencia
El mercado de derivados ofrece la misma respuesta.
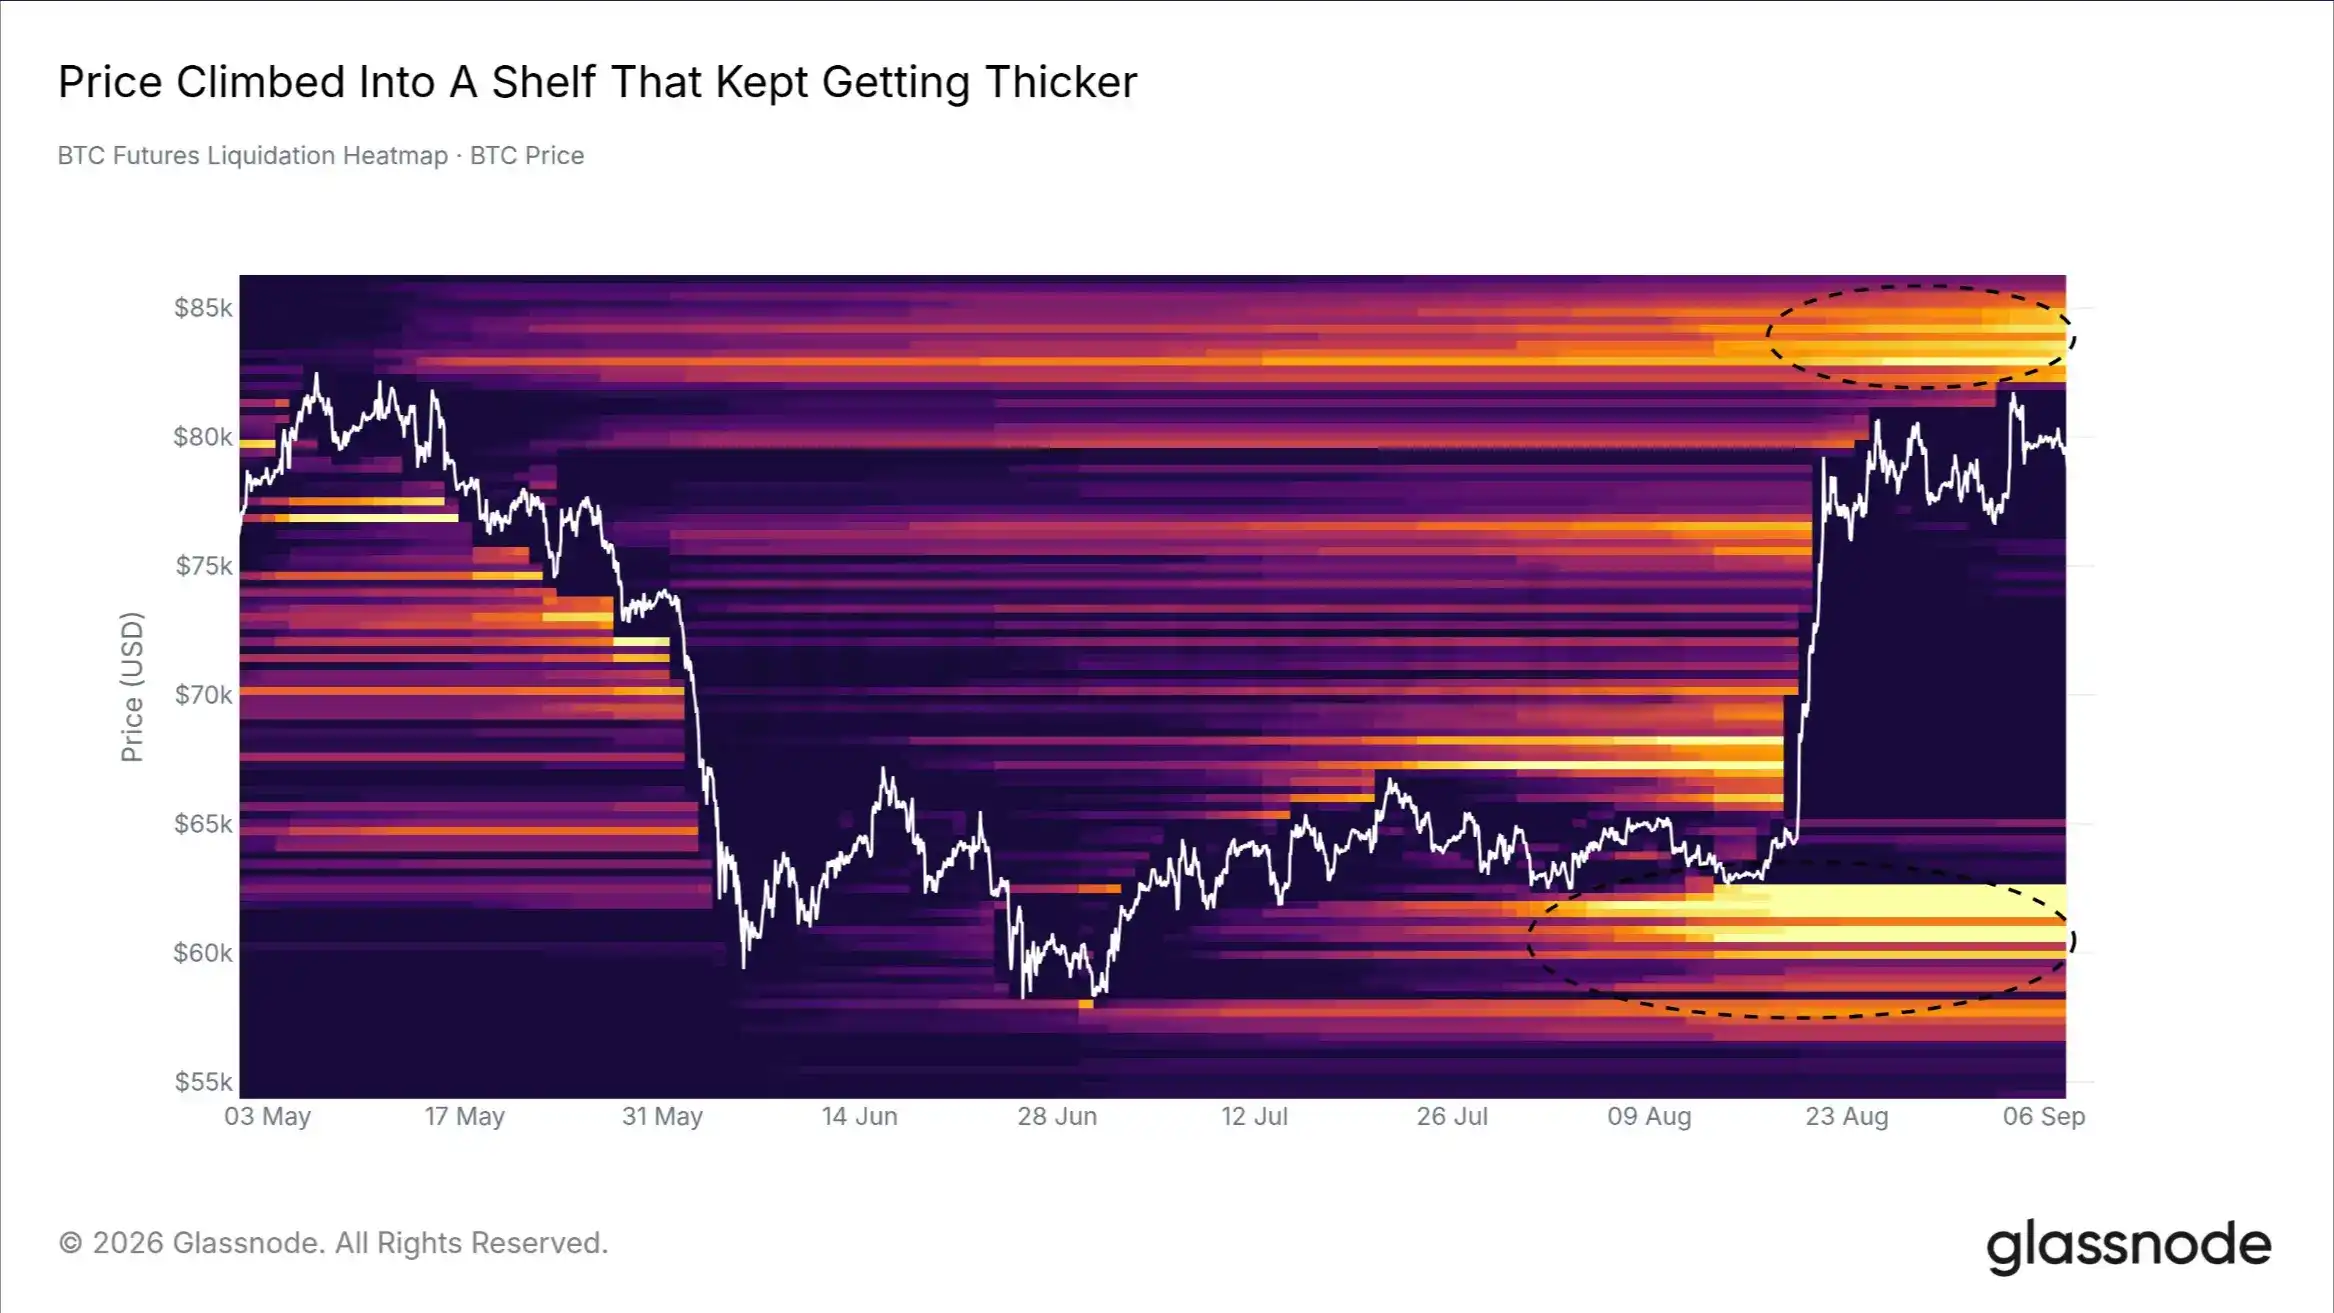
Desde el mapa de calor de liquidaciones de futuros de Bitcoin, la zona de liquidaciones de posiciones cortas entre 82.000 y 86.000 dólares se ha ampliado un 21% desde el repunte alcista del 19 de agosto; al mismo tiempo, el tamaño del mapa de liquidaciones en su conjunto se ha reducido aproximadamente en un tercio.
Actualmente, el rango entre 82.000 y 86.000 dólares concentra uno de los mayores volúmenes de liquidación registrados desde que comenzó el modelo.
El precio ha subido directamente a una zona en expansión de liquidaciones de posiciones cortas, deteniéndose finalmente justo por debajo de ella. Por debajo del precio actual, sigue existiendo la zona de liquidaciones de posiciones largas entre 60.000 y 63.000 dólares, definiendo continuamente el rango del mercado desde abajo.
Si el precio supera de forma sostenida los 86.000 dólares, desencadenará la liquidez de liquidación de posiciones cortas más concentrada del mercado; si cae por debajo de los 63.000 dólares, podría comenzar a impactar en las posiciones largas inferiores.
La línea de equilibrio de las instituciones también está cerca de los 86.000 dólares
Un tercer indicador independiente también apunta a la misma posición.
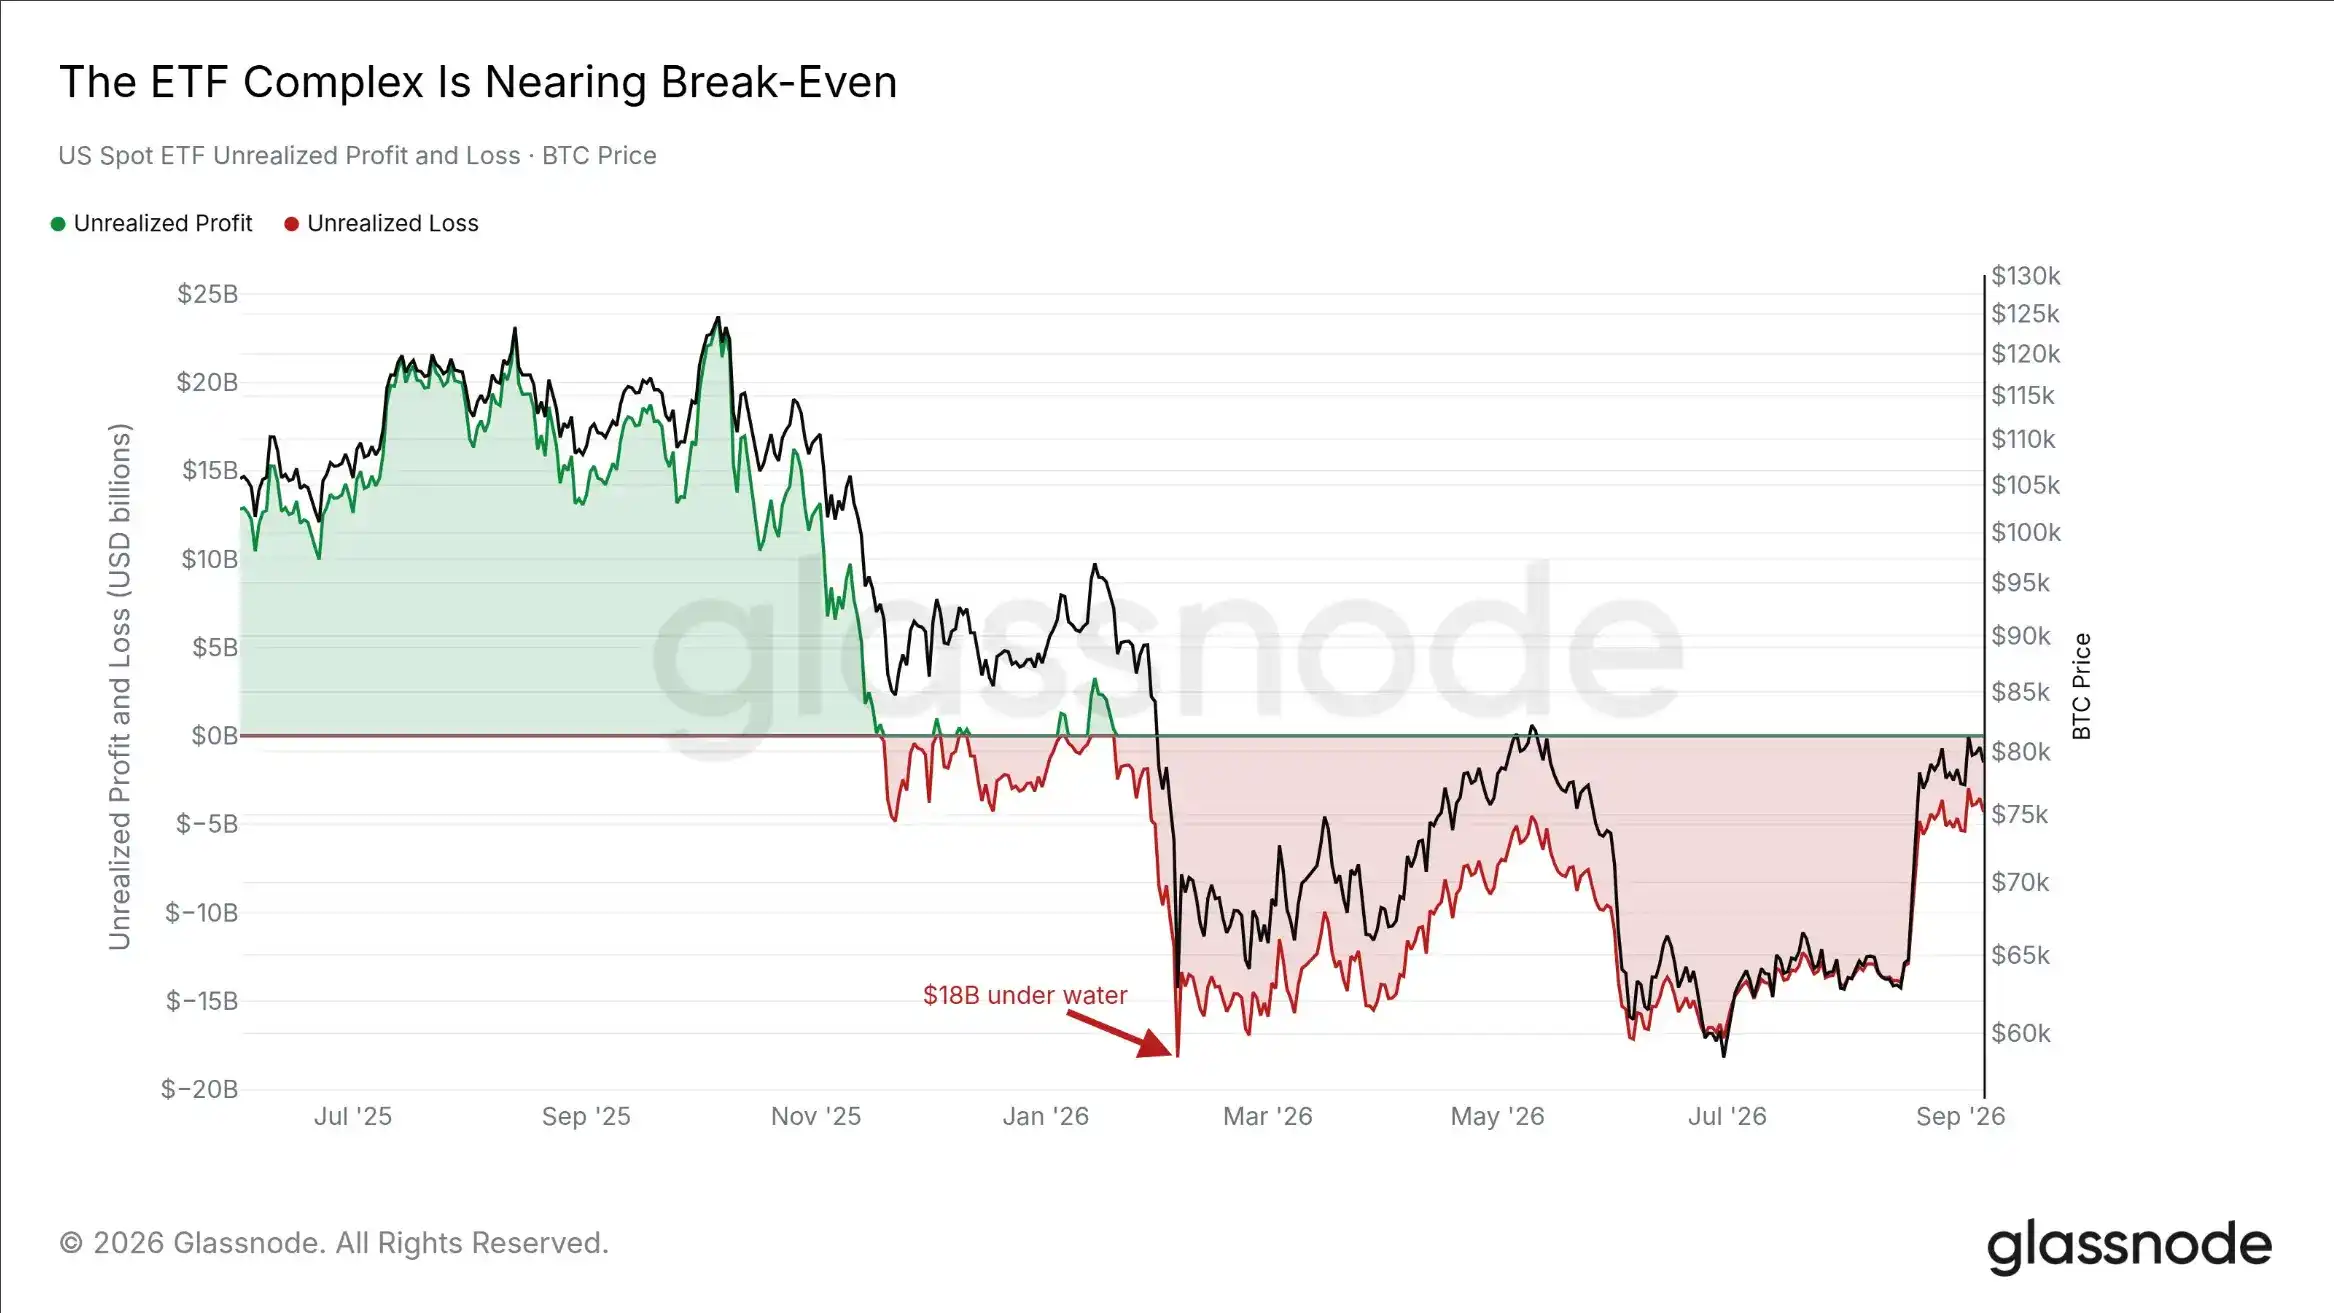
Según los datos de tenencia de los ETF al contado de EE.UU., calculando en función del coste de las posiciones de BTC correspondientes a las acciones emitidas desde la creación del ETF, su punto de equilibrio es de aproximadamente 86.000 dólares.
En los últimos 228 días de negociación, las posiciones de BTC correspondientes a este ETF han estado por debajo de su línea de equilibrio. Su pérdida en papel alcanzó un mínimo de aproximadamente 18.000 millones de dólares el 5 de febrero de 2026; con el repunte de Bitcoin, la pérdida se ha reducido a aproximadamente 3.900 millones de dólares. Esta es la vez que la cartera de este ETF ha estado más cerca del punto de equilibrio desde enero.
El punto de equilibrio de los tesoros corporativos es de aproximadamente 80.500 dólares, ligeramente por debajo del precio actual.
Los cinco modelos de coste base que seguimos están actualmente por encima del precio al contado de Bitcoin, con un rango que va desde la True Market Mean (Media Real del Mercado) de 76.600 dólares hasta el punto de equilibrio del ETF de 86.000 dólares.
La resistencia superior no es una línea técnica individual, sino un rango real de costes de posición. Si Bitcoin vuelve a situarse por encima de los 86.000 dólares, los tenedores institucionales más grandes volverán al estado de ganancias en general por primera vez este año.
La fuerza vendedora se está debilitando
Cuanto más cerca de la zona de resistencia, más limitada la presión de venta
A medida que Bitcoin se acercaba a la zona de resistencia, el mercado no mostraba una nueva oferta significativa.
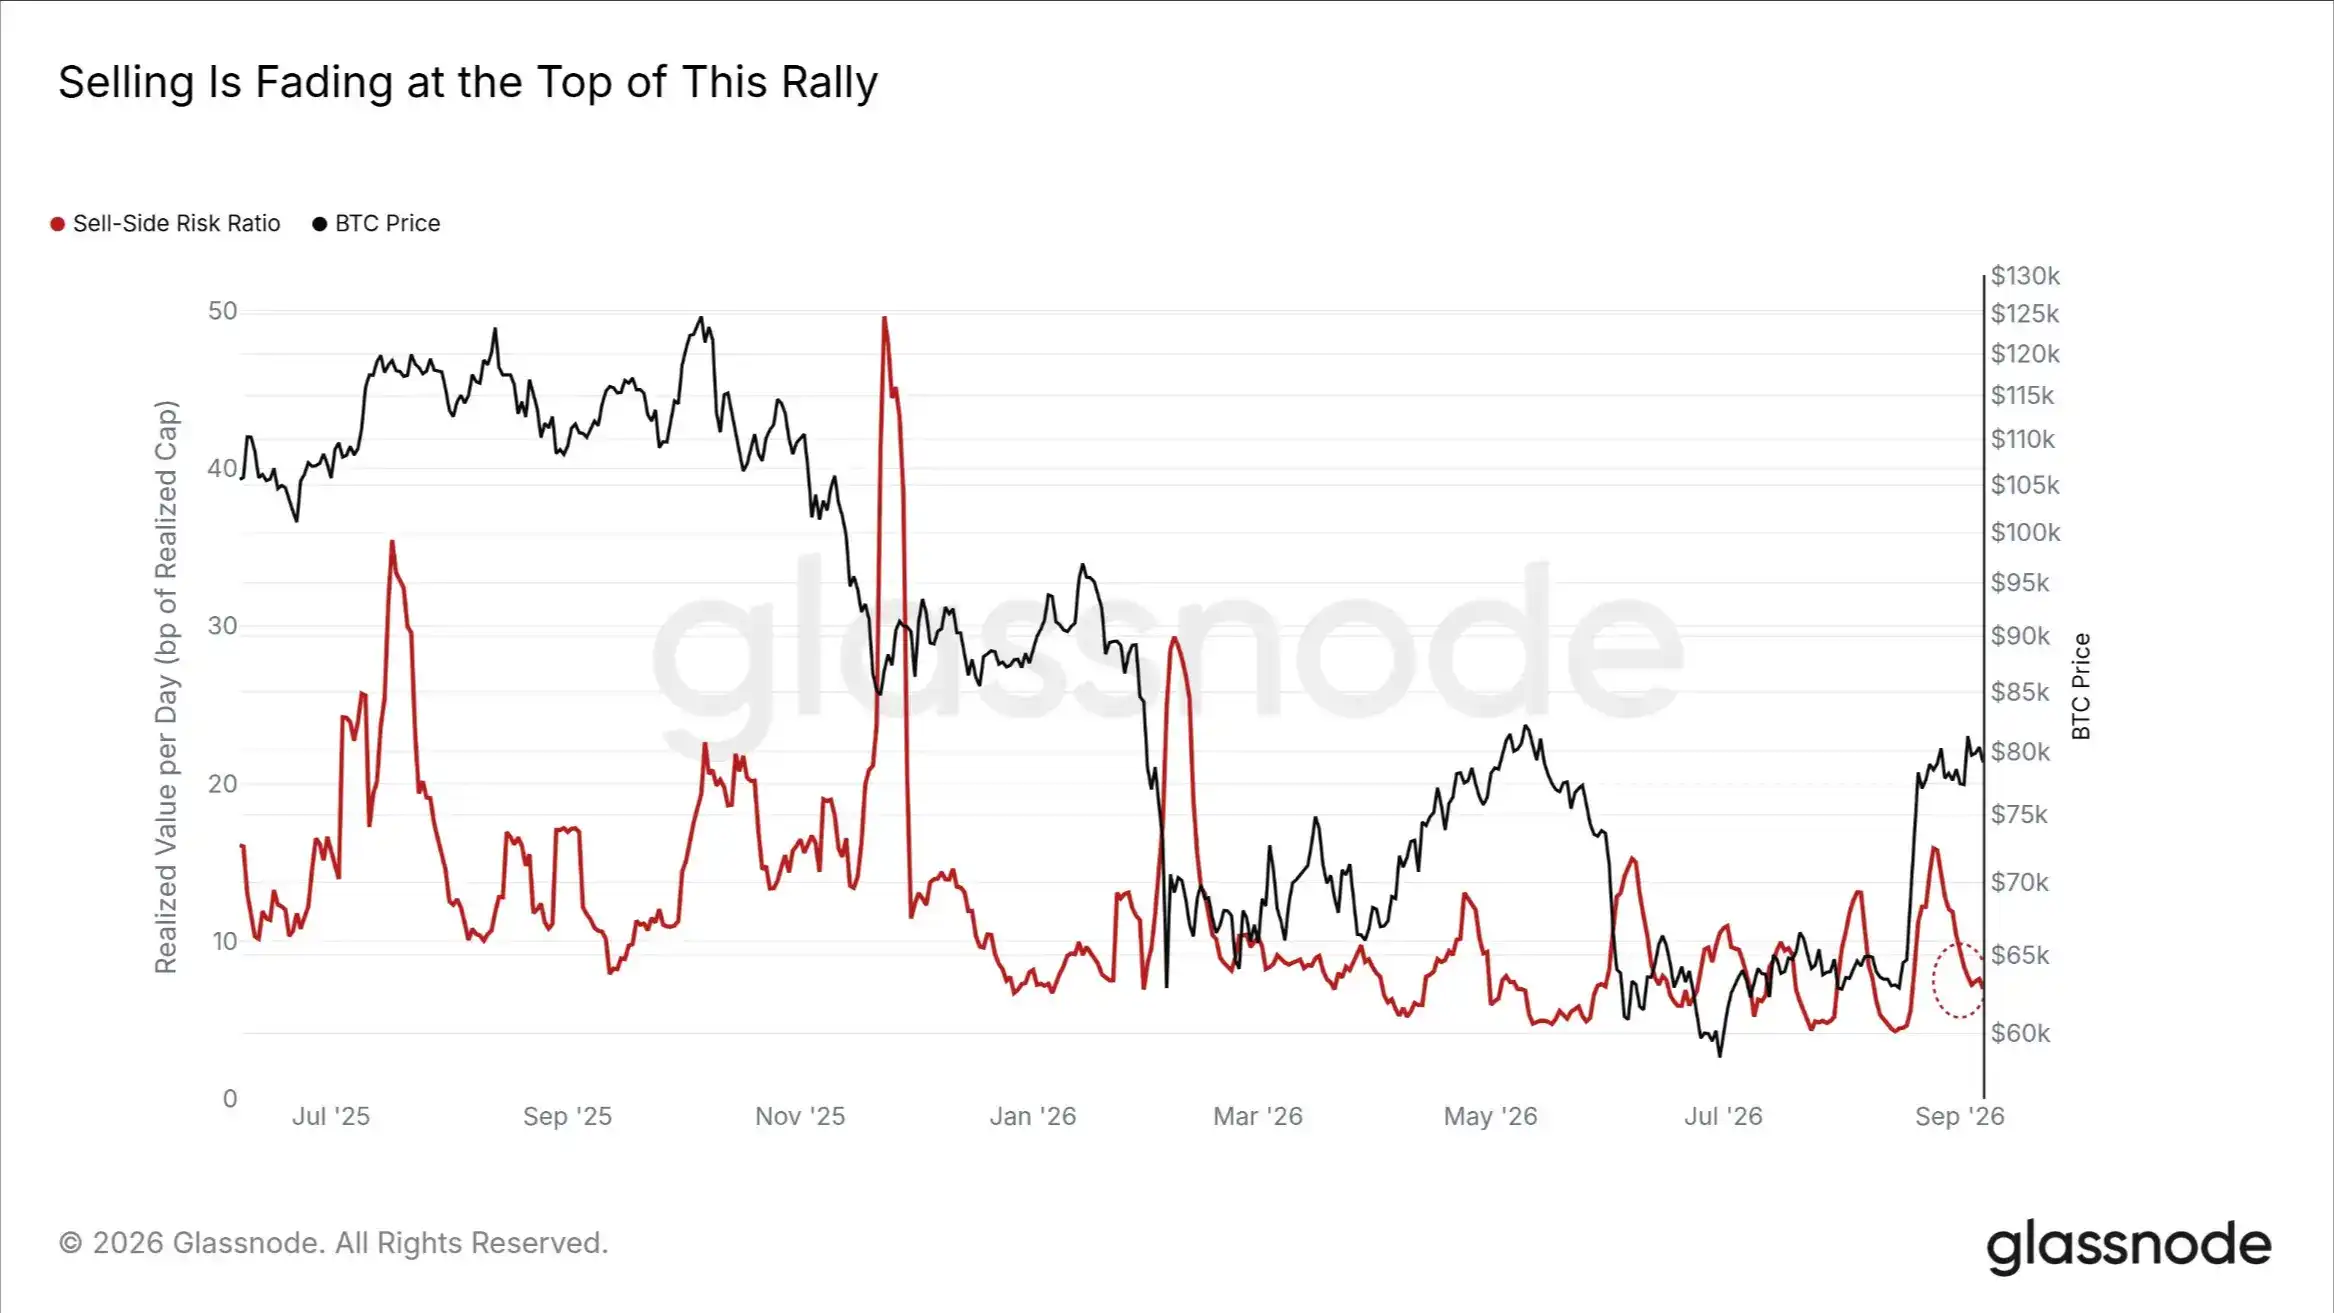
La Tasa de Riesgo del Vendedor mide la proporción de ganancias y pérdidas realizadas en relación con la capitalización realizada. La media móvil de 7 días de este indicador ha caído actualmente a 7 puntos básicos diarios, menos de la mitad del máximo de 16 puntos básicos de agosto.
En los máximos del mercado de julio y octubre de 2025, este indicador subió a 35 y 23 puntos básicos respectivamente. En el último año, solo unos pocos días de negociación han tenido lecturas inferiores a los niveles actuales.
La proporción de ganancias realizadas aportadas por los tenedores a largo plazo también ha caído del 88% en el máximo de agosto al 47%. El pico de ganancias realizadas del 3 de septiembre fue menos de la mitad que el pico de agosto.
Los principales vendedores de este mes fueron compradores recientes. Los tenedores a largo plazo no realizaron ganancias a gran escala, y la fuerza de venta de los tenedores a corto plazo también se está debilitando.
Si este indicador continúa recuperándose y supera nuevamente los 16 puntos básicos, significaría que la presión de venta ha vuelto a los niveles cercanos al máximo de agosto. Hasta entonces, la fuerza vendedora en el mercado al contado sigue siendo limitada.
El mercado está entre la recuperación del fondo y la confirmación del techo
Los indicadores de fondo han salido de la zona de extrema debilidad
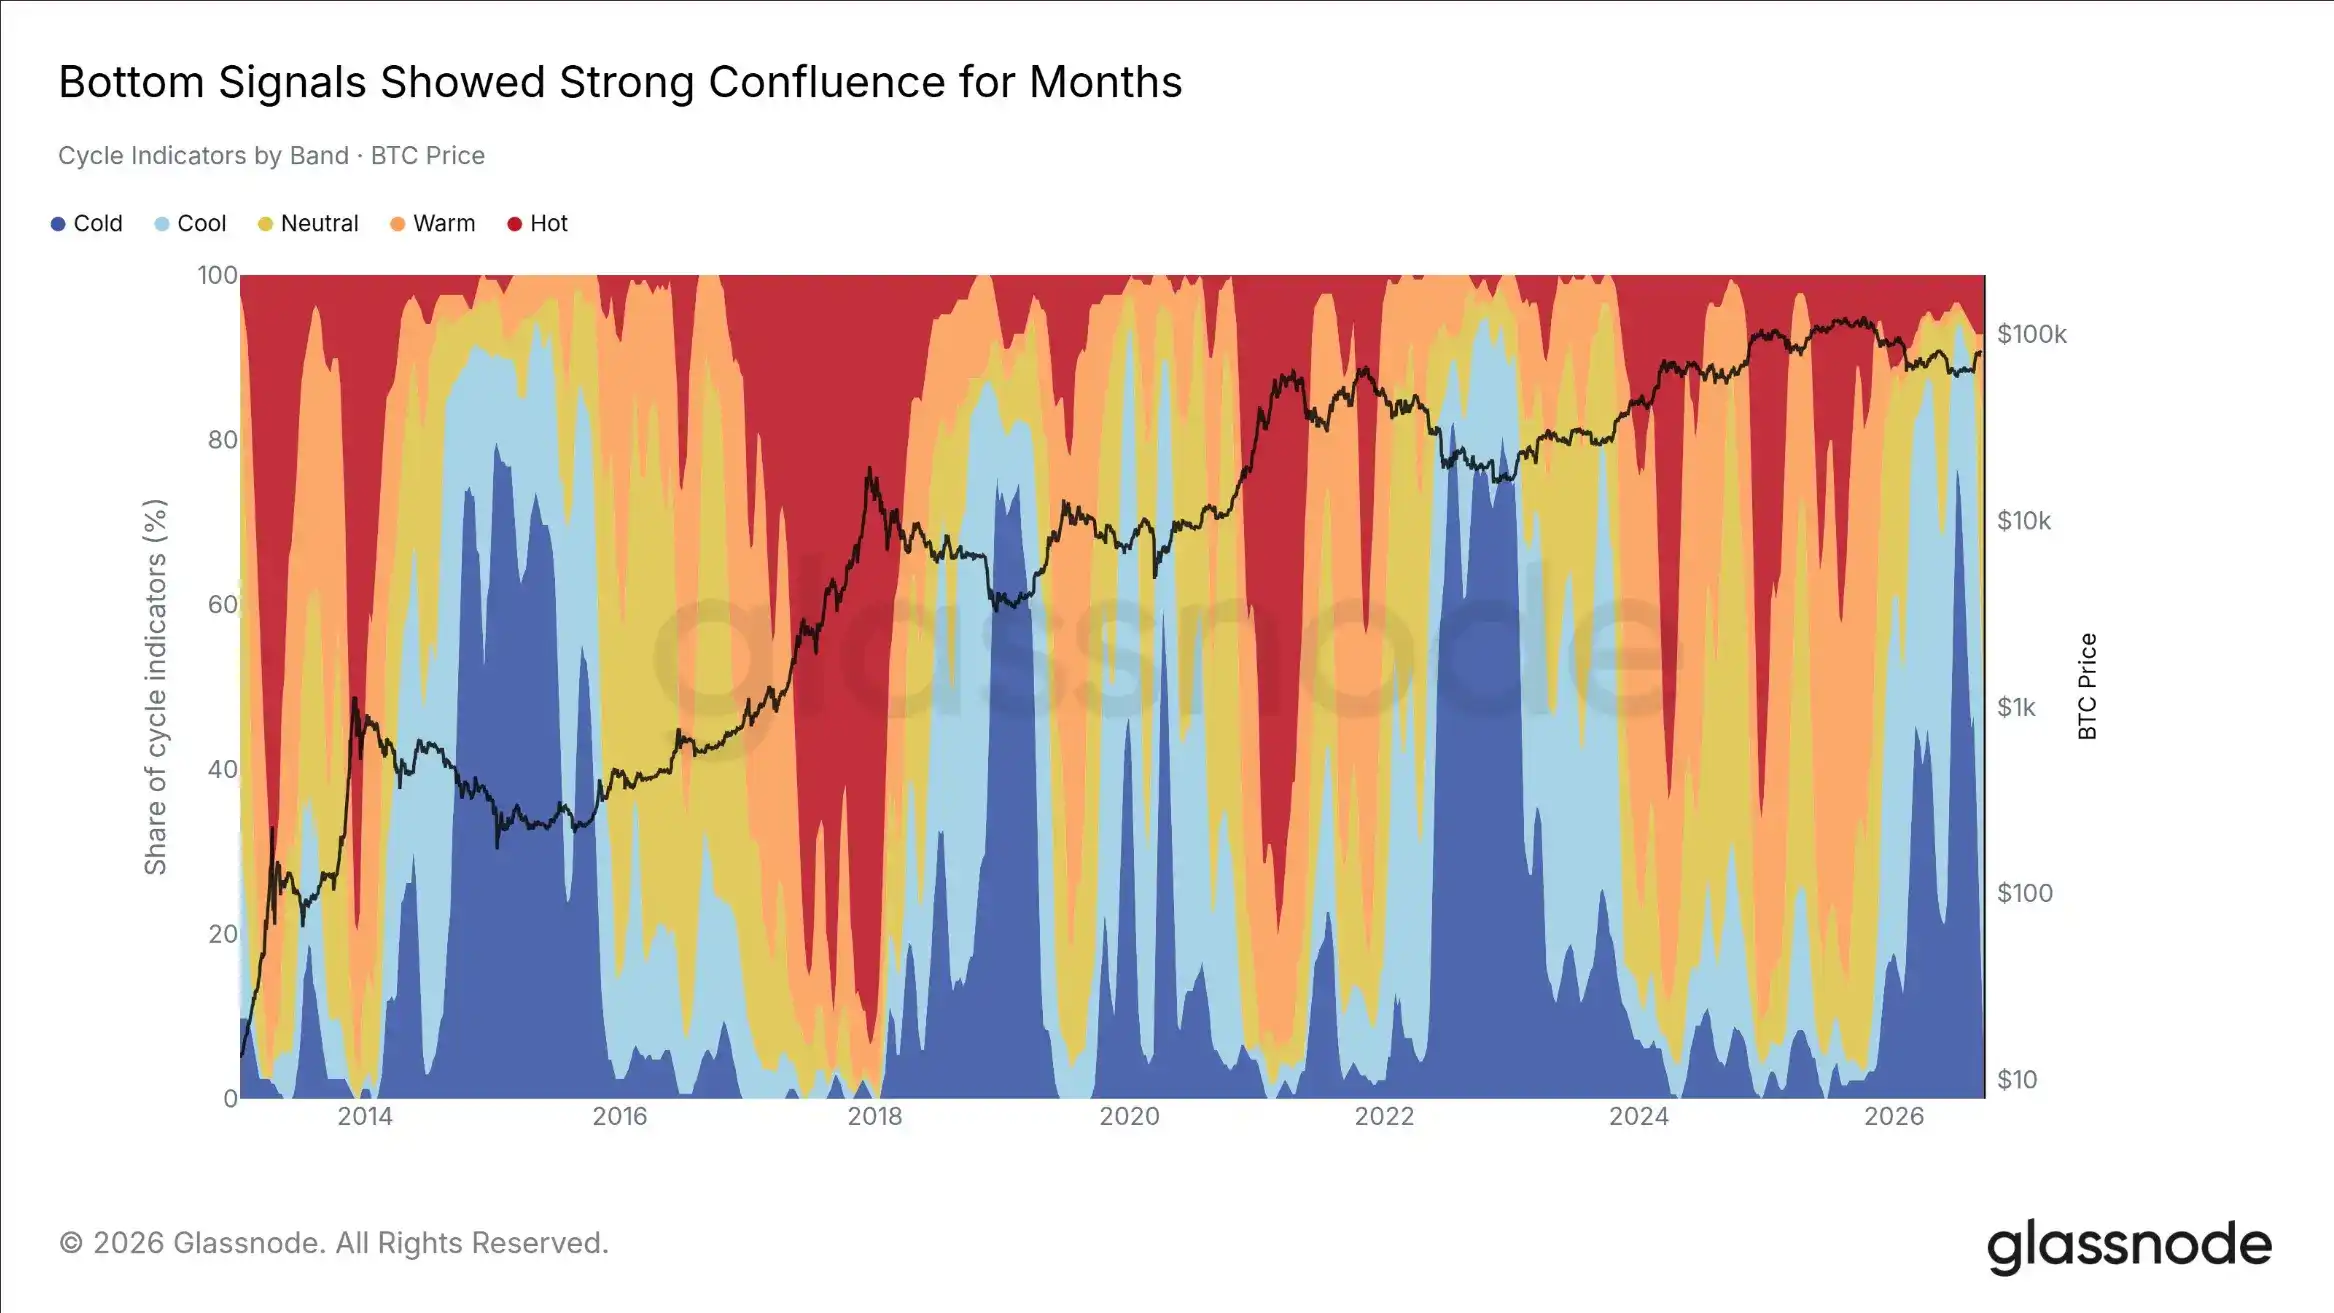
En el panel de indicadores Market Compass que seguimos, el porcentaje de indicadores en la zona de extrema debilidad alcanzó un máximo del 82% en la semana que terminó el 29 de junio de 2026, y se mantuvo por encima de la mediana a largo plazo durante 41 semanas consecutivas.
Esta es la resonancia de señales de fondo más fuerte que ha aparecido en este ciclo.
Con la subida de Bitcoin y la gradual reparación de la valoración del mercado, el porcentaje de indicadores en la zona de extrema debilidad ha caído al 2%, y las señales de fondo se han disipado básicamente.
Sin embargo, el mercado tampoco se dirige hacia el otro extremo. Actualmente, aún tres cuartas partes de los indicadores están por debajo del punto medio de sus respectivos datos históricos, y ha pasado 43 semanas consecutivas sin que más de la mitad de los indicadores estén por encima de 50.
Bitcoin ha salido de la zona de valor, pero aún no ha entrado en una zona de clara sobrevaloración. Si más de la mitad de los indicadores superan 50, será una señal de confirmación más clara de un cambio en el ciclo del mercado.
Las altcoins aún no muestran una rotación anómala
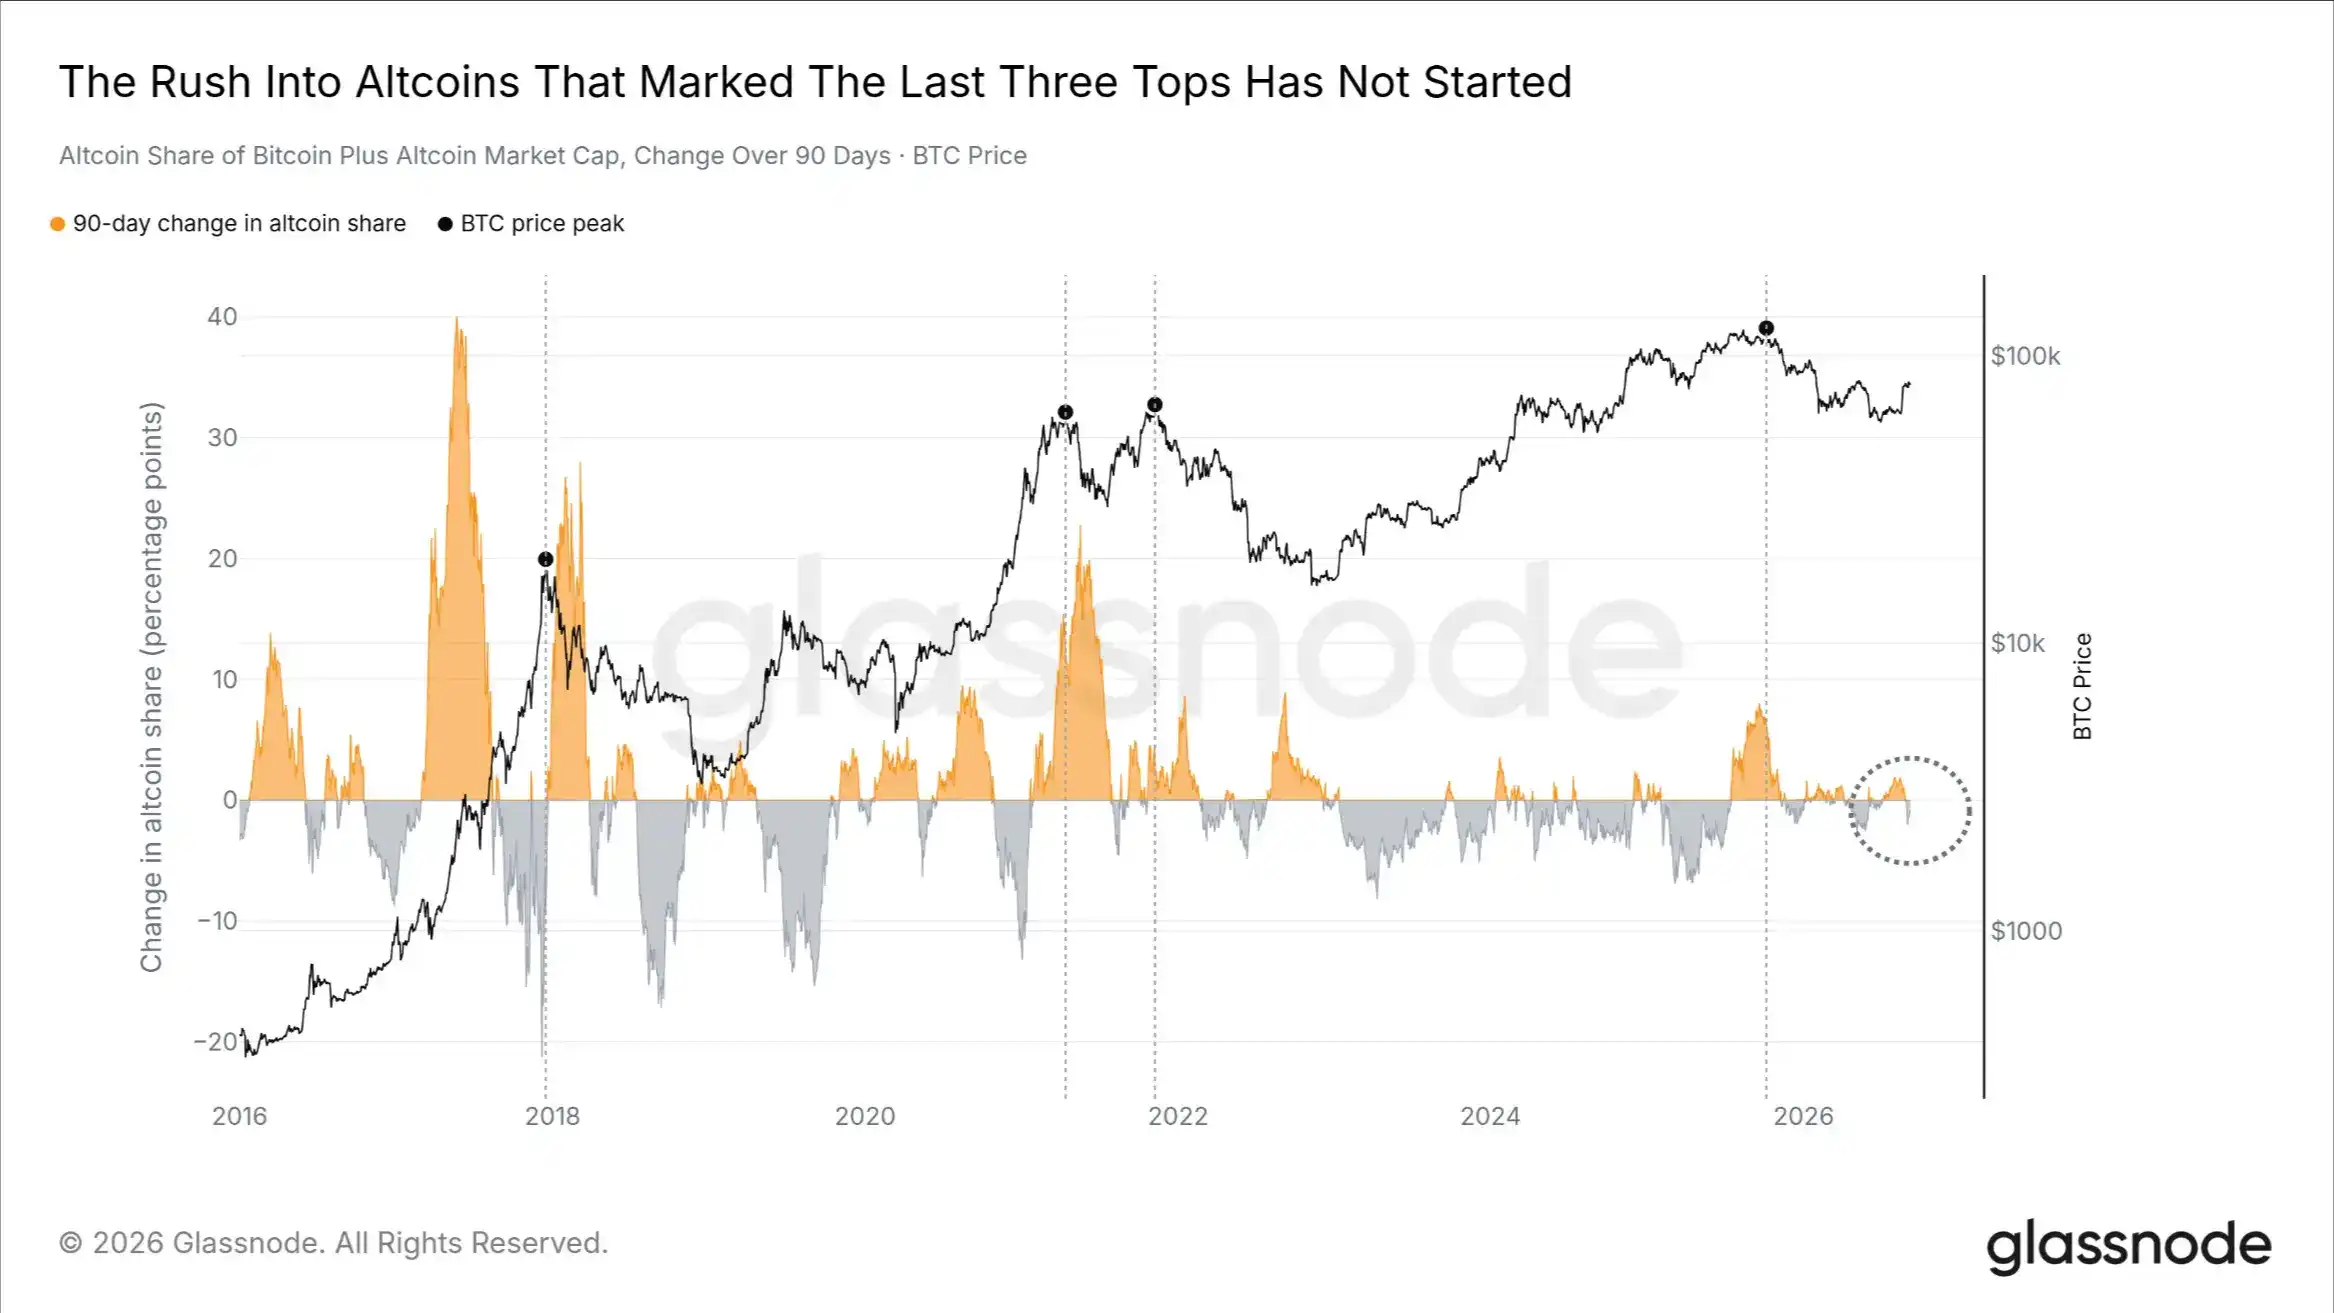
En el último mes, la capitalización total de mercado de las altcoins ha subido un 21%. Pero lo que hay que observar no es si las altcoins suben, sino si su subida relativa a todo el mercado cripto es lo suficientemente fuerte como para que ya estén empezando a arrebatar cuota de mercado a Bitcoin.
De los cuatro techos del precio de Bitcoin marcados en el gráfico, en tres de ellos, antes de que se formara el techo, la cuota de mercado de las altcoins en los últimos 90 días había aumentado significativamente, al menos en 2,8 puntos porcentuales. El techo de diciembre de 2017 fue la única excepción.
Actualmente, la proporción de las altcoins en la capitalización de mercado combinada de BTC y altcoins ha caído 0,9 puntos porcentuales en los últimos 90 días.
Las altcoins han subido en términos de dólares, pero no han superado a Bitcoin. Los diferentes activos cripto han subido casi al unísono, y los que lideran siguen siendo las monedas con mayor capitalización.
Antes de que se forme realmente un techo de ciclo, normalmente hay una clara rotación de capital: el capital fluye rápidamente desde Bitcoin hacia altcoins de mayor riesgo, y la velocidad de crecimiento de la capitalización de mercado de las altcoins supera al crecimiento del propio Bitcoin.
Esta fase aún no ha aparecido. Si en los próximos 90 días la cuota de mercado de las altcoins aumentara 2,8 puntos porcentuales o más, mientras Bitcoin se acerca a máximos históricos, constituiría una advertencia similar a la de los techos de ciclos anteriores. Actualmente, ninguna de estas dos condiciones se cumple.
Conclusión
Bitcoin se está consolidando por debajo de la zona de resistencia de 83.000 a 86.000 dólares, y tres indicadores independientes (el coste de los tenedores a largo plazo, la distribución de liquidaciones y la línea de equilibrio de los ETF) apuntan a la misma zona de resistencia.
El mercado actual sigue en un estado de rango lateral, donde el soporte ya se ha reparado pero el techo aún no se ha roto.
En comparación con agosto, el cambio más notable en esta subida es la clara disminución de la presión de venta: la Tasa de Riesgo del Vendedor es menos de la mitad del máximo de agosto, los tenedores a largo plazo no han realizado ganancias a gran escala, pero la liquidez de liquidación de posiciones cortas superior sigue aumentando.
Si Bitcoin puede cerrar de forma sostenida por encima de los 86.000 dólares, mientras la Tasa de Riesgo del Vendedor se mantiene baja, significaría que el mercado ya ha digerido la presión de venta superior.
Por el contrario, si la Tasa de Riesgo del Vendedor vuelve a superar los 16 puntos básicos, o si el precio cae por debajo de la zona de soporte de 62.000 a 65.000 dólares, el juicio actual dejará de ser válido.