El gigante de la compensación con 114 billones en custodia se adentra en la tokenización, ¿ha ganado la cripto?

Foresight NewsPublicado a 2026-07-16Actualizado a 2026-07-16

Resumen

El 15 de julio, el gigante estadounidense de compensación y liquidación de valores, DTCC, realizó su primera prueba operativa a gran escala de tokenización de activos del mundo real. En el evento, acciones, ETF y bonos del Tesoro estadounidense custodiados en su subsidiaria DTC se convirtieron en tokens en cadena para ejecutar operaciones como recompra de bonos, garantías de préstamos y liquidación de acciones. Participaron unas 40 instituciones, incluidas JPMorgan, State Street, Citadel Securities y Vanguard, así como empresas nativas de cripto como Circle, Chainlink y Ondo. La prueba marca un punto de inflexión, ya que DTCC, que custodia activos por más de 114 billones de dólares, pasa de ser un sistema cerrado a emitir directamente "gemelos digitales" tokenizados de los valores, con los mismos derechos y protección que los originales. Esto contrasta con los enfoques anteriores que creaban productos sintéticos fuera del sistema tradicional. DTCC se ha estado preparando durante años, desarrollando infraestructura blockchain privada con Hyperledger Besu para operaciones internas y adoptando la red pública Canton (de Digital Asset) para interoperabilidad privada con socios externos. Su servicio formal de tokenización comenzará en octubre. El objetivo principal de DTCC es mejorar la liquidez y eficiencia del capital, especialmente para garantías, permitiendo su movimiento 24/7. Para los proyectos existentes de tokenización de acciones (como Ondo), el cambio significa que pue...


Autora: Sanqing, Foresight News


El 15 de julio, el gigante estadounidense de compensación de valores, DTCC (The Depository Trust & Clearing Corporation), realizó por primera vez una transacción real en la que convirtió en tokens en cadena acciones, ETF y bonos del Tesoro estadounidense custodiados a nombre de DTC (The Depository Trust Company), completando en un solo día una serie de operaciones como recompra de bonos del Tesoro, pignoración de garantías, préstamo de valores y liquidación de acciones. Participaron alrededor de 40 instituciones, y DTCC afirmó que esta fue su prueba de producción de tokenización más grande hasta la fecha, allanando el camino para el lanzamiento en octubre del Servicio de Tokenización de DTCC.
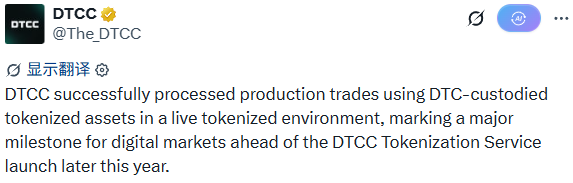


Entre ellas, JPMorgan Chase fue la primera en tokenizar el fondo Invesco QQQ Trust y depositar activos tokenizados como garantía para CME Group; se tokenizó el ETF SPDR S&P 500 de State Street (SPY); Citadel Securities y DriveWealth completaron la conversión de acciones a tokens; DriveWealth y Vanguard completaron la liquidación de dividendos (DVD) con acciones tokenizadas; Societe Generale completó la conversión de bonos del Tesoro a tokens; Societe Generale y Citadel Securities completaron conjuntamente la liquidación de garantías pignoradas; Marex completó la transferencia en tiempo real de garantías, recompra y transacciones de compraventa de acciones con bonos del Tesoro, acciones y ETF tokenizados.


DTCC es el núcleo de compensación y liquidación del mercado de valores estadounidense, operando durante más de 50 años, es de propiedad y gobernanza conjunta de la industria, y sus operaciones son realizadas por tres subsidiarias principales: DTC (Depository Trust Company) se encarga del registro, custodia y entrega de valores; NSCC (National Securities Clearing Corporation) actúa como contraparte central para transacciones como acciones, proporcionando garantía de transacciones y compensación neta; FICC (Fixed Income Clearing Corporation) se encarga de la compensación de bonos del Tesoro estadounidense y valores respaldados por hipotecas. Casi todas las transacciones de valores estadounidenses finalmente pasan por este sistema. En 2025, el volumen total de transacciones de valores procesadas por las subsidiarias de DTCC fue de aproximadamente 4.7 mil cuatrillones de dólares; solo los valores custodiados por DTC, provenientes de más de 150 países y regiones, superaron los 114 billones de dólares en valor.


Antes se rodeaba a Wall Street, ahora Wall Street abrió la puerta


Para comprender la importancia de este día, primero hay que ver cómo se obtenían las acciones estadounidenses tokenizadas en el pasado.


Las acciones reales se mantienen en cuentas de DTC, y el mundo en cadena nunca pudo acceder a ellas. Así surgieron varios sustitutos: contratos derivados, que solo especulan con el precio de referencia; SPV (vehículo de propósito especial), donde el SPV compra acciones y los tokens representan un derecho de crédito sobre esta empresa instrumental; acciones reales custodiadas 1:1 por un corredor autorizado, donde los tokens son certificados de beneficio sobre ese lote de acciones, similares a un recibo de depósito en cadena...


Estos enfoques difieren en su cercanía a las "acciones reales", pero comparten una característica común: todos eludían el valor subyacente. Las acciones reales estaban bloqueadas en DTC, inaccesibles desde fuera, así que solo se podía construir una imitación fuera del sistema.


Esta vez, DTCC abrió la puerta activamente, emitiendo personalmente un documento de identidad en cadena. Convirtió los valores ya custodiados en DTC en un token "gemelo digital" correspondiente uno a uno en cadena, compartiendo el mismo CUSIP y código que el valor subyacente. DTCC enfatiza que estos tokens disfrutan de "exactamente la misma protección al inversor, derechos y propiedad" que los valores tradicionales.

Fuente de la imagen: Sitio web de DTCC


Entre las aproximadamente 40 instituciones participantes, además de las instituciones tradicionales conocidas, había varias empresas nativas de cripto.


Circle utilizó stablecoins para la liquidación en efectivo, y sus propias acciones CRCL también se encontraban entre los activos tokenizados en esta ocasión; Chainlink se encargó del oráculo y la interoperabilidad entre cadenas; Fireblocks, BitGo, Blockdaemon, Kaleido proporcionaron custodia, carteras y nodos; Talos aportó tecnología de negociación institucional; Digital Asset y LF Decentralized Trust, detrás de las cadenas Canton y Besu, también estaban presentes.


Y quienes realmente trabajan directamente con valores tokenizados son Ondo y Prometheum. Ondo emite tokens de acciones para la cadena y DeFi, mientras que Prometheum es una institución de valores de activos digitales autorizada, que integra corretaje, plataforma de negociación, custodia y compensación, especializada en custodiar y negociar legalmente valores tokenizados.


Cuatro años de preparación, dos cadenas listas


DTCC tiene una larga historia con blockchain, esta no fue una decisión improvisada.


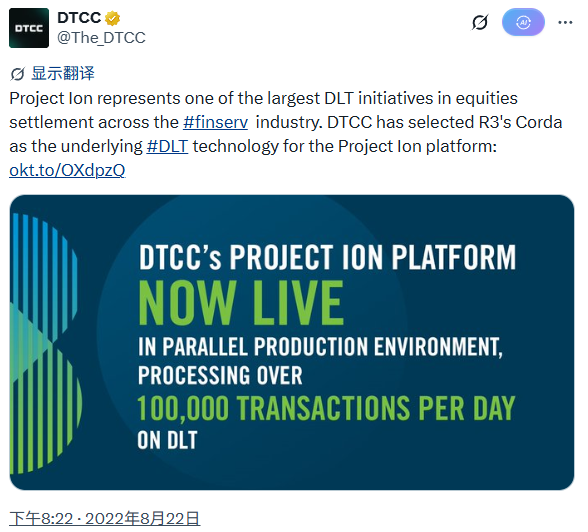
En 2022, lanzó Project Ion basado en R3 Corda, una plataforma de liquidación de acciones que funciona en paralelo con el sistema antiguo, procesando más de cien mil transacciones diarias en su punto máximo. Esta fue la primera vez que incorporó un libro mayor distribuido en una liquidación real.


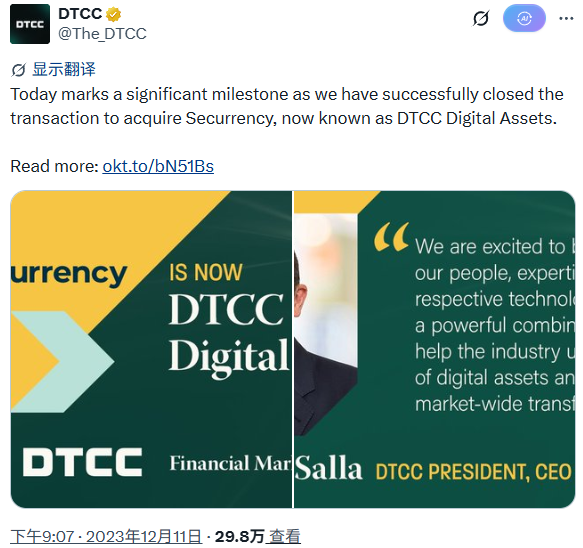
En octubre de 2023, adquirió la empresa de blockchain Securrency, formando la división DTCC Digital Assets, dirigida por Nadine Chakar, ex responsable de activos digitales de State Street. La tecnología de Securrency se integró posteriormente en su herramienta multicadena ComposerX.


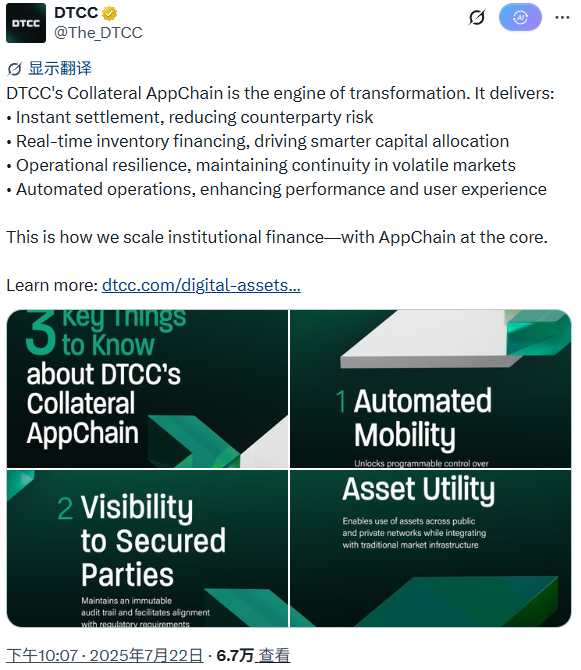
A partir de 2024, DTCC centró sus esfuerzos en Hyperledger Besu, lanzando sucesivamente la plataforma blockchain Digital Launchpad y la plataforma de gestión de garantías Collateral AppChain.


Besu es su cadena privada propia, anteriormente Pantheon, desarrollada por ConsenSys en 2018, que pasó a llamarse así después de ser donada a Hyperledger en 2019. Su ventaja radica en el estricto control de permisos y la compatibilidad con las herramientas de desarrollo de Ethereum. La contabilidad interna, la compensación y la gestión de garantías de DTCC se ejecutan en esta cadena, sin acceso externo.


En 2025, apareció otra cadena. DTCC participó en la ronda de financiación de 135 millones de dólares de Digital Asset, desarrolladora de Canton, junto con Goldman Sachs, BNP Paribas, Circle, Citadel y DRW; a fin de año, DTC obtuvo una carta de no acción de la SEC, permitiéndole operar legalmente servicios de tokenización durante tres años, tras lo cual migró los bonos del Tesoro a Canton y, junto con Euroclear, asumió la copresidencia de la Fundación Canton.


Canton fue construida por Digital Asset usando el lenguaje Daml, es una red pública pero con una característica que las cadenas públicas comunes no tienen: "privacidad de subtransacciones". En una misma transacción, cada parte solo puede ver la parte que le concierne. Por ejemplo, en una recompra de bonos del Tesoro, el banco responsable del lado del efectivo no puede ver la transferencia del valor subyacente. Anteriormente, GS DAP de Goldman Sachs, Orion de HSBC y la plataforma de recompra DLR de Broadridge, que maneja billones mensuales, se construyeron sobre ella, con casi 400 instituciones participantes.


Una cadena mantiene el control interno, la otra conecta con la liquidez externa. Para julio de este año, el grupo de trabajo de la industria detrás de DTCC había crecido de decenas a más de cien miembros. Capital, regulación, aliados, tecnología... Cuatro años preparándolo todo meticulosamente, muestra que esto no es una demostración técnica caprichosa, sino la entrada en escena de DTCC siguiendo su propio ritmo y sus propias condiciones.


La centralización reivindica el derecho de emisión, los demás se retiran al extremo de acceso


Primero, veamos qué busca DTCC. No busca una prueba de concepto, sino liquidez para las garantías.


Ese día, JPMorgan tokenizó el ETF QQQ de Invesco y lo utilizó directamente como garantía para CME, siendo la primera vez que una contraparte central acepta este tipo de tokens en cadena generados a partir de valores tradicionales.


La importancia radica en que un activo que antes solo podía permanecer inactivo en una cuenta, ahora puede movilizarse 7x24 a través de diferentes entornos, liberando el capital congelado por los retrasos en la liquidación. Esto también explica por qué el gigante de la compensación DTCC impulsa este cambio: la recompensa es una mejora tangible en la eficiencia de su propio capital y el consiguiente crecimiento de los ingresos.


Quienes realmente deberían considerar reposicionarse son quizás los proyectos que tokenizan acciones estadounidenses. En los últimos años, su trabajo central era demostrar a los usuarios que "detrás del token hay acciones reales"; ahora que el depositario central emite tokens estándar, esta tarea ha sido asumida por la fuente. Sin embargo, lo que DTCC no hace es la distribución, liquidez, interoperabilidad entre cadenas y combinaciones con DeFi.


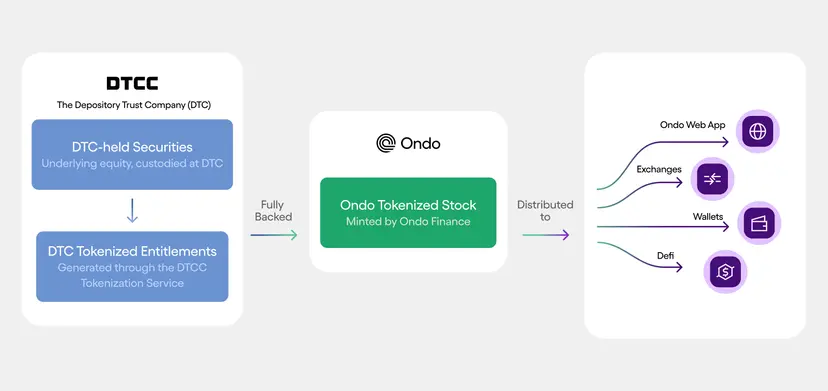
Para todos estos proyectos, la experiencia del producto no cambiará mucho perceptualmente. Todavía no se conectan directamente a DTC, sino a través de participantes, y los usuarios siguen recibiendo tokens emitidos por el propio proyecto. Lo que realmente cambia es la capa subyacente: lo que respalda el token ya no son derechos de crédito de un SPV o posiciones sintéticas, sino un certificado de derechos generado por DTCC, que comparte el mismo CUSIP con el valor subyacente y puede convertirse a la forma tradicional.


También es más transparente: el certificado gemelo se registra en la capa del depositario, la prueba de reservas se convierte en una capacidad nativa, cualquiera puede verificar en cadena si el token corresponde 1:1 a un derecho real de DTC, mientras que en el sistema tradicional, el libro mayor de DTC nunca fue visible para los inversores finales. Estos proyectos pierden la prima de emisión, pero pueden aprovechar el crédito de DTCC.


Tomemos a Ondo como ejemplo. En esta prueba de nivel de producción, accedió a la red de participantes de DTC a través de Alpaca Markets, emitiendo CRCLon (correspondiente a las acciones CRCL de Circle) y SPYon (correspondiente al S&P 500). Los usuarios aún tienen tokens de Ondo, pero el activo subyacente es un certificado de derechos de DTC con el mismo CUSIP.

Fuente de la imagen: Blog de Ondo Finance


Y Ondo tiene una ventaja que otros no tienen: es el único miembro del grupo de trabajo cuyo negocio principal es la tokenización de acciones en cadena. El Servicio de Tokenización de DTCC no se lanzará oficialmente hasta octubre, pero Ondo ya puede, gracias a la prueba de nivel de producción, lanzar antes varios tokens bajo este mismo modelo.


La batalla de la tokenización iniciada por las cripto parece estar a punto de ganarse. Solo que quien lleva el volante es DTCC, que siempre ha estado sentado en el centro de compensación y que esta vez abrió la puerta de par en par.

Preguntas relacionadas

Q¿Qué institución llevó a cabo la primera prueba de producción a gran escala de tokenización de valores el 15 de julio, y cuál es su importancia en el mercado de valores estadounidense?

ALa institución fue DTCC (The Depository Trust & Clearing Corporation), el gigante de compensación y liquidación de valores de EE.UU. DTCC es el núcleo central del mercado de valores estadounidense, operando durante más de 50 años. En 2025, sus subsidiarias procesaron transacciones por aproximadamente 4.7 cuatrillones de dólares, y solo DTC custodia valores por más de 114 billones de dólares. Su prueba marca un hito porque, por primera vez, tokenizó valores reales custodiados en su sistema central (DTC), creando 'gemelos digitales' en cadena con los mismos derechos y protecciones que los valores tradicionales.

Q¿En qué se diferencia fundamentalmente el enfoque de tokenización de DTCC de los métodos anteriores para crear 'acciones tokenizadas' en cadena?

ALos métodos anteriores, como derivados sintéticos, vehículos de propósito especial (SPV) o recibos de depósito en cadena emitidos por intermediarios, siempre funcionaron *alrededor* del sistema central DTCC/DTC, creando sustitutos o reclamaciones sobre los valores reales. El enfoque de DTCC es fundamentalmente diferente porque es el propio depositario central (DTC) quien crea y emite un 'gemelo digital' tokenizado que corresponde 1:1 con el valor subyacente ya custodiado en sus libros, compartiendo el mismo identificador (CUSIP). Esto integra la tokenización en el núcleo del sistema de liquidación tradicional.

Q¿Cuáles son las dos blockchains principales en las que se basa la infraestructura de tokenización de DTCC, y qué propósito cumple cada una?

ADTCC utiliza dos blockchains principales: 1) **Hyperledger Besu**: Una cadena privada y permisionada que DTCC controla internamente. Se utiliza para la contabilidad, compensación y gestión de garantías internas, priorizando el control y la compatibilidad con herramientas de desarrollo de Ethereum. 2) **Canton Network**: Una red pública permisionada desarrollada por Digital Asset. Ofrece 'privacidad de subtransacciones', donde cada participante solo ve la parte de una transacción que le concierne. Se utiliza para interactuar y conectar la liquidez externa entre una amplia red de instituciones (cerca de 400), como se vio en la prueba con múltiples bancos y firmas.

QSegún el artículo, ¿cuál es el principal beneficio operativo que busca DTCC con la tokenización, y cómo se ilustró en la prueba del 15 de julio?

AEl principal beneficio operativo que busca DTCC es mejorar la **liquidez y eficiencia del capital**, específicamente en la gestión de garantías (colateral). La prueba lo ilustró cuando J.P. Morgan tokenizó el ETF Invesco QQQ y lo utilizó inmediatamente como garantía (margen) para la CME Group. Esto demuestra cómo un activo que antes estaba 'inmovilizado' en una cuenta puede ahora movilizarse casi instantáneamente y las 24 horas del día entre diferentes contrapartes y lugares, liberando capital que antes estaba atrapado por los retrasos en la liquidación tradicional.

Q¿Cómo afecta la entrada de DTCC en la tokenización a proyectos nativos de cripto como Ondo Finance, y qué ventaja tiene Ondo en este nuevo escenario?

ALa entrada de DTCC redefine el papel de proyectos como Ondo. DTCC se convierte en la fuente central y autorizada de emisión de los 'gemelos digitales' tokenizados, por lo que proyectos como Ondo pierden la primacía en la emisión/creación. Sin embargo, su nuevo rol se centra en la distribución, provisión de liquidez, integración con DeFi y la experiencia de usuario final. Ondo mantiene su token propio para los usuarios, pero ahora puede respaldarlo con los instrumentos tokenizados estándar y con plenos derechos emitidos por DTCC, ganando así credibilidad institucional. Su ventaja es ser el único miembro del grupo de trabajo de DTCC centrado en tokenizar acciones para DeFi, lo que le permitió lanzar tokens bajo este nuevo modelo (como CRCLon y SPYon) incluso antes del lanzamiento oficial del servicio de DTCC en octubre.

Lecturas Relacionadas

El Gas está fallando: De la VM al mercado de recursos, la blockchain avanza hacia la «Chain-Cloud»

El concepto de Gas está perdiendo relevancia como abstracción unificada para los recursos en blockchain. Cuatro tendencias clave apuntan a esto: Hyperliquid oculta los costos de Gas en tarifas de servicio; Solana propone separar tarifas de inclusión y consumo de recursos; ICP utiliza "cycles" vinculados a recursos físicos y entornos de ejecución dedicados; y Ethereum ajusta su modelo para reflejar costos reales como el acceso al estado. Esto sugiere que el enfoque histórico en la Máquina Virtual (VM) podría haber sido erróneo. EVM, SVM, Move y RISC-V abordan distintos aspectos (ejecución, paralelismo, seguridad de recursos, estandarización), indicando que el futuro está en rediseñar toda la "computadora". La industria redescubre que los recursos (cálculo, almacenamiento, ancho de banda) son múltiples y deben cotizarse por separado, como ya intentaron EOS o TRON. El verdadero desafío es crear mercados eficientes para estos recursos, como exploran Hedera, ICP o Filecoin. La evolución conduce hacia una "Cadena-Nube" (Chain-Cloud): una infraestructura global de recursos informáticos verificables, comercializables y gestionados por protocolos. En este modelo, las capas superiores (servicios) ocultan completamente la complejidad de los recursos subyacentes (mercado de recursos, runtime paralelo, ISA). El usuario final solo interactúa con servicios (ej. comerciar, jugar), sin conocer conceptos como Gas. El Gas no desaparece, sino que se convierte en un mecanismo de liquidación dentro de un sistema de mercado de recursos multidimensional.

marsbitJusto ahora

El Gas está fallando: De la VM al mercado de recursos, la blockchain avanza hacia la «Chain-Cloud»

marsbitJusto ahora

El fin de los coches de combustión está a la vuelta de la esquina

**El ocaso del vehículo de combustión: una realidad inminente en China (2026)** El verano de 2026 marca un punto de inflexión en el mercado automovilístico chino: la desaparición del vehículo de combustión interna (ICE) ya no es una tendencia futura, sino un proceso acelerado en curso. Los datos de enero a agosto de 2026 son elocuentes. Las ventas al por menor de ICE cayeron alrededor de un 40% interanual, con una cuota de mercado (penetración) de los vehículos de nueva energía (NEV) que alcanza un 65,7% mensual y sigue subiendo. En mayo, los 10 modelos más vendidos ya no incluían ningún ICE puro. Paralelamente, las exportaciones automovilísticas chinas batieron récords, superando el millón de unidades mensuales, con los NEV representando ya más del 53% de las exportaciones, lo que demuestra que la competitividad global de China se basa en esta nueva tecnología. La industria ha votado con los pies: el lanzamiento de nuevos modelos ICE se ha desplomado. Tras el anuncio de BYD en 2022 de dejar de producir ICE, el desarrollo de nuevos modelos se detuvo casi por completo. En el primer trimestre de 2026 solo se lanzó un nuevo ICE. Por el contrario, las bajas y retiradas de modelos ICE se aceleran, con al menos 60 modelos confirmados en 2026. Marcas como Jeep, Acura, Mitsubishi, Škoda y Chevrolet ya han abandonado o reducido drásticamente su presencia en China. Las proyecciones indican que para finales de 2027, la oferta de modelos ICE nuevos en el mercado chino será residual, limitándose básicamente a liquidar existencias. Este declive no será lineal, sino en caída libre ("efecto avalancha"), impulsado por círculos viciosos: caída de ventas → aumento de costes unitarios → pérdida de competitividad → más caída de ventas. Además, la reducción del parque móvil ICE provocará el cierre de gasolineras y el colapso de la cadena de suministro de repuestos y mantenimiento, generando "ansiedad por la autonomía" y dificultades de reparación para los propietarios restantes. El autor, que predijo esta transición ya en 2015, concluye que la era del vehículo puramente eléctrico ha llegado. La sustitución tecnológica es irreversible, y quienes sigan invirtiendo o aferrándose al motor de combustión se enfrentan a riesgos crecientes. El ocaso del ICE no está en un futuro lejano; es una realidad inmediata en China, con implicaciones globales.

marsbitHace 3 min(s)

El fin de los coches de combustión está a la vuelta de la esquina

marsbitHace 3 min(s)

Hartnett de BofA: 'Un barrido de los demócratas en las elecciones intermedias' hundiría las acciones estadounidenses y pincharía la burbuja de la IA

El analista jefe de inversiones de Bank of America, Michael Hartnett, advierte que las elecciones legislativas estadounidenses (midterms) podrían desencadenar una corrección significativa en los mercados. En su informe *Flow Show*, señala que una victoria aplastante del Partido Demócrata, que según Polymarket tiene un 50% de probabilidad, es un riesgo de cola infravalorado por los inversores. Este escenario, calificado de "populismo socialista", generaría políticas de mayor fiscalidad y regulación, lo que presionaría los beneficios corporativos y amenazaría la burbuja de la IA. Hartnett predice que en tal caso, el S&P 500 caería más de un 10%, el dólar se debilitaría y los rendimientos de los bonos bajarían. Recomienda cubrirse vendiendo acciones financieras y dólares. El informe también destaca la fuerte subida de los rendimientos de la deuda global a máximos de décadas, señalando que este es el mayor riesgo para el auge del gasto en IA. Hartnett sostiene que los rendimientos de los bonos a largo plazo, y no la narrativa bursátil, son el ancla real para la inversión en IA. Mientras los rendimientos globales a 30 años no bajen del 5%, las empresas de infraestructura de IA seguirán rindiendo menos que las de software y aplicaciones. Ante este panorama, su configuración estratégica central es comprar materias primas y oro como cobertura. Además, advierte sobre la excesiva congestión en el comercio de IA, sugiriendo rotar hacia valores defensivos y bonos de largo plazo, y alejarse de los actores de infraestructura de IA más sobrecomprados.

marsbitHace 5 min(s)

Hartnett de BofA: 'Un barrido de los demócratas en las elecciones intermedias' hundiría las acciones estadounidenses y pincharía la burbuja de la IA

marsbitHace 5 min(s)

Trading

Spot
活动图片