El negocio principal fotovoltaico de Huamin sufre grandes pérdidas y alta deuda, mientras que su transformación hacia los semiconductores aún necesita tiempo para ser verificada.
En un contexto de profundas pérdidas en toda la cadena de la industria fotovoltaica, varias empresas del sector están dirigiendo su atención hacia los semiconductores.
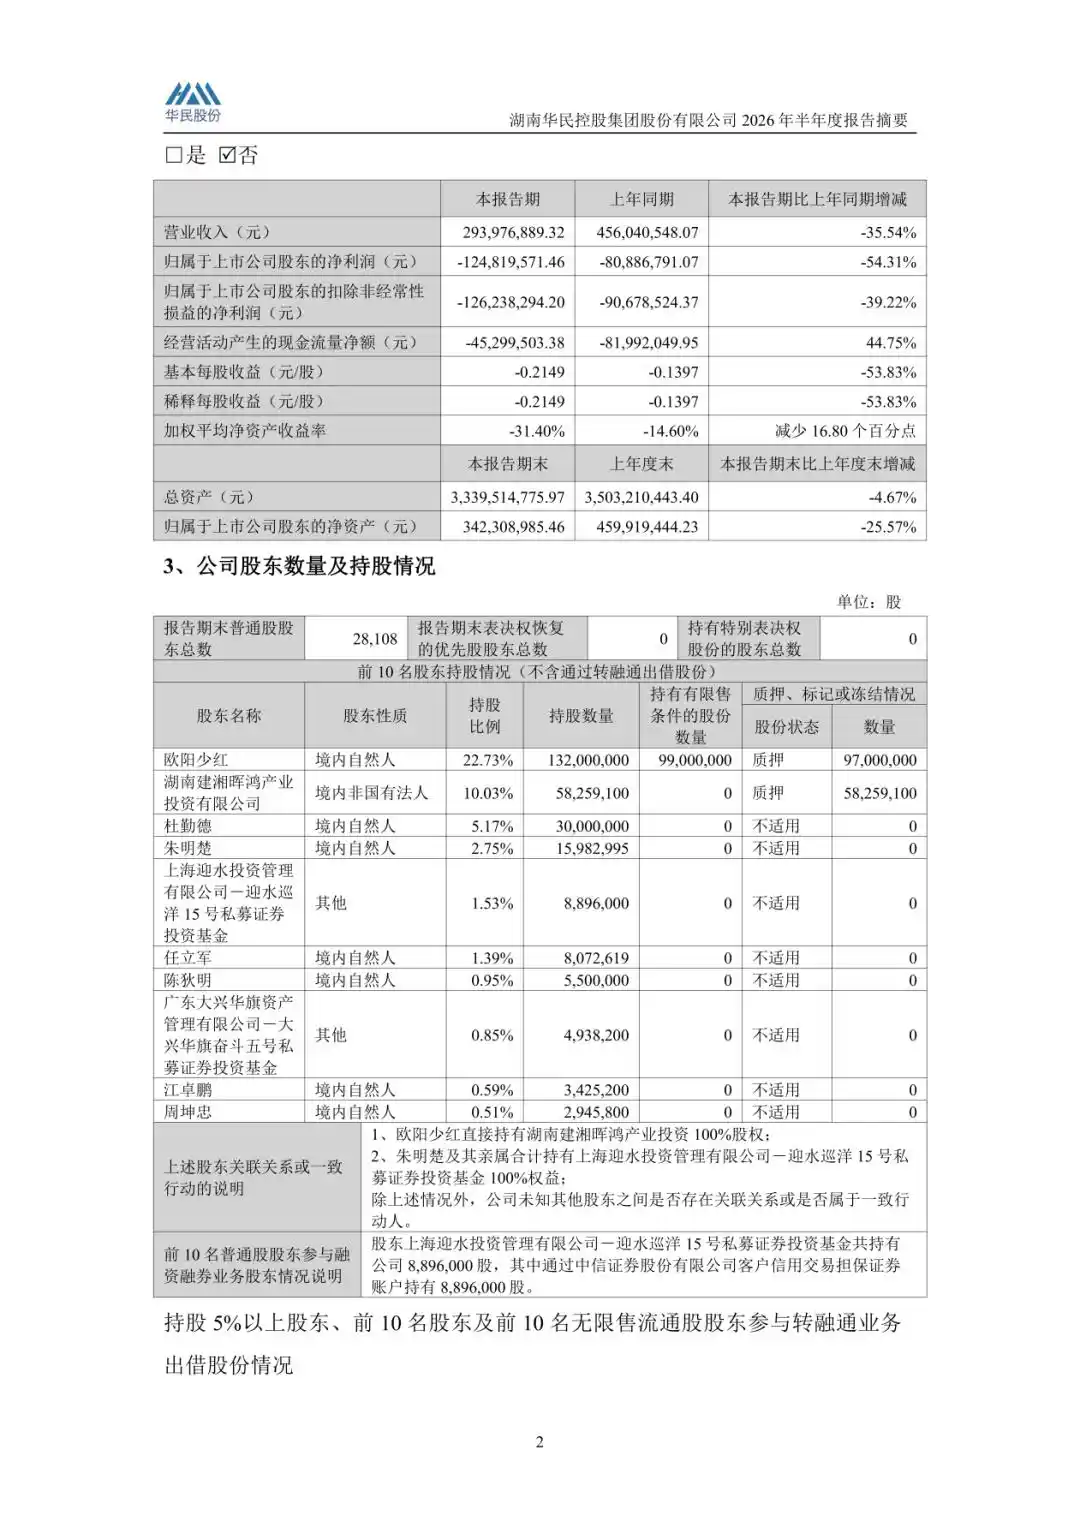
Foresee Energy ha descubierto que los datos del informe semestral de Huamin no son buenos. Sus ingresos fueron de 294 millones de RMB, un 35,54% menos que el año anterior, con un beneficio neto atribuible de -125 millones de RMB, y su ratio de endeudamiento aumentó hasta el 93,11%. De la deuda total de 885 millones de RMB, la deuda a corto plazo representa un asombroso 95,03%. Es notable que el negocio de semiconductores generó unos ingresos de 2,91 millones de RMB con un margen bruto del 62,14%, en marcado contraste con los 250 millones de RMB de ingresos del negocio fotovoltaico principal, que tuvo un margen bruto negativo del -25,78%.
Ya el 6 de agosto, Huamin anunció un acuerdo de cooperación estratégica con la empresa conjunta sino-coreana Huachuan Semiconductor, entrando así en el campo de los componentes clave de silicio para equipos de grabado de semiconductores. Posiblemente debido a que Huachuan Semiconductor suministra habitualmente a SK hynix, tras el anuncio de la cooperación, el precio de las acciones de Huamin experimentó una desviación acumulada superior al 30% durante tres sesiones bursátiles consecutivas.
Foresee Energy opina que esta empresa, que solo lleva cuatro años en el sector fotovoltaico, está experimentando un típico "desfase temporal de la segunda curva". La nueva dirección es correcta, pero el ritmo de pérdidas del negocio anterior es mucho más rápido que la capacidad de generación de beneficios del nuevo.
Las pérdidas del negocio fotovoltaico siguen acelerándose
En realidad, los datos financieros de Huamin no pueden explicarse simplemente con las cuatro palabras "ciclo del sector".
En el primer semestre, el margen bruto de la empresa fue del -18,84%, el margen neto del -54,49% y el rendimiento sobre el patrimonio neto del -31,4%. Los productos fotovoltaicos contribuyeron con el 85,11% de los ingresos, pero su margen bruto ya ha caído al -25,78%. Observando el beneficio neto no recurrente, la empresa lleva acumulando pérdidas de forma ininterrumpida desde 2017, ocho años consecutivos.
El problema es aún más profundo en la estructura de la deuda. Del total de la deuda de 885 millones de RMB, el 95,03% es a corto plazo, con préstamos a corto plazo que alcanzan los 384 millones de RMB. Mientras tanto, al cierre del período del informe, el patrimonio neto atribuible a los accionistas de la empresa matriz era de solo 342 millones de RMB, un 25,57% menos que a finales del año anterior.
Esto significa que Huamin debe pagar casi toda su deuda en un plazo muy corto, mientras que la capacidad de generación de efectivo de su negocio principal fotovoltaico continúa deteriorándose. El flujo de caja neto de las actividades operativas fue de -45,2995 millones de RMB, y el efectivo y equivalentes se redujeron un 40,80% respecto al principio del año. La empresa lo explica por "un aumento de las necesidades de pago de deuda y de capital de trabajo".
El segmento de las obleas de silicio es una de las partes de la cadena con mayores pérdidas en toda la industria. En el primer semestre de 2026, el precio de las obleas de silicio monocristalino N mainstream bajó de 1,40 RMB por oblea a 0,88 RMB por oblea, una caída del 37,14%.
Los cálculos de la Asociación Fotovoltaica de China muestran que el coste total de producción (incluidos impuestos) de las obleas N-G12R es de 1,945 RMB por oblea, mientras que el precio real de transacción está solo entre 1,2 y 1,3 RMB por oblea.
Sin embargo, las dificultades de Huamin no son un caso aislado. Hongyuan Green Energy prevé pérdidas de entre 590 y 690 millones de RMB en el primer semestre, Tongwei y LONGi acumulan ya 10 trimestres consecutivos de pérdidas. Pero lo especial de Huamin es que su balance es más frágil que el de la mayoría de sus competidores. Su ratio de endeudamiento del 93,11% supera con creces la media del sector.
El consenso actual en la industria es que el ajuste de capacidad en fotovoltaica está lejos de haber terminado. Esto equivale a decir que es poco probable que la principal fuente de ingresos de Huamin deje de sangrar en el corto plazo.
Tecnología de origen común, pero los requisitos no están en el mismo nivel
Por supuesto, la lógica mencionada anteriormente sobre la entrada de Huamin en los componentes de silicio para semiconductores no es producto de la imaginación.
El silicio monocristalino para fotovoltaica y el silicio monocristalino para semiconductores comparten el mismo origen tecnológico en procesos clave como el crecimiento de cristales (Czochralski), el dopaje y el corte, diferenciándose principalmente en los requisitos de precisión. La pureza del silicio monocristalino de grado fotovoltaico suele requerir 6 nueves (99,9999%), mientras que la del grado semiconductor requiere generalmente de 10 a 11 nueves (99,9999999% - 99,999999999%).
Huamin ya posee capacidad de I+D y fabricación de barras de silicio especializadas para semiconductores de gran tamaño con un diámetro máximo de 450 mm, y ha dominado la ruta tecnológica para la producción masiva de monocristales con bajo oxígeno y bajos defectos sin necesidad de campo magnético.
Otras empresas, como TCL Zhonghuan, Linton, Jingcheng Equipment, etc., también están siguiendo esta misma ruta de desarrollo. Según se informa, TCL Zhonghuan planea invertir 11.960 millones de RMB para construir un proyecto de obleas de silicio grandes para semiconductores en Shenzhen, elevando la capacidad total planificada de obleas de 12 pulgadas a 2,1 millones de obleas al mes. Linton tiene una cuota de mercado de aproximadamente el 18% en el campo de los hornos de monocristal para fotovoltaica y está transfiriendo horizontalmente su tecnología de hornos de monocristal a equipos de grado semiconductor.
El juicio común de estas empresas líderes es que la acumulación de equipos y experiencia en procesos en el extremo de los materiales de silicio para fotovoltaica y semiconductores puede reutilizarse, y que el margen bruto y la fidelidad del cliente en el negocio de semiconductores son muy superiores a los de la fotovoltaica.
Sin embargo, no se puede pasar por alto la diferencia en las barreras de entrada. Los componentes de silicio para cámaras de grabado han estado dominados durante mucho tiempo por fabricantes extranjeros originales, con una tasa de localización en China continental inferior al 10%. En el mercado global de componentes de silicio, la estadounidense Silfex (subsidiaria de LAM) tiene una cuota de mercado de aproximadamente el 55,3%, la coreana Hana del 13,3% y la japonesa Mitsubishi Materials del 8,4%. Esto significa que Huamin no se enfrenta a un océano azul, sino a un mercado altamente concentrado dominado durante décadas por gigantes extranjeros.
Por lo tanto, el espacio para la sustitución de importaciones sí existe. Hay previsiones del sector que indican que en los próximos 3 a 5 años, la tasa de localización del mercado interno de componentes de silicio aumentará del 5% actual a más del 50%, y se prevé que el tamaño del mercado global de componentes de silicio para grabado alcance los 20.700 millones de RMB en 2027.
Pero entre que "existe el espacio" y "poder capturarlo", hay precisamente el obstáculo más duro: la certificación del cliente.
La carrera entre el ciclo de certificación y el flujo de caja
Los componentes de silicio para semiconductores son consumibles clave del proceso de los equipos. El ciclo de certificación del cliente involucra múltiples etapas como la verificación de muestras, pruebas en pequeñas cantidades en máquinas, pruebas de funcionamiento a largo plazo, verificación de estabilidad, introducción en producción masiva, etc. El ciclo de certificación general suele ser de varios meses a más de un año. Para que una empresa salga al exterior y se conecte con los principales fabricantes de memoria líderes a nivel mundial, el ciclo desde la auditoría de la fábrica, la certificación del producto hasta la producción masiva puede durar de 18 a 36 meses.
Shenggong también indicó claramente en su intercambio con inversores que sus clientes tienen procedimientos de certificación de proveedores muy estrictos, con ciclos largos y procesos complejos.
Ante esta situación, la estrategia de Huamin es aprovechar los canales de Huachuan Semiconductor.
Según la información, Huachuan Semiconductor es una empresa conjunta sino-coreana. El accionista coreano, SeongHyun Technology, lleva muchos años profundizando en el campo de los componentes de silicio para procesos de grabado de semiconductores, suministrando habitualmente componentes clave para Samsung y SK hynix. Su producto estrella, el anillo de silicio CSR de alta gama, es un componente central de los equipos de grabado para memoria flash 3D-NAND.
Anteriormente, los productos de barras de silicio para semiconductores de Huamin ya han penetrado en la cadena de suministro coreana, y actualmente tienen unos 4 clientes.
El problema es la falta de tiempo.
El plan de incentivos de acciones de Huamin exige que entre 2026 y 2028, los ingresos por productos de barras de silicio especializadas para semiconductores y componentes de silicio no sean inferiores a 6 millones, 30 millones y 80 millones de RMB, respectivamente.
Pasar de los 2,91 millones de RMB del primer semestre de este año a los 6 millones de RMB anuales requiere un incremento de aproximadamente 3,09 millones de RMB en el segundo semestre. Este objetivo no es muy ambicioso. Pero los 30 millones de RMB para 2027 implican un crecimiento de varios múltiplos, lo que depende de si la certificación del cliente puede completarse e introducirse en la primera mitad del próximo año.
Mientras tanto, la presión para pagar la deuda a corto plazo no esperará al ciclo de certificación.
El efectivo disponible en los libros de Huamin continúa disminuyendo. La empresa está tratando de reducir el nivel de deuda mediante la sustitución de inversiones de capital por arrendamientos operativos, la conversión de deuda en capital y la movilización de activos existentes. Pero la conversión de deuda en capital implica negociaciones con los acreedores, y el ritmo de movilización de activos existentes tampoco depende completamente de la empresa.
Además, incluso si el negocio de semiconductores avanza según lo planeado por la empresa, Huamin aún enfrenta un riesgo estructural.
En el primer semestre, los ingresos del negocio de semiconductores fueron de solo 2,91 millones de RMB. Incluso con un margen bruto del 62,14%, la contribución absoluta a los beneficios sería de solo unos 1,8 millones de RMB. ¿Y cuál fue la pérdida bruta del negocio fotovoltaico principal? Multiplicando los ingresos de 250 millones de RMB por un margen bruto negativo del 25,78%, significa que solo el producto fotovoltaico generó una pérdida bruta superior a los 64 millones de RMB.
Foresee Energy juzga que incluso si el negocio de semiconductores de Huamin alcanza ingresos de 30 millones de RMB en 2027, manteniendo un margen bruto del 60%, la contribución bruta sería de unos 18 millones de RMB, aún insuficiente para cubrir las pérdidas continuas del negocio fotovoltaico principal.
Por lo tanto, durante un período de tiempo considerable, el significado financiero de los semiconductores como segunda curva se reflejará más en la lógica de valoración que en la cuenta de resultados.
Desde la perspectiva del sector, la transformación de fabricantes de equipos fotovoltaicos hacia los semiconductores no es nueva. Según la información, Maxwell alcanzó unos ingresos de 662 millones de RMB en semiconductores y pantallas en 2025, Laplace está aumentando su apuesta por los semiconductores con una oferta de derechos de 2.200 millones de RMB, y Jinchen planea invertir 1.000 millones de RMB en la construcción de un proyecto de equipos para semiconductores.
La característica común de estas empresas es que su negocio de semiconductores ya tiene una cierta escala de ingresos, y su negocio principal fotovoltaico, aunque bajo presión, aún no ha llegado al borde de la insolvencia.
En comparación, la situación de Huamin es más extrema. Ocho años consecutivos de pérdidas no recurrentes, un ratio de endeudamiento del 93%, y un negocio de semiconductores que acaba de empezar. La transformación de Huamin hacia los semiconductores tiene lógica tecnológica. La capacidad de barras de silicio de 450 mm, la cooperación con Huachuan Semiconductor y los incentivos de acciones vinculados apuntan a una dirección estratégica que se está impulsando seriamente. Pero el análisis no puede centrarse solo en la dirección, sino también en el ritmo.
La flexibilidad en la valoración del negocio de semiconductores existe a largo plazo, mientras que la presión para pagar la deuda a corto plazo existe en el presente. La empresa necesita encontrar un equilibrio entre estas dos dimensiones temporales, y la información actual aún no es suficiente para determinar dónde está ese punto de equilibrio.
Los indicadores que realmente vale la pena seguir no son la tasa de crecimiento de los ingresos del negocio de semiconductores, sino dos señales más avanzadas. Primero, si los préstamos a corto plazo pueden obtener un respiro mediante prórrogas o reemplazo. Segundo, si la certificación de los clientes de semiconductores puede lograr avances sustanciales antes del cuarto trimestre de 2026.
Estas dos variables determinarán si la historia de Huamin es de "dolores de crecimiento de la transformación" o de "crisis de liquidez".
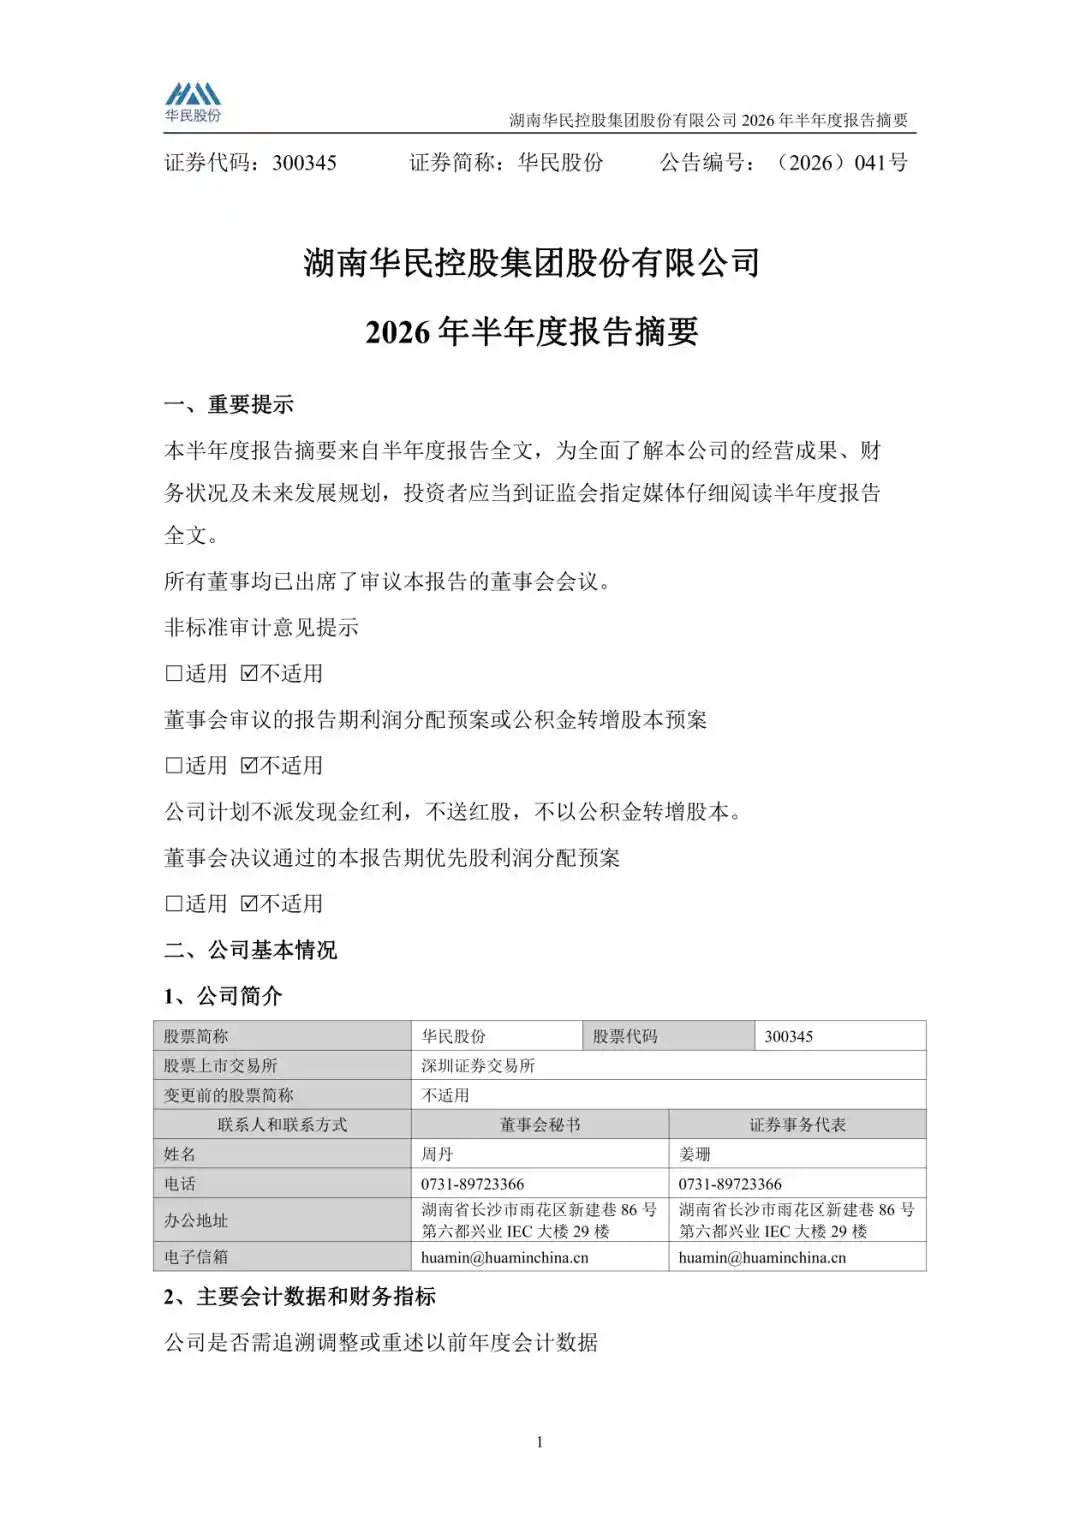
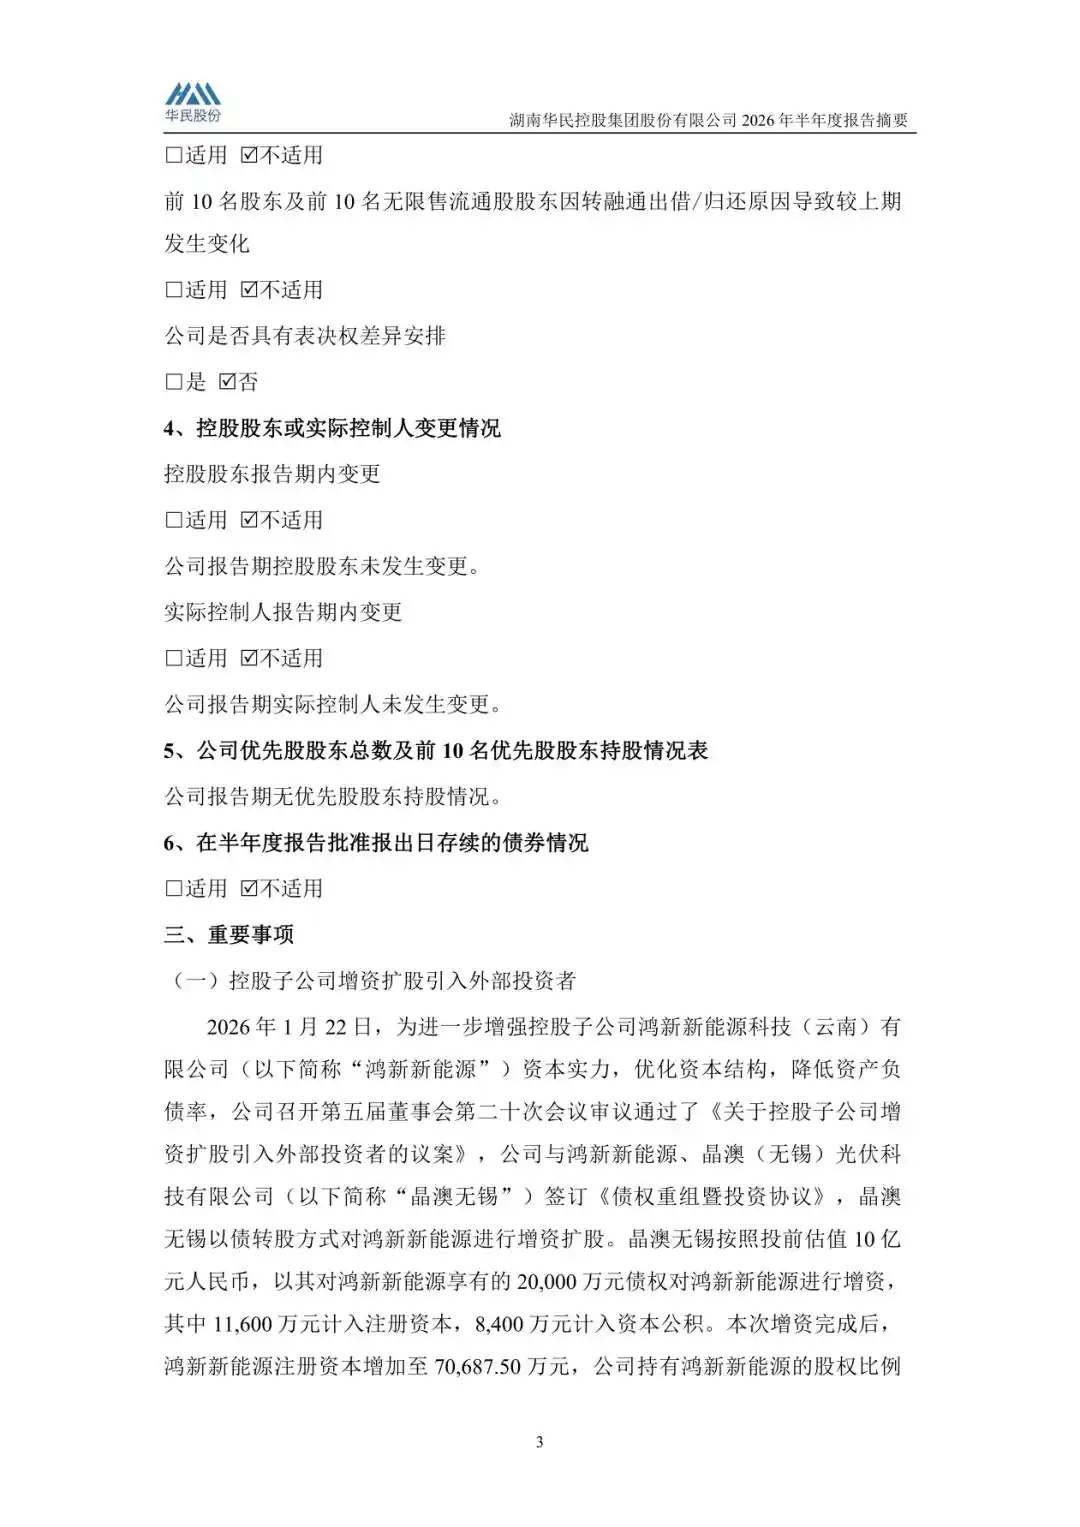
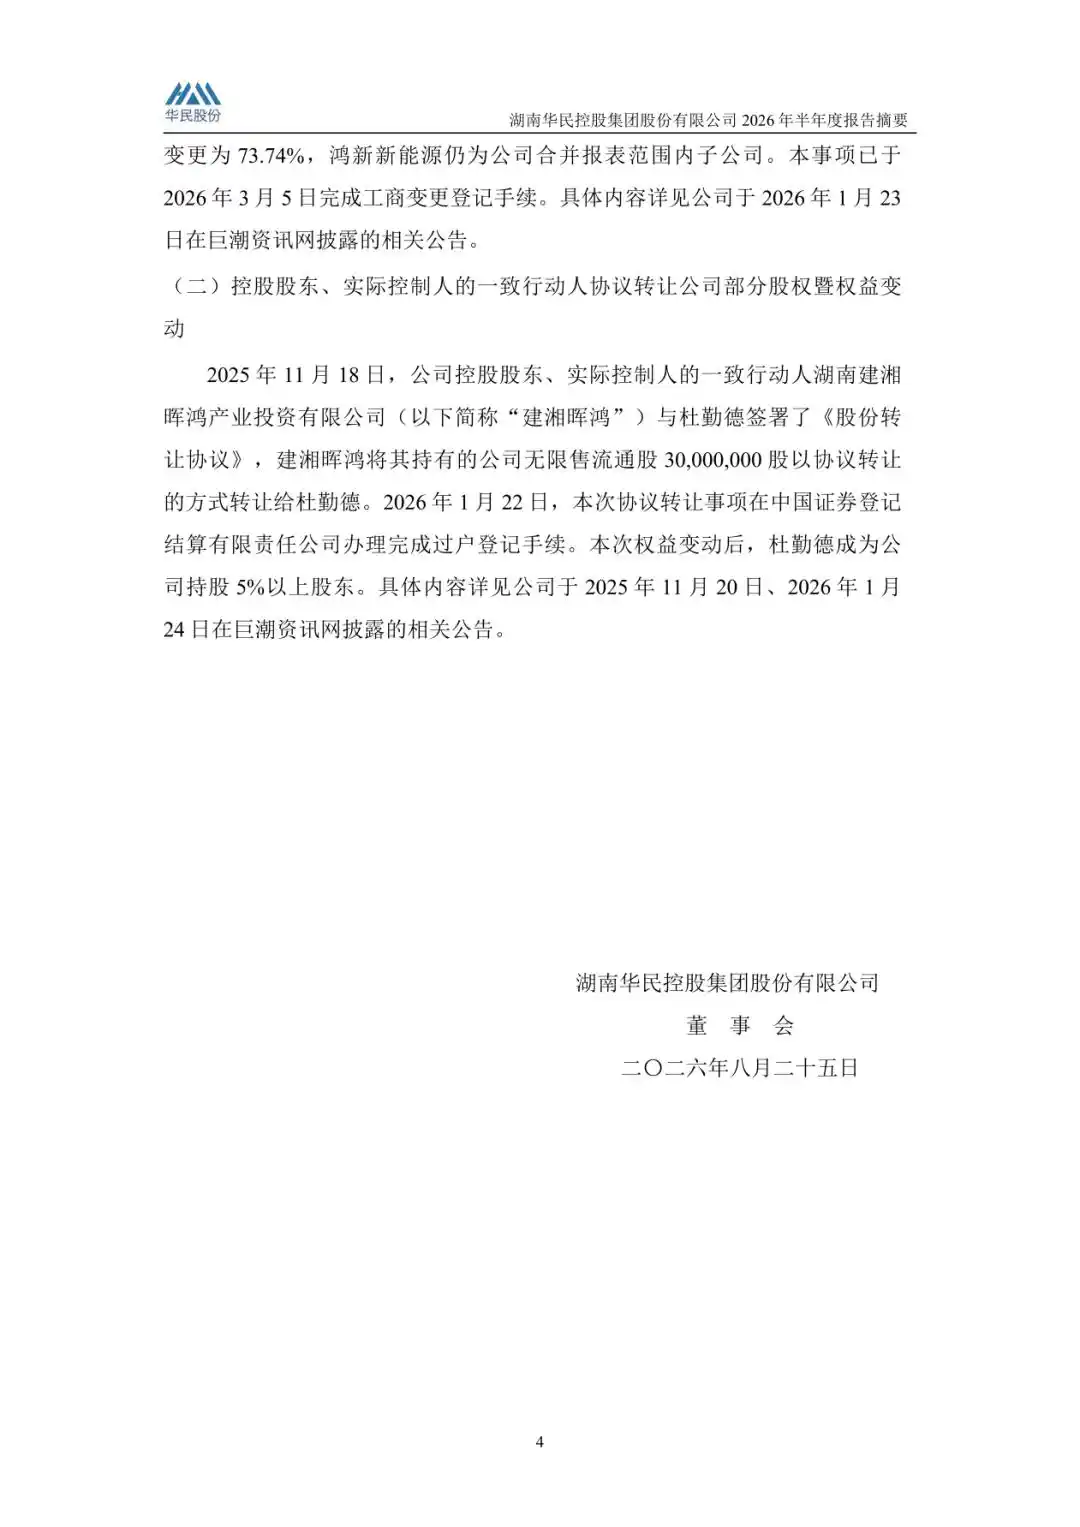
A continuación se presenta el informe semestral de Huamin: