Autor: Heechang Kang, Four Pillars CSO
Compilación: Jiahuan, ChainCatcher
Este análisis se basa en los datos de pagos geográficos de Allium, que cubren 15.200 millones de dólares en transacciones on-chain con países de envío y recepción identificados. Dado que la mayoría de las transacciones on-chain aún no pueden ser asignadas a un país específico, estos datos reflejan únicamente la muestra identificada.
De estos 15.200 millones de dólares de volumen de transacciones con stablecoins identificables, las transferencias intranacionales representaron el 62,6%; y del total del volumen de transacciones identificables, el 73,0% de los fondos terminaron fluyendo hacia la región del remitente. Por lo tanto, las remesas transfronterizas son en realidad solo una parte de la demanda actual de stablecoins.
La región de Asia-Pacífico ocupa una posición líder, representando el 41,0% del volumen total de transacciones de envío y el 41,6% del volumen global de transacciones intranacionales, al tiempo que muestra un flujo neto de entrada, con Indonesia, Singapur y Corea del Sur destacando por sus entradas netas.
Para las instituciones que están evaluando la demanda de pagos con stablecoins, los servicios de liquidación intranacional y los canales de pago transfronterizos en la región de Asia-Pacífico son las oportunidades de mercado que merecen mayor atención actualmente.
1. El negocio de las transacciones con stablecoins es, en primer lugar, un "negocio intranacional"
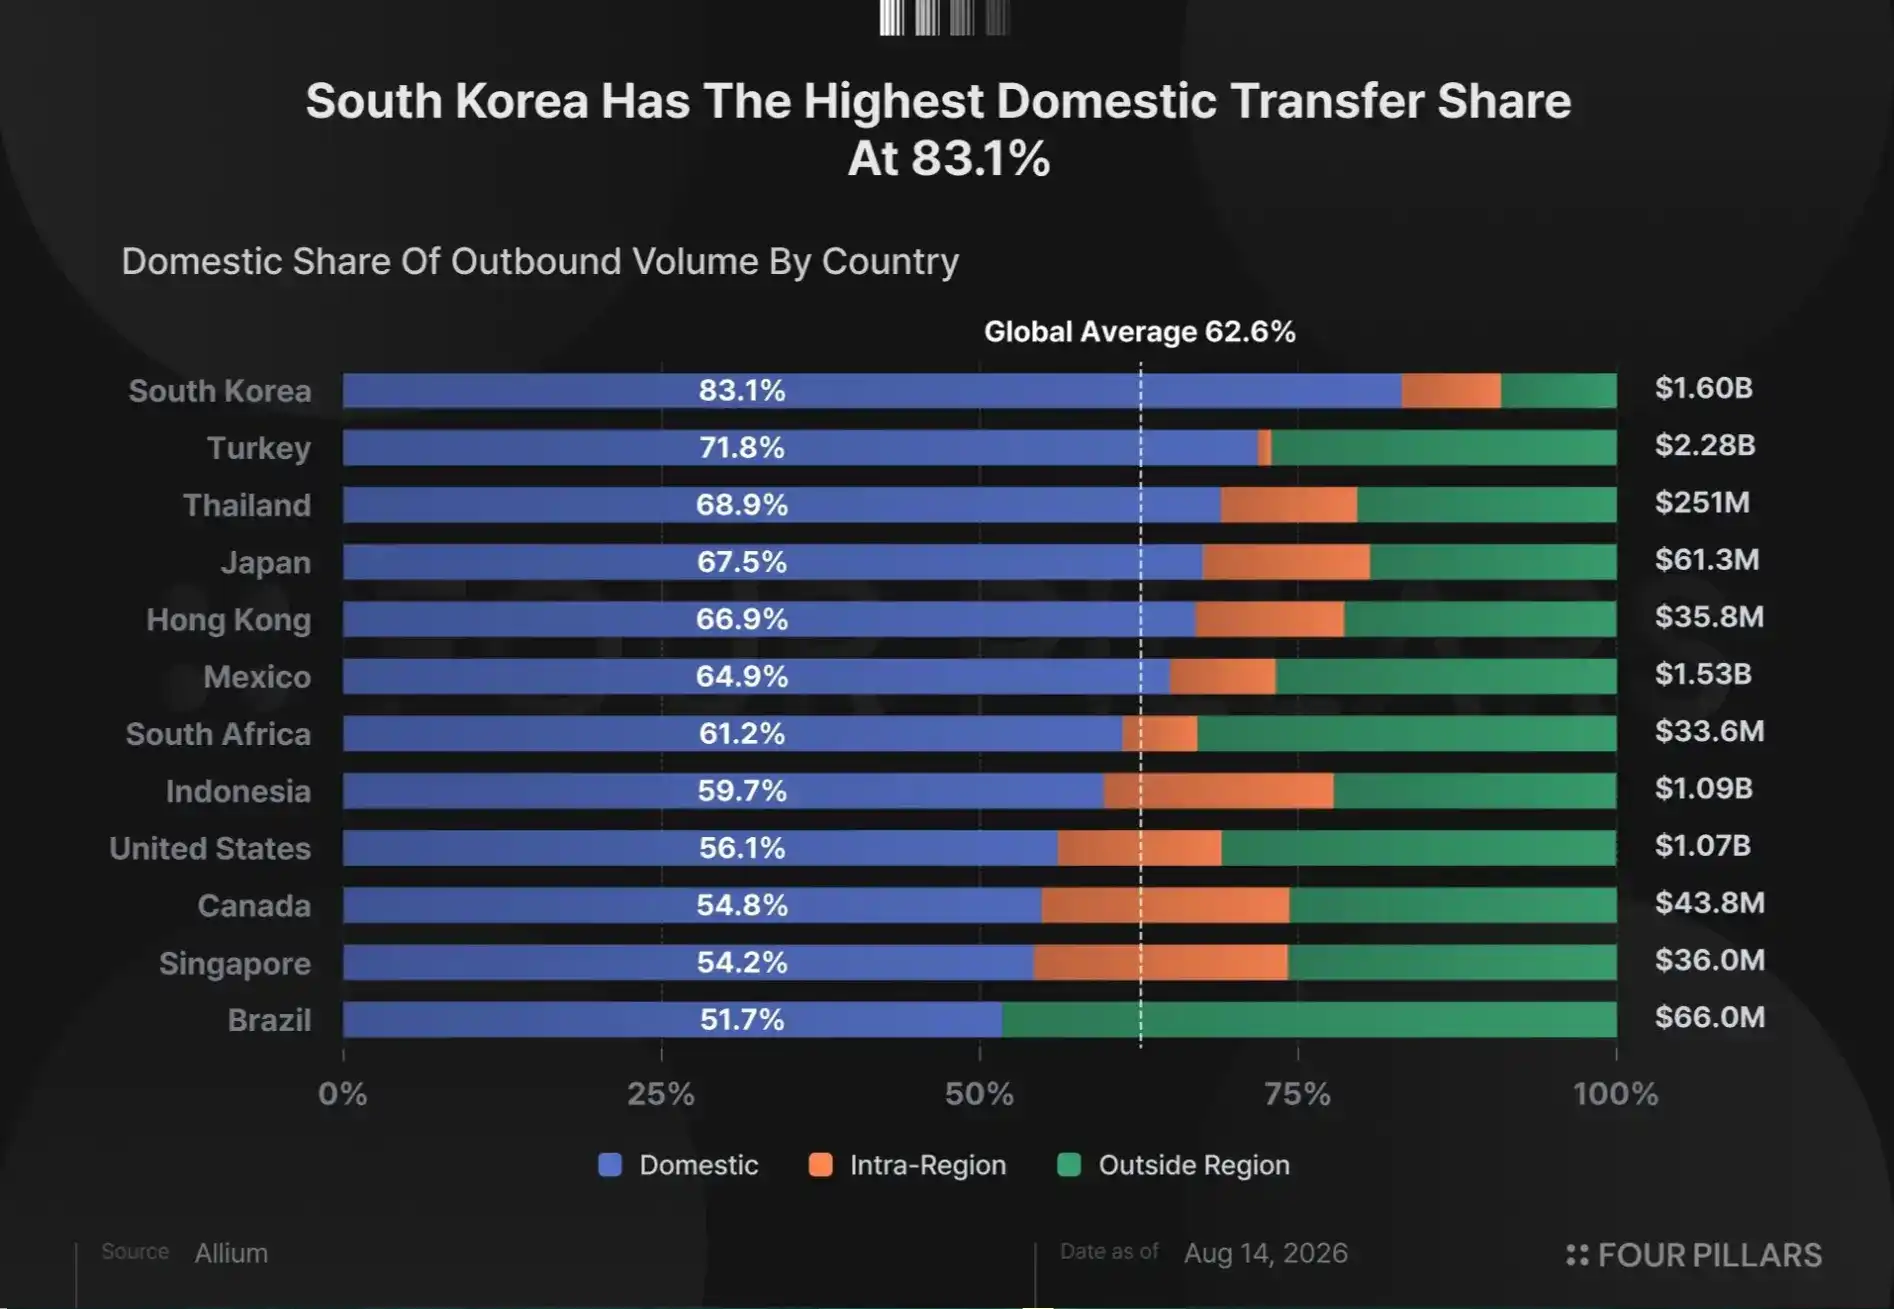
Las transferencias intranacionales, es decir, las que ocurren entre carteras ubicadas en el mismo país, alcanzaron un volumen de 9.500 millones de dólares, representando el 62,6% de los 15.200 millones de dólares de volumen de transacciones identificables.
Independientemente de la región o del tamaño del mercado, en la mayoría de los mercados donde existe actividad de salida de fondos, las transferencias intranacionales son el destino principal de los fondos.
Turquía (2.280 millones de dólares), Corea del Sur (1.600 millones de dólares), México (1.530 millones de dólares), Indonesia (1.090 millones de dólares) y Estados Unidos (1.070 millones de dólares), contribuyeron en conjunto al 79,5% del volumen global de transacciones intranacionales con stablecoins.
Estas transacciones se completan directamente entre carteras en cadena pública, sin necesidad de pasar por redes de tarjetas o sistemas de pago bancarios.
Un volumen tan grande de transacciones intranacionales indica que los usuarios están utilizando stablecoins dentro de sus mercados nacionales para pagos, transacciones y ahorros denominados en dólares. Por lo tanto, las remesas transfronterizas son solo una parte del espectro de casos de uso de las stablecoins.
Para las instituciones que están diseñando servicios de stablecoins, en comparación con desarrollar productos centrados únicamente en las remesas transfronterizas, los pagos y la liquidación intranacionales corresponden actualmente a un volumen de transacciones reales mayor.
2. Después de las transferencias transfronterizas, los fondos también tienden a permanecer dentro de la región
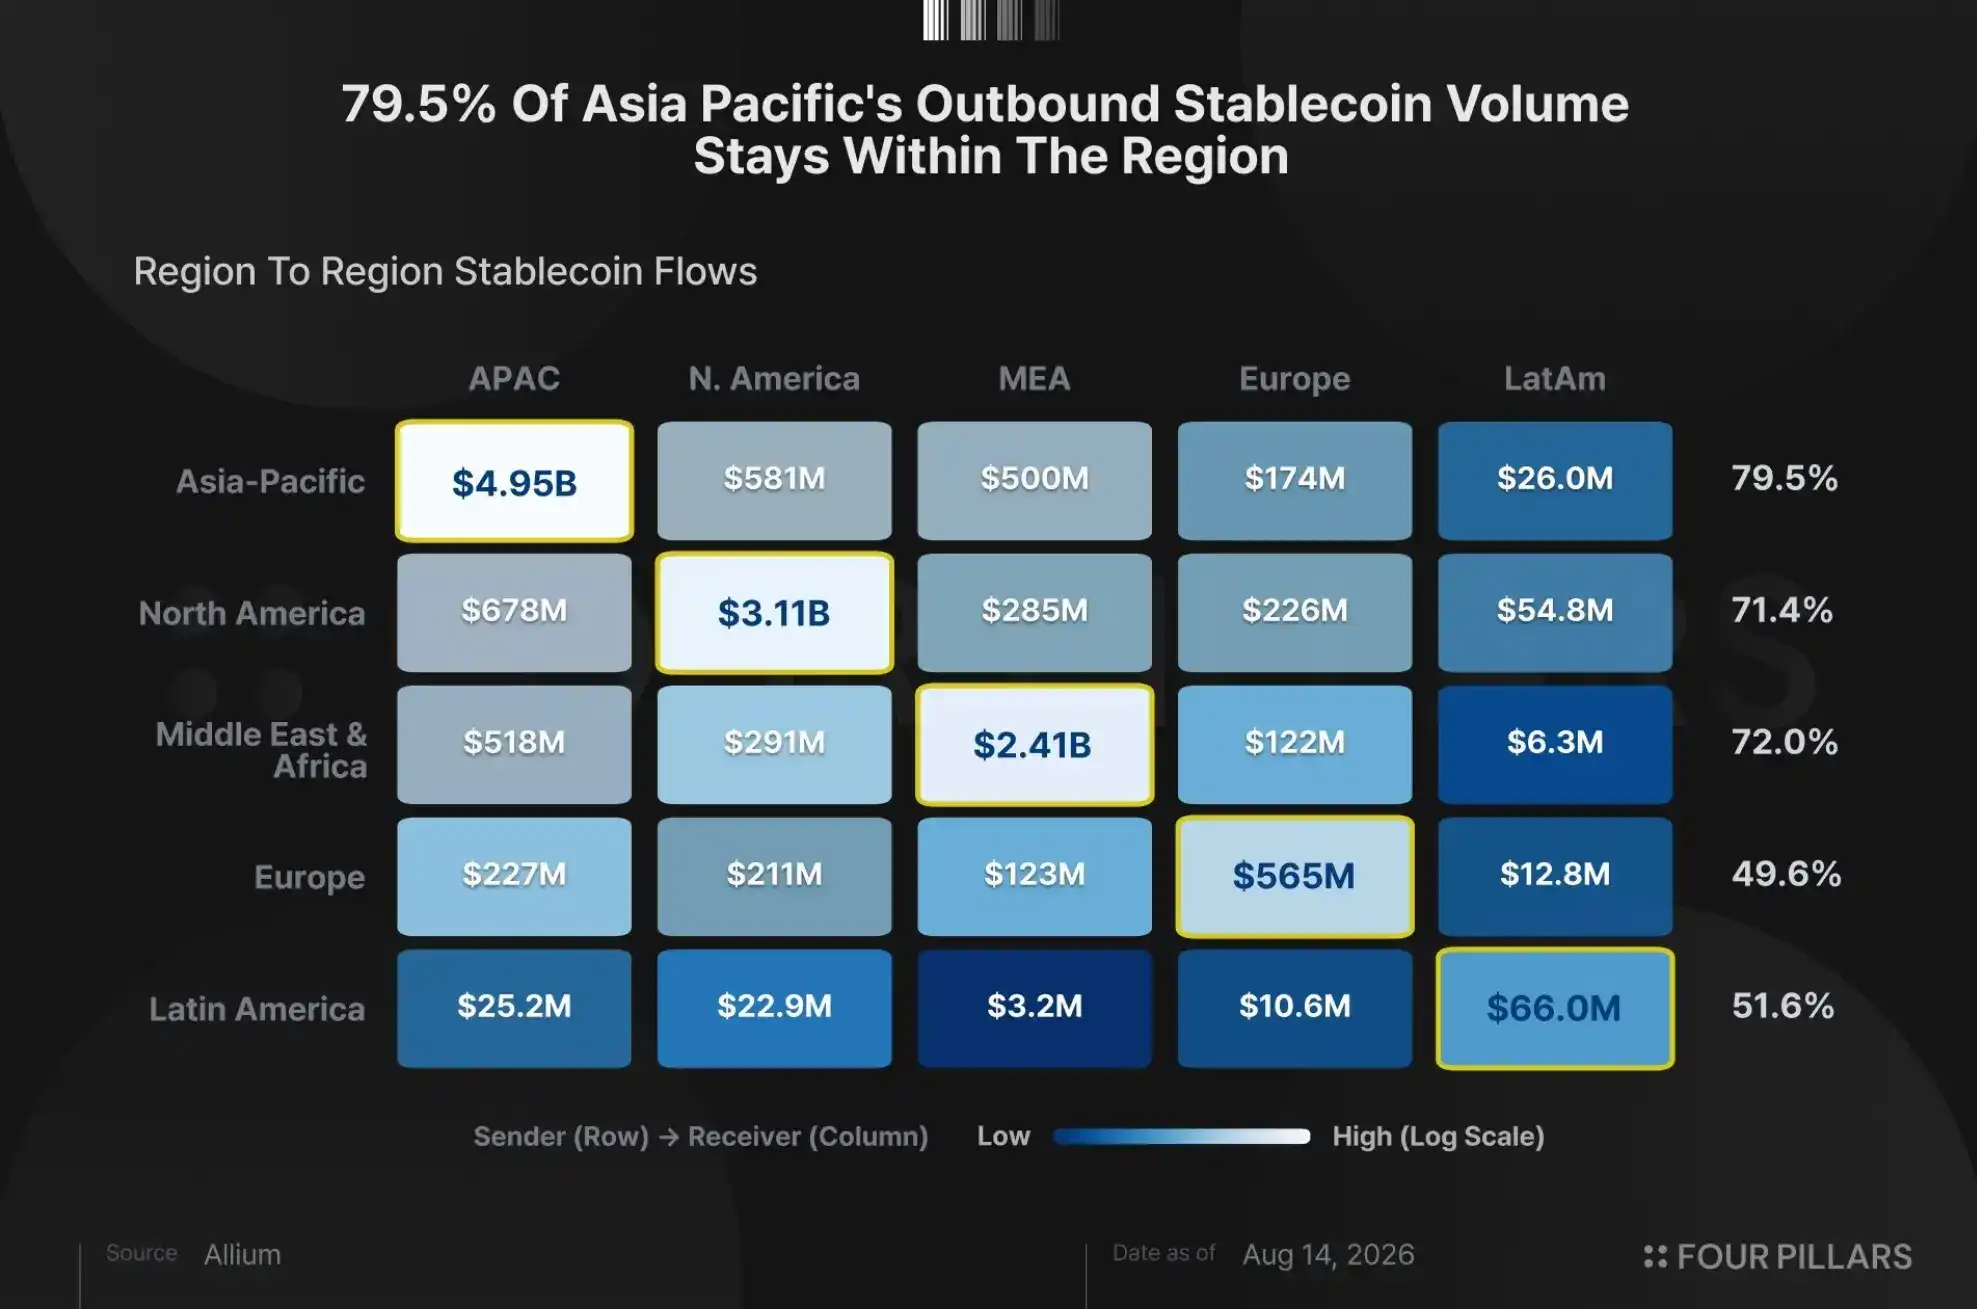
Si se incluyen las transferencias intranacionales, el 73,0% del volumen de transacciones ocurre dentro de la región del remitente, es decir, dentro del mismo continente.
En Asia-Pacífico, el 79,5% de los fondos aún fluyen dentro de la región, en Oriente Medio y África es 72,0%, en América del Norte 71,4%, y en Europa 49,6%.
Observando el flujo de fondos entre regiones, las transacciones están claramente concentradas dentro de cada región, lo que significa que la mayor parte de las transacciones con stablecoins cuya fuente y destino pueden identificarse actualmente aún ocurren dentro de la región del remitente.
Si se excluyen las transferencias intranacionales, dentro de los 5.680 millones de dólares de volumen de transacciones transfronterizas, la proporción de transacciones intra-regionales disminuye al 27,8%.
En Asia-Pacífico, la proporción de transacciones intra-regionales sigue siendo 43,7%, es decir, 995 millones de dólares de los 2.280 millones de transacciones transfronterizas. En comparación, en América del Norte es 27,0% y en Oriente Medio y África apenas 6,3%.
Turquía, el mercado más grande de Oriente Medio y África, envía la mayor parte de sus fondos transfronterizos en stablecoins a Asia y América.
Dentro de Asia-Pacífico, las transacciones de Taiwán a Indonesia (138 millones de dólares), Indonesia a Taiwán (124 millones de dólares) e Indonesia a Corea del Sur (89 millones de dólares) ya alcanzan un volumen considerable.
El volumen de transacciones existente proporciona una base para construir infraestructuras de pago regionales con stablecoins en Asia-Pacífico.
Indonesia, Taiwán, Corea del Sur, Australia y Tailandia participan en conjunto en aproximadamente 1.000 millones de dólares en transacciones transfronterizas intra-regionales, y además generan un volumen de transacciones intranacionales de 3.960 millones de dólares.
Las instituciones pueden utilizar estos flujos de liquidez y demanda bilateral ya existentes para priorizar qué canales de pago transfronterizos merecen ser desarrollados.
Para las instituciones que planean construir infraestructuras de pago regionales, canales como Taiwán-Indonesia o Indonesia-Corea del Sur ya han generado una demanda bilateral cuantificable, proporcionando una base de mercado para una inversión temprana.
Actualmente, el volumen de transacciones cuyos países de envío y recepción Allium puede identificar representa solo el 2,9% del volumen total observado. A medida que se identifique la información de país de más transacciones, el ranking actual de estos canales de pago aún podría cambiar.
3. Asia-Pacífico se ha convertido en el mercado más grande de transacciones con stablecoins
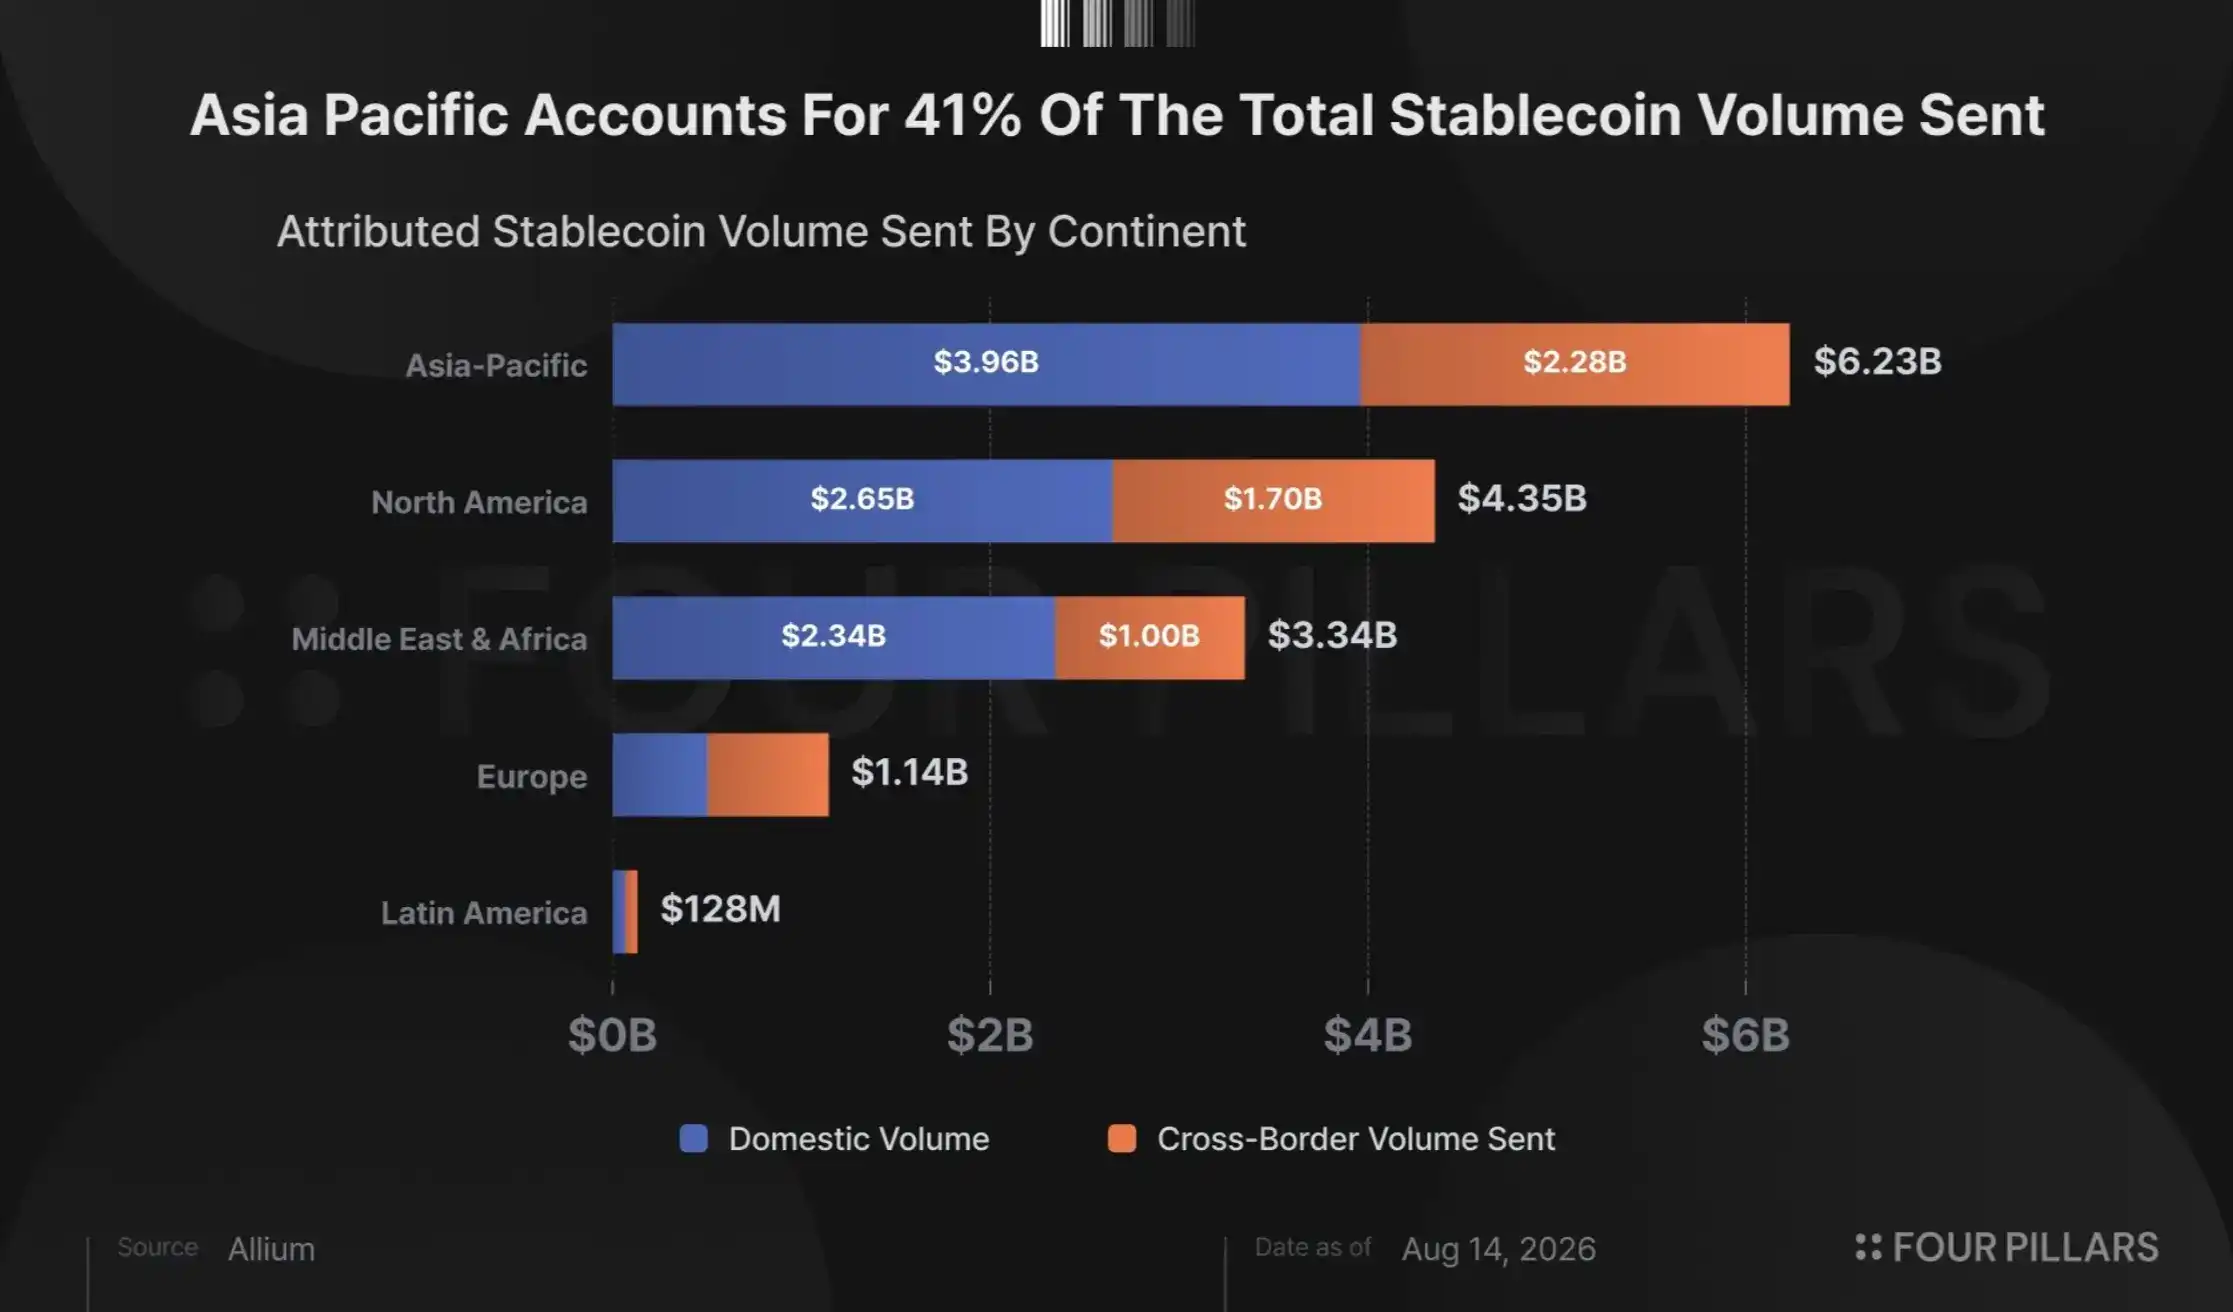
Asia-Pacífico es la región más grande en este conjunto de datos, enviando 6.230 millones de dólares en stablecoins, lo que representa el 41,0% del volumen de transacciones identificables; y recibiendo 6.400 millones de dólares, el 42,1%.
En términos de volumen de envío, Asia-Pacífico es significativamente mayor que América del Norte (28,6%), Oriente Medio y África (22,0%), Europa (7,5%) y América Latina (0,8%).
Al mismo tiempo, Asia-Pacífico generó un volumen de transacciones intranacionales de 3.960 millones de dólares, equivalente al 41,6% del volumen global total de transacciones intranacionales con stablecoins.
Esta concentración también es evidente en las principales transacciones transfronterizas. De los 15 canales de pago transfronterizo con stablecoins más grandes del mundo, 9 involucran al menos un mercado de Asia-Pacífico, y solo Indonesia aparece en 6 de estos canales.
Turquía a Indonesia (206 millones de dólares)y Estados Unidos a México (206 millones de dólares) son los dos canales de pago transfronterizo unidireccionales más grandes.
Si se combina el volumen de transacciones en ambas direcciones, el volumen bilateral entre Indonesia y Turquía alcanza los 363 millones de dólares, entre Indonesia y Taiwán los 262 millones de dólares, y entre Corea del Sur y Turquía los 190 millones de dólares.
Estos datos indican que ya existe un flujo de fondos de tamaño considerable entre los mercados asiáticos y aquellos fuera de Asia con un alto uso de stablecoins.
Los datos de flujo neto de entrada también muestran características similares.
Asia-Pacífico recibió 167 millones de dólares más de lo que envió, mostrando un flujo neto de entrada general; mientras tanto, Estados Unidos registró la mayor salida neta en la muestra.
Indonesia (+111 millones de dólares), Singapur (+57,9 millones de dólares) y Corea del Sur (+31,7 millones de dólares) se encuentran entre los mercados con mayor volumen neto de entrada en esta muestra.
Por lo tanto, para las instituciones que están evaluando la demanda actual de pagos con stablecoins, Asia-Pacífico posee simultáneamente el mayor volumen de transacciones identificables, el mayor volumen de transacciones intranacionales y un flujo neto positivo de stablecoins.